


移动通信网 云坪
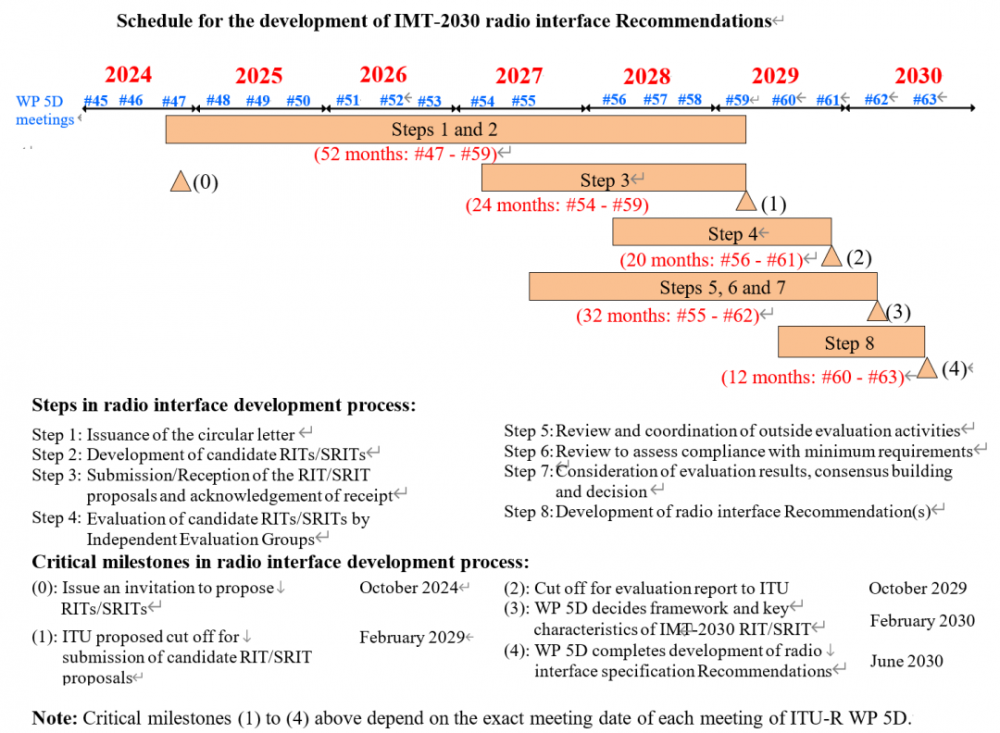
历时数年的6G国际标准前期研究工作正式画上句号。近日在日内瓦闭幕的ITU-R WP5D(国际电信联盟无线电通信部门第五研究组5D工作组)第53次会议上,6G(IMT-2030)标准制定的前期研究阶段最后三个正式文件全部完成,标准制定进程从“框架定义”阶段正式迈入“候选技术征集与评估”阶段。此前,ITU已于2026年2月完成《IMT-2030技术性能要求(TPR)》报告,6月完成《IMT-2030无线电接口技术评估指南》,本次会议则集中完成了三份关键文件:面向所有成员国和国际组织的通函(Circular Letter),正式通告6G候选无线接口技术(RIT/SRIT)提交模板对外发布;宣布将于2027年2月WP5D第54次会议期间举办专题研讨会;以及正式发布6G后续工作流程文件,明确从技术征集、评估到最终标准认定的全流程安排。根据工作流程文件,候选技术征集窗口自2027年初第54次会议开启,提交截止时间为2029年初的第59次会议,随后ITU将组织独立评估,计划2030年初就6G技术方案做出正式决议,2030年年中完成建议书,与业界预期的6G在2030年前后商用部署的时间表基本吻合。
【关键数据】
[1] 6G候选技术征集窗口自2027年初第54次会议开启,2029年初第59次会议截止
[2] ITU计划2030年初就6G技术方案做出正式决议,2030年年中完成建议书
[3] 韩国政府计划到2030年累计投入超过1.7万亿韩元用于6G核心技术研发
[4] 6G峰值速率目标设定在100Gbps至1Tbps区间,为5G的10至50倍
[5] 6G时延要求达到亚米毫秒级的亚毫秒级水平(较5G的1毫秒提升一个数量级)
从技术架构层面看,本次发布的候选技术提交模板构成了6G技术方案的“准入框架”。模板包含三类核心表格:描述技术方案的总表、描述链路预算的详细表格,以及描述业务支持能力和频段适用性的专项表格。链路预算表格要求提交方完整披露发射功率、天线增益、路径损耗模型、接收灵敏度等关键参数,这将使各候选技术在统一口径下接受横向比较;频段适用性表格则与技术性能要求相呼应,候选方案需证明其在Sub-6GHz、毫米波乃至太赫兹候选频段上满足ITU设定的性能指标。更具深意的是,模板对“技术组(SRIT)”和“成员技术(Component RIT)”的组织方式提出了明确要求——这一条款实质上对哪些技术方案能够进入评估名单形成了限制。所谓SRIT是指由多个成员技术组合而成的整体方案,而Component RIT则是其中的单项无线接口技术,ITU对二者的组合规则、接口边界和责任主体做出规范,意味着并非所有自称为“6G”的技术都能获得ITU的正式评估资格,单一企业或组织无法通过简单“贴牌”方式跻身候选名单。这类“隐藏要求”历来是大国技术博弈的焦点,直接决定哪些技术路线能被“合法”纳入国际标准体系。
ITU层面的进展与全球区域标准的节奏形成了明确呼应。3GPP已于2025年3月启动6G研究项目(SI),计划在Release 20版本中完成6G技术研究,并在2027年下半年的Release 21阶段转入正式标准化工作,这一时间点恰好衔接ITU 2027年初开启的候选技术征集窗口。从区域竞争格局看,中国在IMT-2030(6G)推进组的组织下已开展多轮技术试验,多家设备商和运营商完成了太赫兹通信、智能超表面(RIS)、通感一体化等候选技术的原型验证;欧洲Hexa-X-II项目联合了包括爱立信、诺基亚在内的26家机构开展6G系统架构研究;美国Next G联盟则聚焦可信性与非地面网络(NTN)方向;日本和韩国分别通过Beyond 5G推进联盟和“6G R&D推进战略”投入研发,韩国政府计划到2030年累计投入超过1.7万亿韩元用于6G核心技术研发。回顾5G时代的路径,3GPP提交的单一RIT方案最终成为ITU认定标准,6G时代各区域阵营能否在单一融合方案上达成共识,仍是2027年至2029年征集窗口期内最大的悬念。
从产业链视角看,ITU流程的明确为上下游企业提供了清晰的投资决策坐标。6G产业链上游包括基础材料(碳化硅、氮化镓等第三代半导体)、射频器件(面向太赫兹频段的功率放大器、滤波器)和测试仪表,中游为设备商的基带芯片、射频单元和网络设备,下游则是运营商网络部署与行业应用。按照2030年商用的目标倒推,2027年至2029年标准评估期内,设备商需要完成候选技术到可测试原型机的转化,测试仪表厂商的太赫兹频段测试设备将在2026年至2028年迎来采购高峰。成本结构方面,6G若采用太赫兹频段,单站覆盖半径可能缩小至百米级别,基站密度和部署成本将显著上升,这也是智能超表面、星地融合等低成本覆盖技术被纳入候选研究的重要原因。对运营商而言,标准时间表的明确意味着资本开支规划可以与5G-A投资周期形成衔接——国内三大运营商当前正处于5G-A规模部署阶段,6G商用前的窗口期为其提供了网络资产折旧与新技术投资之间的缓冲时间。
商业化进展方面,全球6G应用探索已从概念走向原型验证。IMT-2030(6G)推进组组织的试验中,通感一体化技术已在低空经济场景完成对无人机目标的感知探测验证,定位精度达到亚米级;智能超表面技术在室内覆盖场景中实现了无源中继的信号增强;太赫兹通信原型系统的实验室速率已突破100Gbps。产业应用方向上,6G预期支撑的沉浸式扩展现实(XR)、全息通信、数字孪生等场景对时延的要求将达到亚毫秒级,较5G的1毫秒水平再提升一个数量级,峰值速率目标则设定在100Gbps至1Tbps区间,是5G的10至50倍。设备商层面,华为、中兴、爱立信、诺基亚等均已发布6G白皮书,华为提出的“6G超宽带有线+无线”愿景和爱立信的“网络即平台”架构均瞄准2030年商用节点。芯片厂商中,多家企业已启动面向6G的射频前端和基带原型芯片研发,与标准评估节奏保持同步。
从本次会议释放的信号看,未来三年的全球6G竞争将进入实质性的方案博弈期。2027年2月的第54次会议是第一个关键节点,ITU届时将举办专题研讨会,详细介绍技术提交方法、提交流程和评估方法,潜在的候选技术提交方、独立技术评估组以及主要国家代表都将在会上做初步介绍。但从历次移动通信标准更迭的经验看,实际提交节奏可能并不快——候选技术的提交需要经过内部充分验证和多轮协调,过早提交不仅可能暴露技术细节,早期方案在评估标准尚未完全固化时也存在不确定性,“大多数国家和组织会等到截止日期前的1到2次会议,即2028年前后才正式递交”。对中国产业链而言,从2027年征集窗口开启到2029年截止的两 年间,是推动自主候选技术获得国际评估资格、并与全球伙伴组建联合提交方案的关键窗口,此前在5G标准必要专利中占比接近40%的中国阵营能否在6G时代延续话语权,将在这一阶段见分晓。ITU 2030年初的技术决议和年中的建议书发布,将为全球6G商用部署划定最终的起跑线。


