印度电信市场的标志性资本事件正在临近。
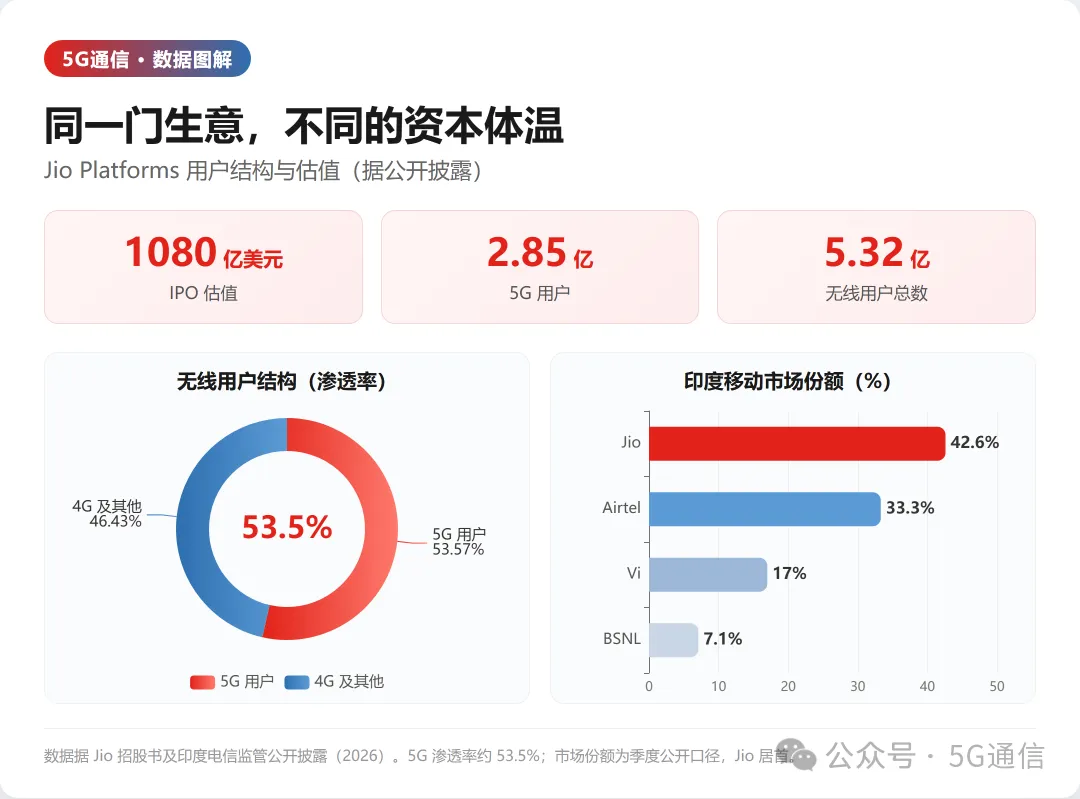
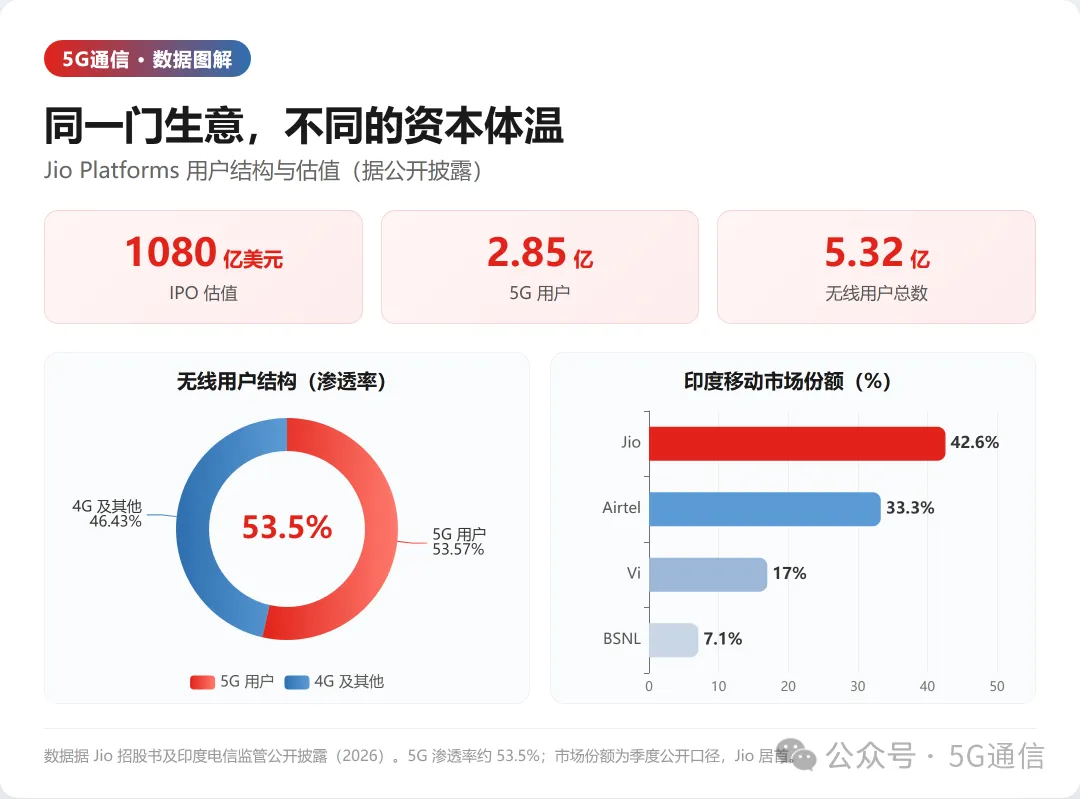
图:Jio用户结构(据招股书与监管机构数据——移动用户超5.33亿,其中5G用户2.85亿,渗透率约53.5%,5G已过半)
1080亿美元估值背后:Jio不只是家运营商
要理解这笔IPO的分量,先得看清Jio到底是什么。
这家公司2019年由信实工业整合移动运营商Reliance Jio与旗下数字平台而来,从出生起就不只是传统意义上的移动运营商,而是被打包成“连接+数字服务+平台生态”的复合资产。招股书披露的数据,撑起了这种估值叙事:截至2026年6月底的最近一个季度,Jio Platforms实现营收4596亿卢比(约48亿美元),同比增长12%;季度EBITDA达到2087亿卢比,利润率超过53%,创下纪录。在全球电信运营商里,这种利润水平都属第一梯队。
更值得玩味的是结构:Jio Platforms的营收,只占信实工业集团总营收的十分之一多一点,却能以1080亿美元估值走向资本市场。核心逻辑在于,市场愿意为“印度数字基础设施平台”支付溢价——它既有电信网络的稳定现金流,又有数字平台的想象空间。这种“混合资产”,在亚洲市场并不多见。
5G用户过半:它已经拿到下一阶段入场券
如果说估值讲的是故事,用户数据讲的则是硬实力。
截至2026年6月底,Jio的移动用户超过5.33亿,其中5G用户达到2.85亿,渗透率约53.5%;过去12个月,新增5G用户7300万、新增固定宽带用户860万,两项增量都居印度行业首位。对于一个仍处在4G向5G迁移、固网宽带加速普及阶段的市场来说,5G用户过半,意味着Jio已经提前拿到了下一阶段竞争的入场券。
这背后的技术底座是:Jio自建5G独立组网(SA)核心网,而非采用非独立组网(NSA)方案,使其能提供网络切片、低时延企业级服务和固定无线接入(FWA)。其5G频谱覆盖700MHz、3.5GHz和26GHz毫米波多个波段——低频段保广覆盖,中频段担容量主力,毫米波啃热点。5G用户过半的结构,还意味着ARPU(每用户平均收入)具备持续提升空间:4G用户向5G迁移,通常伴随更高档位的套餐,这正是其营收保持双位数增长的核心动力。
双寡头从“抢用户”转向“拼ARPU”:这正是中国运营商在走的路
把镜头拉回竞争格局,会看到一个和中国市场高度相似的剧本。
据印度监管机构数据,Jio以约39%的市场份额领跑,巴蒂电信(Airtel)以约38%紧随其后,两家加起来几乎吃下印度无线市场的大头,沃达丰Idea则在债务与缓慢5G部署中挣扎。双寡头格局下,竞争主线已经从“抢用户”悄悄转向“拼ARPU”——用户基数见顶后,谁能从每个用户身上赚更多,谁就赢。
这条路径,和国内运营商近几年的打法惊人地像:都是从“卖连接”出发,再叠加应用、金融科技和政企数字化,做交叉销售。区别在生态闭环度——Jio的流媒体、电商和数字服务都在同一股权架构内,协同更紧;国内运营商的“连接+应用”更多通过分拆或合作完成,闭环度相对弱一些。但殊途同归:增量见顶之后,都是向存量要价值。
镜像里的温差:同一门生意,不同的资本体温
把Jio和中国运营商并排看,最刺眼的不是相似,而是温差。
中国运营商同样在“换发动机”——算力、AI、政企数字化成了新的增长叙事,5G-A和6G也在有序推进。但资本市场给出的估值逻辑完全不同:A股和港股的运营商更被当作高分红、防御型的“现金牛”来看,市盈率长期压在低位;而印度市场愿意为Jio的“数字平台”故事付远高于传统电信的溢价,估值锚定的是生态而非管道。
这种温差没有对错,只有阶段差异。印度电信市场刚走过价格战出清、进入双寡头稳态,增长曲线和生态想象空间都还饱满;中国运营商则更早进入成熟稳态,市场更看重确定性分红。但他山之石可鉴:当连接本身越来越不值钱,真正值钱的,永远是把连接之上那层应用和生态做厚的能力。
从Jio的钱去哪,看懂生态的估值密码
招股书里还有一个细节:Jio计划把募资中的大部分用于偿还电信子公司的借款,其余投向资本开支。也就是说,这笔1080亿美元的估值,买的不是一家还在烧钱扩张的电信新兵,而是一家现金流已经能自我造血、顺手还债的平台型公司。Meta、Google等早期投资者的进入,以及母公司信实保留的多数股权,都指向同一个判断——市场赌的是“连接之上的那层”,而不是连接本身。这对国内出海的应用与设备厂商也是一面镜子:当你去讲“数字生态”的故事时,资本先问的,永远是这笔生态有没有自己造血的能力。
同一门生意,不同的资本体温。Jio用1080亿美元告诉市场——管道之外,还有平台。