移动通信网 云坪
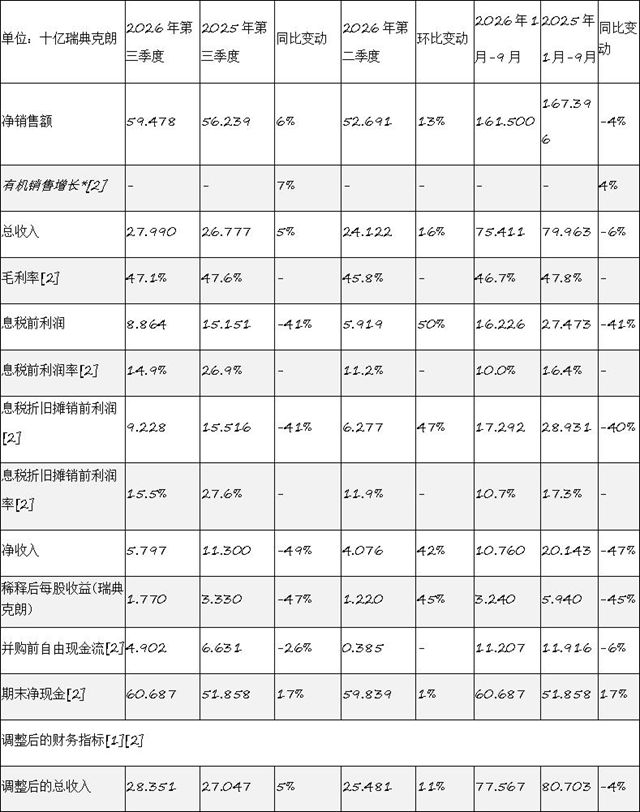
爱立信近日公布2026年第三季度财报,报告销售额达595亿瑞典克朗,上年同期为562亿瑞典克朗,有机销售额同比增长7%。这一增长主要由网络业务销售推动,四个市场区域中有三个实现有机销售额增长。调整后总收入增至284亿瑞典克朗,上年同期为270亿瑞典克朗;总收入报告值为280亿瑞典克朗。调整后息税折旧摊销前利润(EBITA)为101亿瑞典克朗,上年同期为158亿瑞典克朗,利润率从28.1%回落至17.0%——但这一落差主要源于上年同期包含76亿瑞典克朗的资本收益,剔除该一次性因素后,调整后EBITA实际实现同比增长,运营支出同步下降。在零部件成本上涨、地缘政治不确定性高企的行业环境下,这份财报展示了全球通信设备商在RAN市场整体平稳期内的执行能力。爱立信总裁兼首席执行官裴纳闻(Per Narvinger)表示,公司通过网络现代化、差异化连接和任务关键型网络三大领域斩获客户订单,重点战略市场需求旺盛叠加近期商业化举措,共同驱动了本季度增长。
【关键数据】
[1] 销售额595亿瑞典克朗,有机销售额同比增长7%
[2] 调整后EBITA为101亿瑞典克朗,利润率17.0%
[3] 调整后毛利率47.7%(上年同期48.1%)
[4] 净收入58亿瑞典克朗,稀释后每股收益1.77瑞典克朗
[5] 股份回购48亿瑞典克朗,并购前自由现金流49亿瑞典克朗
从技术层面看,本季度爱立信的核心叙事已从传统RAN硬件转向AI驱动的网络智能化。裴纳闻在财报中指出,客户反馈的核心共识是“需要更智能、更自主的网络来提升性能、效率、稳健性与韧性”,而爱立信产品组合中基于人工智能的功能已在客户网络中实际部署,并带来可量化的效率提升。这一方向直接对应全球运营商面临的运营支出压力——传统模式下网络参数调优依赖人工,而AI自主网络可将节能、故障预测、流量调度等环节自动化。爱立信的差异化连接布局涵盖网络切片、固定无线接入(FWA)与专网能力,面向工业企业对确定性时延的需求;任务关键型网络则瞄准公共安全、铁路、国防等场景,这些细分领域客单价高、粘性强,成为RAN主战场之外的第二增长曲线。在硬件侧,爱立信通过产品组合优化与定价调整抵消零部件成本上涨压力,调整后毛利率维持在47.7%的高位,仅较上年同期的48.1%小幅回落0.4个百分点,显示其在成本传导与供应链管理上的主动权。
竞争格局方面,全球RAN市场规模近年维持在约300亿美元量级,爱立信、华为、诺基亚三足鼎立的态势未变。爱立信本季度7%的有机增长在行业中处于领先水平——对比之下,诺基亚网络基础设施部门近年增速多在中低个位数区间徘徊。从盈利质量看,爱立信调整后毛利率47.7%显著高于诺基亚移动网络业务约40%的毛利率水平,这得益于其高价值的IPR收入(本季度网络业务利润率因知识产权收入追溯确认而上升)以及向软件与服务倾斜的收入结构。净收入方面,本季度为58亿瑞典克朗,稀释后每股收益1.77瑞典克朗,上年同期113亿瑞典克朗和3.33瑞典克朗中包含每股1.72瑞典克朗的资产剥离收益,剔除后盈利能力实际保持稳定。并购前自由现金流为49亿瑞典克朗,较上年同期的66亿瑞典克朗有所收窄,但公司仍拿出48亿瑞典克朗用于股份回购,几乎将全部自由现金流回馈股东,管理层对现金流质量的信心可见一斑。
从产业链角度审视,零部件成本已成为爱立信明年初明确提示的毛利率压力源。通信设备上游包括基带芯片、射频器件(PA功率放大器、滤波器)、FPGA/ASIC以及光模块等环节,近年受先进制程晶圆代工价格上调和地缘政治引发的供应链重构影响,采购成本普遍上行。爱立信的应对路径有三:一是产品组合优化,通过更高集成度的Ericsson Radio System平台降低单位物料成本;二是定价举措,向高价值客户与高毛利产品倾斜;三是效率提升,本季度宣布的运营架构简化举措即是其中一环,通过精简管理层级、加快决策速度,长期持续压降运营支出——本季度运营支出已实现同比下降。在下游,爱立信的收入结构正在多元化:网络业务仍是基本盘,云软件与服务业务利润率保持稳定,而企业业务因剥离iconectiv(美国号码携带数据库服务商)导致利润率暂时下降,该剥离交易涉及的资产处置收益曾在上年同期贡献显著利润。北美、东南亚与印度等战略市场5G建设与现代化改造需求,构成上游元器件需求的主要拉动力。
商业化落地层面,爱立信本季度的订单集中在三个方向。其一是网络现代化,即帮助运营商将现有设备升级至支持AI原生运维的新一代RAN平台,北美与欧洲主流运营商是主力客户;其二是差异化连接,针对FWA、网络切片等场景提供可差异化计费的能力,帮助运营商开辟消费级与行业级新收入来源;其三是任务关键型网络,覆盖公共安全专网、工业专网等高壁垒市场。在AI部署方面,爱立信自2023年起将AI能力嵌入其网络管理系统,本季度财报确认相关功能已在客户网络中部署并产生效率提升,覆盖节能管理、异常检测与容量预测等具体场景。资本运作上,48亿瑞典克朗的股份回购延续了爱立信近年高比例股东回报策略,而iconectiv的剥离则反映其聚焦核心网络业务的资产组合逻辑。裴纳闻本季度密集拜访客户的反馈显示,运营商资本开支意愿并未因地缘不确定性明显收缩,而是更倾向于投向能直接降低运营成本的智能化改造项目。
向前看,爱立信管理层对RAN市场的判断是“整体保持平稳”,这意味着行业性扩张红利有限,增长将更多来自市场份额、产品结构与运营效率的比拼。地缘政治不确定性被列为高位风险,直接影响包括北美市场准入政策、部分新兴市场的支付能力以及供应链成本波动。爱立信同期宣布的运营架构简化举措,是本轮财报中最具战略意味的动作——通过强化以客户为中心的组织形态和责任机制,目标是长期持续推动效率提升,这与其将AI能力产品化、软件化收入占比提升的整体战略互为支撑。竞争对手层面,诺基亚正通过并购Infinera强化光网络布局,华为则在5G-A与全光网络上加速迭代,三巨头在AI-RAN这一新赛道上的竞争刚刚开始。对爱立信而言,7%的有机增长、47.7%的调整后毛利率与近全额自由现金流的股东回报,构成了穿越行业平稳期的底气,而零部件成本上行与地缘变量,将是明年检验其成本传导能力与全球化布局韧性的两道必答题。
(完)