


移动通信网 云坪
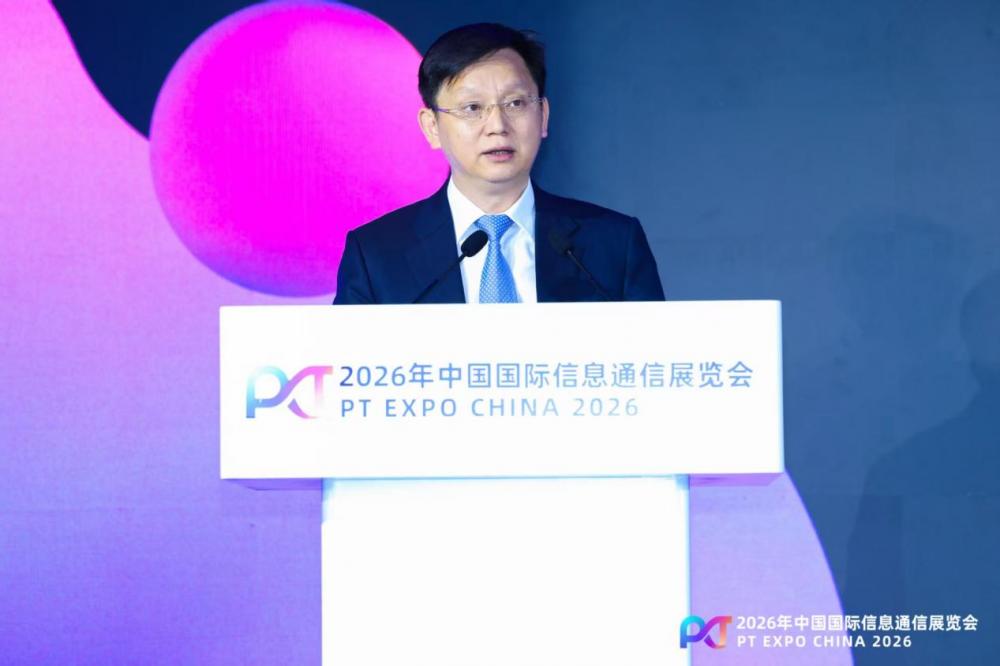
2026年中国国际信息通信展览会(PT展)开幕式上,中国广播电视网络集团董事长宋起柱发表主题演讲,系统阐述了中国广电“广电视听+信息通信+人工智能”三位一体的特色融合发展路径。这一表态折射出传统广电运营商在数字经济浪潮中的转型逻辑:不再局限于内容分发角色,而是向数据承载、智能服务全链条延伸。自2022年5G正式开网以来,中国广电已走过四年商业化运营历程,其与中国移动的共建共享模式被视为全球电信史上规模最大的异运营商网络合作案例之一。宋起柱将转型路径归纳为三个层面:强网筑基、兴网赋能、智慧生态,三者分别对应基础设施、数据要素和应用生态,构成从管道到平台再到智能服务的完整价值链条。在5G用户增长趋缓、传统有线电视用户持续流失的行业背景下,这一战略选择直接关系到广电能否在三大运营商主导的通信市场中站稳差异化位置。
【关键数据】
[1] 中国广电5G网络于2022年正式开网,至今已运营约4年
[2] 700MHz频段单基站覆盖半径可达中高频段的2至3倍
[3] 中试平台覆盖研发、测试、部署、共享、评测5个环节
[4] 4K/8K老片AI修复单部成本从数百万元降至数十万元级别
[5] 三大运营商每年AI领域投入均在百亿元量级
网络层面,中国广电的核心资产是700MHz黄金频段。这一低频段相比主流的2.6GHz、3.5GHz频段,单基站覆盖半径可扩大2至3倍,穿透能力强,特别适合广域覆盖和室内深层覆盖,建网成本显著低于中高频段方案。依托与中国移动的共建共享,广电以较低资本开支快速形成了覆盖全国的5G网络能力。在网络云底座方面,中国广电引入AI原生架构的智能化感知平台,重点满足大上行、高可靠、高并发、高时长的网络需求——这四项指标正是直播上行、工业视觉检测、超高清内容回传等新兴场景的技术门槛。同时,广电国家干线网的持续演进和有线接入网的光纤化、智能化改造,正在将传统同轴电缆为主的接入网升级为具备智能调度能力的光纤网络,为视听数据集的全量汇聚提供物理承载。这种“低频广覆盖+AI原生云底座+光纤化接入”的组合,构成广电区别于其他运营商的技术底色。
从竞争格局看,中国广电面临的对手是三家年收入数千亿元级别的运营商。中国移动2025年营收已突破万亿元,其“九天”大模型、算力网络布局领先;中国电信的“星辰”大模型和中国联通的“元景”大模型均已进入商用阶段。广电的差异化筹码在于独有的文化数据资产:全国网络视听、文旅、文博资源构成高质量视听文化数据集,这是训练垂类大模型的稀缺语料。宋起柱提出建设AIGC新视听生产治理国家中试基地,搭建研发、测试、部署、共享、评测五位一体的行业共创平台,对标的是内容生产领域的AI基础设施卡位。相比运营商在通用大模型赛道的正面竞争,广电聚焦“文化+科技”“网络+视听内容”的垂类路线,避开了算力军备竞赛的消耗战。全口径汇聚有线电视、广电宽带、5G用户数据的举措,也意味着广电首次在集团层面打通三网用户数据壁垒,为数据要素市场化提供基础。
产业链角度,“算力+平台+数据+模型+服务”一体化Token智慧生态的提出,将带动上下游多个环节。上游方面,文化算力专网的推进意味着广电需要在国家干线网基础上叠加智算资源,涉及GPU服务器、液冷数据中心、智能无损网络等采购,光模块、交换机厂商有望获得增量订单。中游方面,基础与垂类模型的部署需要云网融合能力支撑,广电与移动共享的5G核心网及自有的有线云底座将成为推理算力的调度中枢。下游方面,宋起柱披露的模块化服务清单——内容制作、智能译制、超高清修复、IP孵化、智慧运营——对应的是影视工业、出版翻译、版权运营等具体市场。其中智能译制和超高清修复是当前AIGC商业化落地最快的方向之一,4K/8K老片修复的单部成本已从人工模式的数百万元降至AI辅助的数十万元级别,广电掌握的海量存量片库在此领域具备天然优势。
商业化落地方面,中国广电客户端的迭代升级是面向C端的关键动作,目标是实现大中小屏全端通,即电视大屏、手机中屏与智能终端小屏的账号、内容、推荐体系打通,向全场景智慧化视听服务演进。B端和产业端开放度更高:面向企业开发者开放大模型调用能力,意味着广电正式进入MaaS(模型即服务)市场,与电信运营商的模型开放平台形成直接竞争;模块化产业服务则瞄准行业数字化转型需求。落地抓手是国家文化大数据体系建设——这一自2020年启动的战略工程要求打通全国文化数据资源,广电作为实施主体承担文化算力专网建设。中试基地模式下,AIGC内容生产的研发、测试、部署形成闭环,可缩短模型从实验室到生产环境的周期。从商业模型看,Token计费体系将广电的收入结构从传统的按月订阅、按流量计费,扩展到按调用量、按智能服务单元计费,打开第二增长曲线。
行业趋势层面,宋起柱的演讲传递出两个明确信号:其一,广电的融合战略已从概念阶段进入实施阶段,700M网络、数据汇聚、模型部署、生态开放形成递进关系,而非孤立布局;其二,国家文化大数据战略与文化算力专网的绑定,表明广电的转型获得政策层面的持续加持,其角色已从市场化的第四大运营商扩展为文化数字基础设施的国家队。对产业而言,广电开放大模型调用将加剧行业模型服务的价格竞争;对自身而言,挑战在于数据治理能力、模型研发投入与商业化节奏的匹配——三大运营商每年在AI领域的投入均在百亿元量级,广电的资金体量决定了其必须依靠共建共享和生态协同弥补差距。中国广电客户端全端通能否提升用户活跃度、模块化服务能否形成规模化收入,将在未来两到三年内检验这一Token智慧生态的实际成色。
(南山)


