


移动通信网 云坪
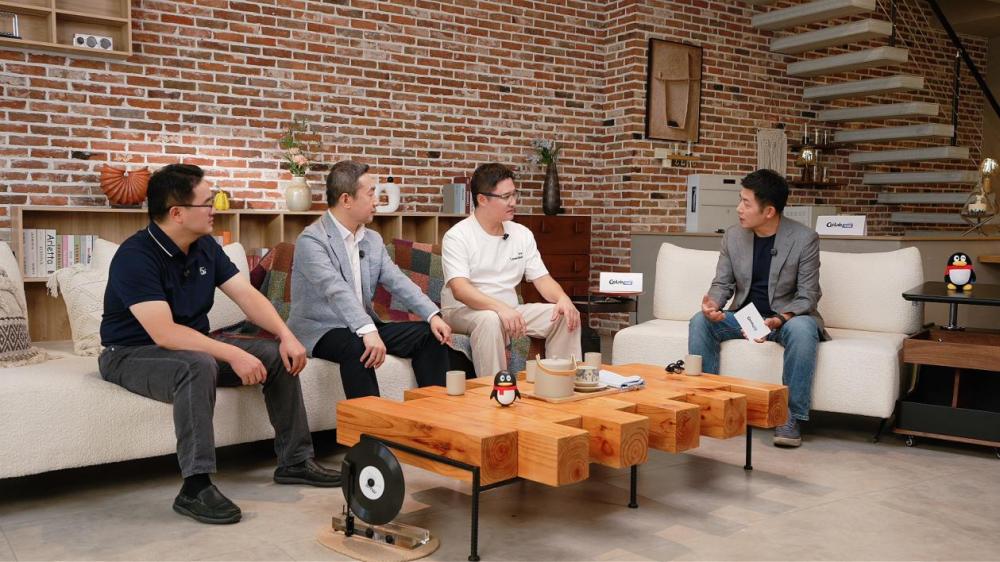
Agent时代的智能终端之争正在浮出水面,而这场竞赛的格局正在被一次多方对话勾勒清晰。在腾讯云联合C114通信网、中国信科院云计算与数字化研究所打造的“CoLab共创局”首期节目中,运营商、芯片、云、终端四方代表共同讨论“Agent时代的智能硬件”。联通华盛副总经理陈丰伟用八个字点破智能终端的本质——“无AI不终端,无连接不AI”,终端全面AI化已是确定性方向,但AI要发挥全功能必然依赖连接。这场讨论揭示了一个清晰的产业分工:云负责智能供给,芯片负责端侧算力,运营商负责连接、用户与计费,终端厂商负责感知、场景与入口。而运营商手中握有这场竞赛最庞大的资源——18亿手机用户、7亿多宽带用户,海量用户数据为AI发展提供了极为肥沃的土壤。四方牌面不同,但最关键的一组关系逐渐清晰:腾讯云与运营商的价值互补,或将成为决定智能终端产业走向的核心变量。
【关键数据】
[1] WorkBuddy桌面端月访问量2097万次(2026年6月)
[2] 混元模型参数覆盖0.5B至770B
[3] 运营商拥有18亿手机用户、7亿多宽带用户
[4] X-AI记忆眼镜整机重量26克,售价799元起
[5] Buddy AI生态共创计划首批23家伙伴,其中硬件类7家
腾讯云的价值藏在“智能”底座里,这套供给首先是一套完整的模型“血统”。腾讯云运营商行业总经理张斌给出了明确的技术路线:“我们并不是把大模型变小塞到终端里去,而是把智能分配在它该在的地方”——端上做快思考、云上做慢思考。支撑这一架构的是混元从0.5B到770B的全系列模型矩阵:小参数模型支撑AI眼镜与可穿戴设备的实时低功耗推理,大参数模型承接深度推理与跨系统复杂任务。这种“端云协同”的智能分配方式,避免了端侧算力瓶颈对体验的制约,也让云端模型的持续迭代能力得以充分发挥。模型之上,腾讯云已有一款真实跑起来的产品——WorkBuddy办公智能体。第三方数据给出了最硬的背书:易观分析《2026年二季度中国办公智能体平台市场洞察》显示,2026年6月WorkBuddy桌面端月访问量达2097万次,位居中国桌面端AI原生办公智能体第一。联通华盛副总经理陈丰伟的使用体验与之呼应:“现在我用的比较多的WorkBuddy成为我个人办公的入口,排在第一。”李未可科技创始人兼CEO茹忆则判断,WorkBuddy生态中的skills会越来越多。
从市场竞争格局看,办公智能体赛道已成为云厂商争夺的焦点战场。WorkBuddy以2097万次月访问量登顶桌面端AI原生办公智能体榜首,标志着腾讯云在C端办公入口的争夺中占据了先发位置。与依赖单一模型接口的竞争对手不同,腾讯云的差异化在于构建了覆盖多形态终端的硬件生态。2026年6月5日,腾讯云AI产业应用大会发布“Buddy AI生态共创计划”,首批23家共创伙伴中硬件类伙伴被摆在显眼位置——李未可、中兴通讯、安克创新等7家企业,覆盖智能眼镜、AI云电脑、智能耳机与办公硬件等品类,每一家代表一个真实的数据入口。这一布局与运营商庞大的用户基数形成互补:18亿手机用户是任何智能终端都绕不开的触达池,而移动等联名版WorkBuddy的发布,正是“腾讯云出产品、运营商出用户渠道”这一商业逻辑的直接落地。相比其他云厂商仍在模型能力层面竞争,腾讯云已经将战场推进到终端入口层面,智能办公入口正借运营商之手走向亿万终端用户。
产业链层面,智能终端的成本与商业结构正在被重新定义。四方分工中,芯片厂商承担端侧算力供给,中国移动芯昇科技总经理肖青点出当前产业链最棘手的问题:智能终端背后的计费账目混乱——硬件费、流量费、模型费、智能体服务费,收费主体不同、账号体系割裂,用户面对的是一笔算不清的账。运营商的解法是AI-eSIM:以码号为根基、开放计费能力,对模型与智能体统一出账、计费、分账。这相当于给腾讯云这类Token供给方装上了“水表”,智能供给方能收到钱,“卖智能”才能从概念变成一门可持续的生意。在成本结构上,“端快思考、云慢思考”的架构也有明确的分工逻辑:端侧小模型处理实时性要求高、功耗敏感的任务,云端大模型承担深度推理,两者通过高速连接协同。这决定了智能终端的成本由三部分构成——硬件成本、连接成本与智能调用成本,而运营商的统一计费体系恰好将三者整合为一张账单,大幅降低了用户使用门槛与产业链的交易摩擦成本。
商业化进展方面,腾讯云的“智能供给”已不停留在模型接口层面,而是流向了一台台具体终端。2026年7月17日WAIC世界人工智能大会期间,李未可科技发布首款接入腾讯云WorkBuddy的X-AI记忆眼镜,并宣布与腾讯云达成战略生态合作。这款眼镜整机仅重26克,官方售价799元起,搭载李未可自研WakeeMemory OS,开创“AI记忆眼镜”全新品类。其产品逻辑是全天候自动记录会议讨论、商务拜访、差旅行程,提炼决议、待办与合作节点,再自动同步至WorkBuddy生成文稿、PPT与日程——眼镜负责感知与记忆,云端负责理解与落地,“端快思考、云慢思考”形成真实闭环。李未可并非孤例,从中兴通讯的AI云电脑到安克创新的办公硬件,从音频入口到更多正在接入的终端形态,一条“端侧感知、云端智能”的硬件生态正在成形。7家硬件伙伴、23家共创伙伴的规模,意味着腾讯云供给的不只是一套模型,而是一张覆盖多形态终端的智能网络。
行业趋势层面,云厂商与运营商的深度绑定正在成为智能终端产业的主线。腾讯云有智能、有产品、有硬件生态,缺的是把这一切送到亿万用户手里的连接与渠道;运营商有用户、有渠道、有计费能力,缺的是让网络长出智能的模型与应用——云强在供给,运营商强在触达,合在一起智能终端才算“有源头、也有出口”。茹忆对这种协同的判断更为直接:“终端要依赖于云、依赖于整个网络体系,是云厂商、运营商,包括我们终端一起,给用户提供了一个非常好的用户体验。”入口永远交给用户投票,底座需要有人来搭。当“无AI不终端,无连接不AI”成为产业共识,混元0.5B到770B的模型矩阵、18亿手机用户的触达池、AI-eSIM统一计费体系与2097万次月访问量的办公入口组合在一起,腾讯云与运营商的合作正在补齐智能终端最缺的两块拼图:一个供给智能,一个算清账、送达到人。谁能把“智能”与“连接”两块底座拼在一起,谁就握住了Agent时代智能终端的入场券,而这场围绕终端入口的争夺战才刚刚开始。




