


移动通信网 林知远
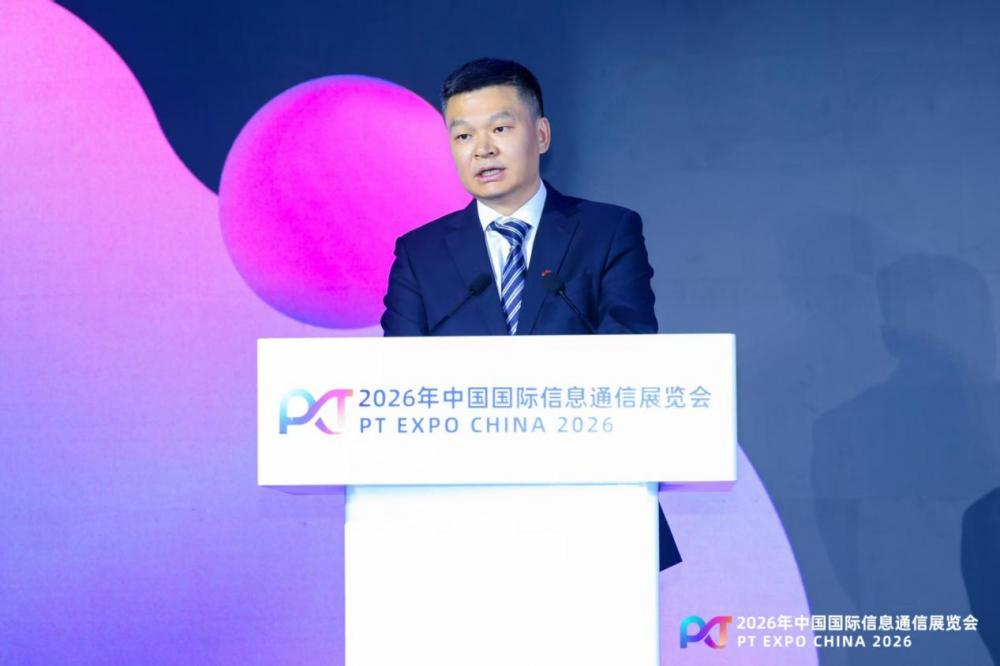
9月23日,2026年中国国际信息通信展览会(PT展)在北京开幕,中国联合网络通信集团副总经理邱宝华在开幕式主题演讲中宣布,中国联通将全面开放Agent+Token+AI云运营体系,把算力供给、模型调用、场景回报统筹“算成一本账”,推动运营模式从“供流量”向“供Token”、从“传比特”向“赋智能”、从“连接力”向“生产力”全面转型。这一表态被视作传统电信运营商在AI时代重塑商业模式的标志性宣示。数据显示,中国联通连接总规模已突破13亿,连接对象正从联人、联物向联身、联智持续拓展。邱宝华强调,联通正加快由传统管道提供商向数字综合服务商蜕变,落实“六张网”部署,建强新一代通信网与算力网两张核心底座。在5G-A商用提速、智算需求井喷的当口,运营商手中的网络资源正被重新定价——从按带宽计费转向按Token、按智能体调用量计费,这直接改写了运营商与云计算厂商、大模型企业之间的竞争边界。
【关键数据】
[1] 中国联通连接总规模突破13亿
[2] 打造GW级算力数字园区
[3] 算网数智业务收入占比超30%
[4] 智算中心单千瓦建设成本约3万-5万元
[5] 三大运营商2026年算力投资占资本开支比例提升至25%以上
技术层面,中国联通此次发布的核心抓手是“联通智算云8.0”。该版本强调算电、算网、算芯、算模、算安、算数六个维度的深度协同,目标是构建AI时代“可信词元基础设施”,即为Token的生成、计量、交易、结算提供类似电网级的基础设施保障。算电协同解决智算中心的能耗瓶颈,算网协同让算力调度与光网络带宽联动,算芯协同打通国产AI芯片的适配层,算模协同则将大模型推理能力直接嵌入云服务目录。与之配套,联通升级了元景MaaS平台,并升级为元景词元运营平台,承担Token计量、模型分发与Agent托管职能。在产品侧,联通创新推出“联通魔方”产品,以拖拉拽方式实现按需消费、按量定价,试图以差异化产品形态破解云服务市场的同质化价格战。同时发布的元景数字员工,覆盖日常办公、代码开发、学习、生活等多元场景,将大模型能力封装为可直接上岗的“AI劳动力”,这一产品形态直接对标钉钉、飞书生态内的智能体商店。
从市场格局看,中国联通此番开放运营体系,矛头直指阿里云、腾讯云、华为云主导的公有云市场以及字节豆包、阿里通义等大模型平台的调用量生意。中国电信早前提出“息壤”算力调度平台,中国移动力推“九天”大模型与算力网络,三大运营商均已将AI基础设施作为第二增长曲线。联通选择“Agent+Token+AI云”三合一开放,差异化在于将通信网的连接能力、算力网的资源池与模型层的调用服务打包为统一账户体系,客户无需在云厂商、模型厂商之间分别采购。从体量看,全国在用智算中心机架规模2025年已超百万架规模量级,三大运营商合计占国内智能算力供给的一半以上,其中联通明确加大算力基础设施战略性投入,打造GW级数字园区。中国联通2025年上半年财报显示,算网数智业务收入占比已超过三成,成为收入增长的第一引擎,传统移动和宽带业务增速则回落至低个位数。
产业链角度,Agent+Token+AI云运营体系一旦规模化,将重构上下游利益分配。上游是国产AI芯片与服务器厂商,联通智算云8.0的算芯协同意味着寒武纪、昇腾生态的采购占比将持续提升,GW级数字园区的电力配套需求也拉动了液冷、HVDC电源产业链。中游是模型厂商,元景MaaS平台开放后,第三方大模型可以Token批发形式接入联通渠道,按调用量分成,这为中小模型公司提供了绕过C端获客成本的B端变现通道。下游则是政企客户与ISV,联通魔方的拖拉拽设计与按量定价模式,将原本动辄数月的AI项目制交付压缩为小时级的自助开通,交付成本有望下降一半以上。成本结构上,智算中心单千瓦建设成本约3万至5万元,Token推理成本则随国产芯片规模化持续下探,运营商凭电价、土地与网络资源优势,在推理算力环节的边际成本低于互联网云厂商,这是其敢于“算一本账”的底层筹码。
商业化落地方面,中国联通的AI布局已有多条线并进。元景大模型此前已在政务热线、工业质检、网络优化等场景部署,数字员工产品则瞄准企业降本刚需——按行业测算,引入数字员工处理标准化办公与代码任务的岗位成本,约为人工的五分之一至十分之一。联通智算云8.0在安全合规层面强调“算安”协同,为金融、政务等高敏感行业提供数据不出域的私有化Token服务,这恰是公有云大模型难以覆盖的增量市场。邱宝华提出的“场景回报纳入一本账”,实质是将AI项目的ROI核算前置:客户按智能体产出的业务效果付费,而非单纯按调用量付费,这种按效计费模式若跑通,将成为AI商业化从“卖资源”转向“卖结果”的关键实验。此外,联通与政、产、学、研、用的协同生态已扩展至能力共助、平台共建、产品共创、客户共享四个维度,合作伙伴可通过共享客户体系直接触达联通的海量政企存量客户。
行业趋势上,此次宣示折射出运营商集体转型的紧迫感。国内移动用户渗透率已超120%,传统管道业务天花板清晰可见,而Token消耗量正以每季度翻倍级的速度增长,推理算力缺口成为确定性机会。三大运营商2026年资本开支结构中,算力投资占比均已提升至25%以上,5G投资则持续收缩,联通GW级数字园区即是这一转向的注脚。邱宝华提出的“供流量向供Token、传比特向赋智能”的转型框架,为整个行业提供了可复用的叙事。后续可量化的观察指标包括:联通Token调用量与数字员工开通数是否进入财报披露口径、元景词元运营平台接入第三方模型的数量、以及智算云8.0在政务与金融行业的订单落地规模。若Agent+Token+AI云的统一运营账本在年内跑通首批标杆案例,运营商与云厂商、大模型公司之间的竞合关系将进入新一轮重排,中国AI基础设施市场的定价权之争也将从算力期货延伸到Token现货。


