


移动通信网 云坪
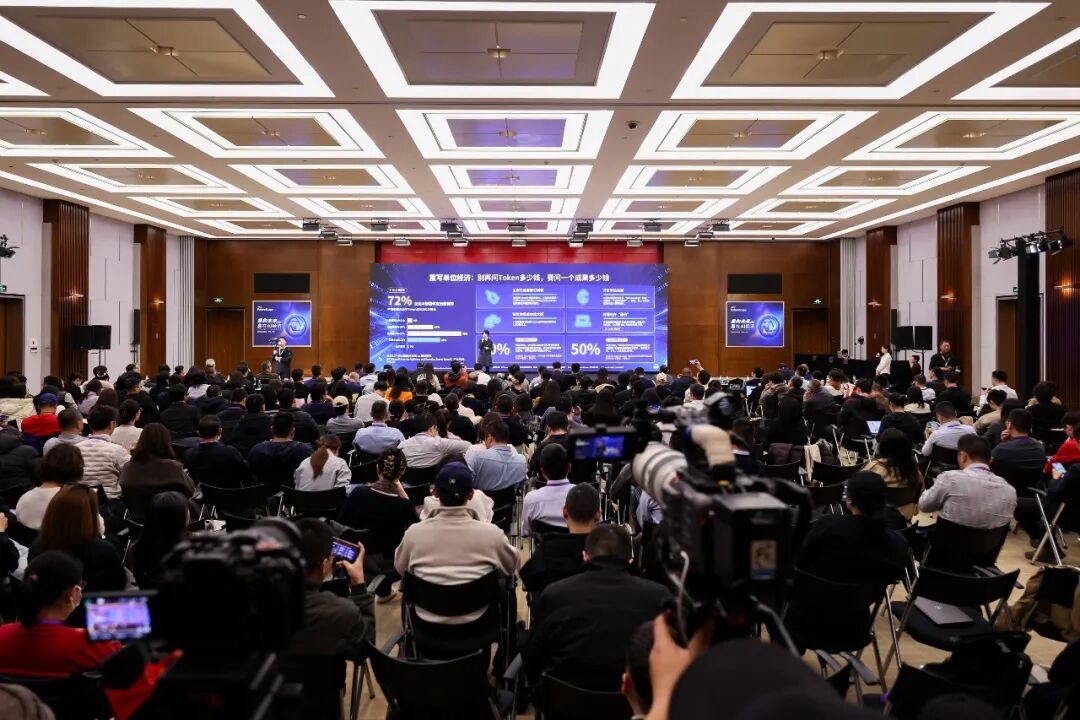
2026年11月18日,IDC FutureScape 2027:中国ICT市场预测论坛在北京举行,论坛以“重构未来,赢在AI经济”为主题,吸引国内外科技领域300多位企业决策者与技术领袖参会。会上发布的一则前瞻性洞察引发广泛关注:到2027年,中国2000强企业的CFO和CIO将调整40%的新增AI投资,从仅凭试点成效争取投资,转向在上线前明确成本基线与预期业务成果的项目。这一预测折射出AI投资逻辑的深层转变——企业不再满足于技术演示,而要求可衡量的回报。IDC中国区总裁霍锦洁在开场致辞中给出了更根本的判断:AI不是加法,而是“重写”。IDC预测,到2028年,全球42%的头部企业将重构智能体与应用资产。论坛同时发布了IDC FutureScape 2027年度预测,涵盖25个研究领域共250项预测,涉及AI工厂、企业软件、量子计算、金融服务、医疗健康、政府等方向,中国启示与中国预测将于2026年12月至2027年1月陆续上线。
【关键数据】
[1] 到2027年,中国2000强企业CFO和CIO将调整40%的新增AI投资(%)
[2] 到2028年,中国企业40%的生产级Agent将具备自进化能力(%)
[3] 到2030年,75%的企业将把部分业务迁移到专属云及私有AI算力工厂(%)
[4] 到2030年,中国终端市场出货量达9.3亿台,其中AI终端3.0亿台,5年复合增长率16.5%(亿台/%)
[5] 到2030年,全球智能机器人出货量近6300万台,中国市场近1300万台,5年复合增长率约12.8%(万台/%)
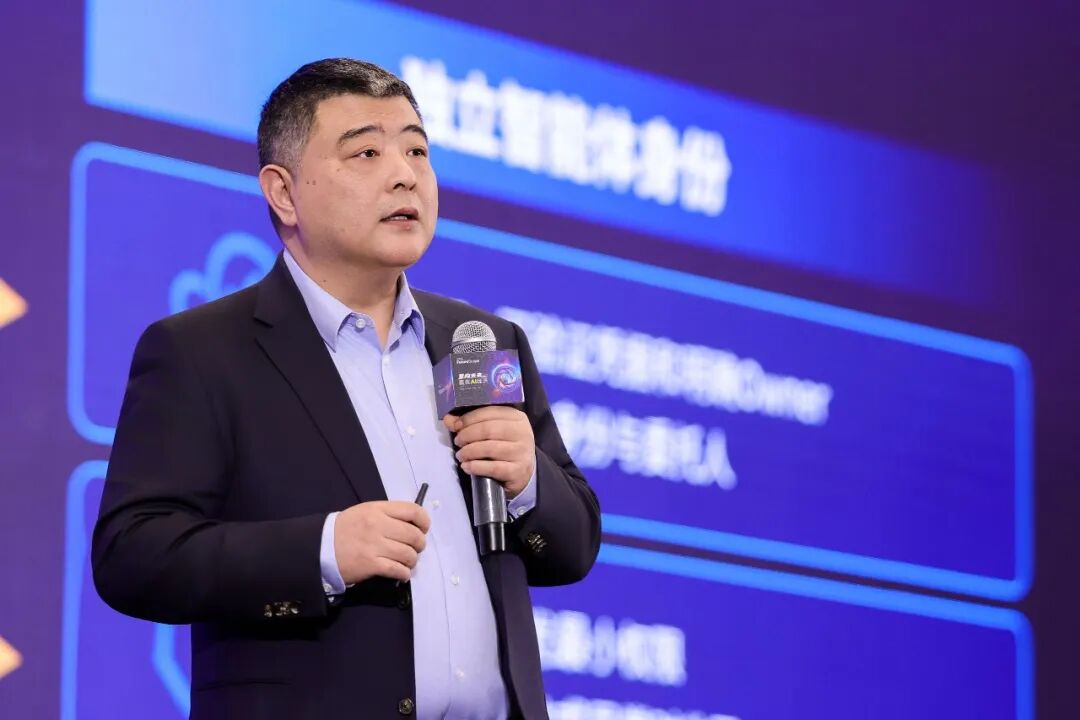
IDC集团副总裁钟振山分享了《IDC FutureScape:AI与自动化演进速度2027年度预测——中国启示》的核心内容。在智能体技术演进层面,到2028年,中国企业40%的生产级Agent将具备自进化能力,能够基于任务记录、评测结果和人工反馈,持续改进其运行依赖的Prompt、记忆、知识、Skill、工具、工作流和模型等能力与资产,从而降低Agent上线调优与持续维护成本。这一机制的本质,是将传统“上线即定型”的应用模式改造为持续学习、持续迭代的动态系统,运维成本曲线因此被重新定义。与此同时,智能体规模化带来的安全治理问题被摆上桌面。IDC预测,到2028年,中国500强企业70%的生产级Agent将拥有独立的非人类身份,按任务获得临时的最小权限,并完整记录授权、行动和生命周期。这意味着智能体将从“工具”升格为需要身份管理、权限控制和审计追溯的“数字员工”,其治理复杂度将比传统IT系统提升一个量级,也催生出全新的智能体身份管理市场。
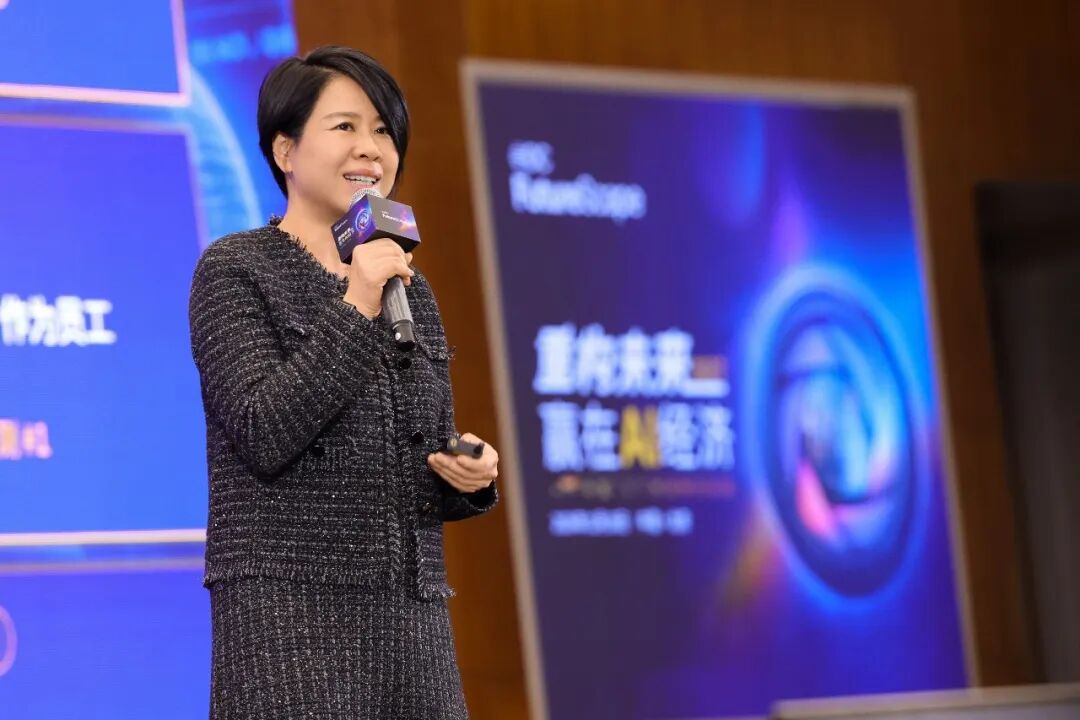
在算力基础设施层面,IDC中国副总裁周震刚指出,智能算力底座的竞争已经从单颗芯片性能比拼,转向芯片、超节点互联架构与绿色数据中心协同的系统级较量。面向大模型与智能体持续增长的算力需求,新一代算力设施需要依托超节点打破传统集群通信瓶颈,并结合算电协同与低碳设计,实现高密度算力的高效、可持续交付。成本压力正在改变企业上云路径。根据《IDC FutureScape:AI工厂重塑IT 2027年预测——中国启示》,超大规模厂商的高端AI基础设施成本快速上涨,到2030年,75%的企业会把部分业务迁移到专属云以及私有AI算力工厂,以此控制成本。从市场规模看,IDC全球及中国副总裁王吉平提出,我们正处于物理AI周期与AI超级大周期双频共振的时代:到2030年,中国终端市场出货量将达到9.3亿台,其中AI终端出货量3.0亿台,5年复合增长率16.5%;全球智能机器人出货量将接近6300万台,5年复合增长率约12.8%,其中中国市场出货量近1300万台。
产业链视角下,AI经济正在重构从芯片、数据中心到终端设备、工业现场的完整价值链。上游算力环节,超节点互联架构成为打破传统集群通信瓶颈的关键,算电协同与低碳设计成为新建数据中心的标配考量,绿色供电能力正在成为算力厂商的核心竞争力之一。中游云服务环节,公有云与专属云、私有AI算力工厂之间的成本博弈将持续到2030年,75%企业的业务迁移意向已经为私有算力工厂厂商释放出明确的增量市场信号。下游终端与工业环节,具身智能驱动机器人正从功能型设备走向任务型终端,自主执行能力重塑产品价值与市场增长曲线。IDC中国高级研究经理杜雁泽指出,制造业正在开启工厂底层范式重写:工业智能体、人形机器人加速走进生产和物流现场,推动产线和供应链作业自主化;物理AI打通设备感知、决策与执行闭环,重塑车间生产、运维、质检、物流流程。
商业化落地的节奏也有了量化坐标。根据《IDC FutureScape:制造业和供应链2027年度预测》,到2030年,随着智能体AI从“建议”走向“决策”,75%的大型制造商将把物理AI视为必要的执行层,从而获得25%的流程效率提升。这一转变的关键在于智能体角色的升级——从给人类操作员提供建议,到直接接管执行环节,覆盖生产调度、设备运维、质量检测和物流分拨等具体场景。投资结构层面,IDC中国副总裁兼首席分析师武连峰系统解读了ICT市场规模与支出结构、数智化转型投资方向,以及金融行业AI应用场景与市场机会。他披露的两项重点预测显示:到2027年,随着AI赋能成为集中业务流程职能改善和各业务条线收入扩张的基础,60%的AI资金将超出单一IT预算的范围,AI支出正从IT部门预算向业务部门经营性投入迁移;同时,40%的新增AI投资将以明确的成本基线和预期业务成果为前置条件,投资纪律显著收紧。
面向AI超级周期的竞争策略,武连峰建议数智化厂商和行业用户从五个维度布局:AI价值运营、企业AI工厂、行业核心AI、AI可信运营、AI原生组织。这五个维度分别对应价值度量、算力自主、场景深耕、安全治理和组织变革,构成企业驾驭AI经济周期的完整框架。论坛最后,IDC中国副总裁韩国华分享了如何利用前瞻性研究洞察帮助企业找准目标市场,并在GEO时代以可信内容赢得客户心智,驱动业务增长——这意味着生成式搜索正在重塑企业获客链路,内容可信度成为新的竞争资产。整体来看,IDC此次发布的250项预测勾勒出的图景十分清晰:AI竞争的重心已经从模型能力转向真实场景中持续创造可衡量、可持续的业务价值,自进化Agent、非人类身份、私有AI算力工厂、物理AI执行层等方向,将成为2027年至2030年中国ICT市场最具确定性的结构性机会。




