


移动通信网 赵哲超
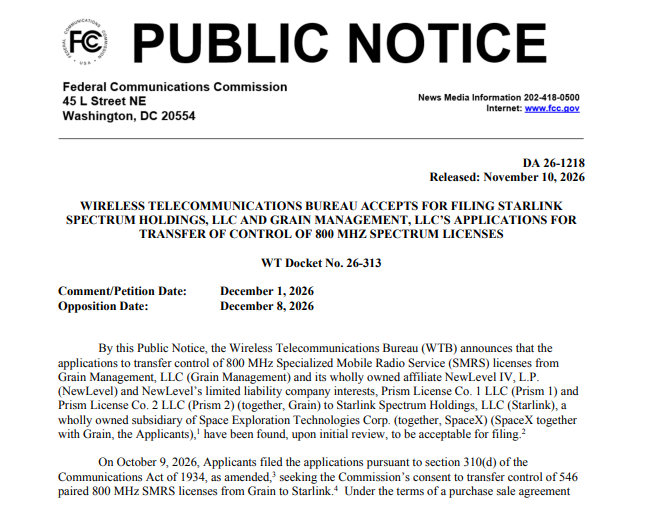
美国联邦通信委员会(FCC)当地时间11月10日发布公告,正式受理SpaceX收购私募基金Grain Management旗下800MHz频谱资产的相关申请。这笔交易规模可观,涉及546张成对频谱牌照,覆盖美国50个州、华盛顿特区、波多黎各及美属维尔京群岛的3224个县,牌照覆盖区域涉及约100%的美国人口。Grain Management已于10月8日宣布与SpaceX签署最终协议,向后者出售其全美800MHz频谱组合,双方未披露交易金额。按照交易架构,SpaceX将通过全资子公司Starlink Spectrum Holdings,取得Prism License Co. 1和Prism License Co. 2两家牌照持有公司的控制权,相关牌照涉及最多14MHz的成对800MHz频谱。这一动作标志着SpaceX的通信版图从近地轨道卫星向地面频谱资源全面延伸,FCC公告显示,相关意见及反对申请的提交截止日期分别为12月1日和12月8日。
【关键数据】
[1] 546张成对频谱牌照
[2] 覆盖3224个县、约100%美国人口
[3] 最多14MHz成对800MHz频谱
[4] Starlink用户超过400万,覆盖100多个国家
[5] 已发射超过200颗直连手机专用卫星
800MHz属于低频段频谱,其物理特性决定了它在广域覆盖场景中的独特价值:相比3.5GHz的中频段,800MHz信号的传播距离更远、绕射能力更强,室内穿透损耗也显著更低,通常被用于构建移动通信网络的广域覆盖层。根据移动通信工程经验,低频段基站的覆盖半径可达中频段的3至5倍,在偏远农村地区单站覆盖面积可超过数十平方公里,这意味着用较少的基站数量即可实现全国范围的信号覆盖。14MHz成对频谱(上下行各约7MHz)虽然容量有限,无法支撑高密度城区的流量需求,但足以承载语音、短信和物联网等基础业务。SpaceX计划将这部分频谱用于Starlink Mobile业务,结合其卫星直连手机系统与地面通信设施组建混合网络——卫星负责无处不在的基础覆盖,地面频谱负责人口密集区域和室内场景的容量补充。SpaceX还于10月27日另行向FCC提出申请,希望使用相关频段提供卫星补充覆盖服务(SCS),该项申请目前仍处于审查阶段。
从竞争格局看,这笔交易将使SpaceX直接切入美国移动通信市场。目前美国移动市场由Verizon、AT&T和T-Mobile三大运营商主导,三家合计占据超过90%的订阅份额。T-Mobile已与Starlink合作开展卫星直连手机商用服务,但SpaceX自持频谱后,其角色将从合作方转变为潜在的独立竞争者。频谱是美国运营商最稀缺的资源之一,此前Verizon与AT&T联合竞拍C波段频谱耗资超过680亿美元,而在2024年完成的Auction 108中,800MHz附近的低频段牌照竞争同样激烈。若按美国低频段频谱拍卖的历史成交价估算,覆盖全美约100%人口、546张牌照的组合估值可能达数十亿美元量级。对于SpaceX而言,这与其说是购买频谱,不如说是购买一张全国性移动虚拟运营网络的“物理准入证”。Starlink当前用户已超过400万,遍布100多个国家,卫星直连手机用户也在快速放量,自持地面频谱将大幅降低其对传统运营商的依赖。
这笔交易对通信产业链上下游的影响深远。上游方面,800MHz低频段基站的单位覆盖成本远低于中高频段,单站设备加部署成本通常在数万至十余万美元之间,SpaceX若采用精简的广域组网策略,预计部署数千个基站即可实现全国基础覆盖,总投入可控制在数亿美元级别,远低于传统运营商动辄数百亿美元的网络建设开支。下游方面,手机终端芯片需要支持n5或n26等800MHz频段,目前高通、联发科的主流5G基带芯片均已原生支持这些频段,这意味着SpaceX无需推动终端产业链做任何定制改动,现售手机即可接入其网络。对Grain Management而言,出售频谱组合是一次资产变现,该公司近年来持续在频谱领域进行投资套利操作。若交易获批,SpaceX还需遵守FCC此前针对该批频谱设定的地面网络建设及卫星直连通信部署要求,包括具体的建站时限和覆盖人口指标,这构成了一定的资本开支承诺压力。
商业化层面,Starlink Mobile的路径已初步清晰。SpaceX已发射超过200颗支持直连手机功能的专用卫星,单星配备大型相控阵天线,可与普通4G LTE手机直接通信。卫星直连模式的理论速率目前约为每秒数兆比特,主要支持短信和基础数据业务;而配合地面800MHz频段后,用户在户外可使用卫星链路,进入城市和室内则切换至地面网络,混合网络可将体验大幅拉升至传统移动通信水平。潜在应用场景包括偏远地区的应急通信、物联网资产追踪、以及面向农村用户的基础移动套餐。FCC对卫星补充覆盖框架的推进也为这一模式提供了监管基础,T-Mobile与Starlink合作的直连服务已在美国启动商用,验证了市场接受度。若800MHz频谱交易在12月意见征集期后顺利获批,SpaceX将获得从卫星到地面、从频谱到用户的全链条闭环能力,美国移动通信市场的竞争结构或将迎来数十年来最大的一次变量注入。
从行业动向观察,卫星与地面通信的融合正在加速。除SpaceX外,AST SpaceMobile已与AT&T、Verizon签署合作协议,计划建设覆盖全美的卫星直连网络;亚马逊Kuiper也在布局类似的星座通信计划。频谱成为各方争夺的核心筹码,2025年以来美国已发生多起频谱资产交易,运营商与科技公司对低频段、中频段资源的争夺推高了频谱估值。SpaceX此次通过收购持牌公司控制权而非直接竞拍的方式获取频谱,规避了公开拍卖的价格战,交易效率更高。FCC对卫星直连通信的监管态度总体积极,但在地面建设义务、干扰协调等环节仍设置了明确的合规门槛。对于全球通信行业而言,一个由卫星运营商主导的混合网络模式若在美国跑通,将为其在发展中国家和偏远地区的复制提供范本,Starlink在国际市场已有超过400万用户的基础,叠加频谱资源后的全球扩张路径已然清晰。




