


移动通信网 赵哲超
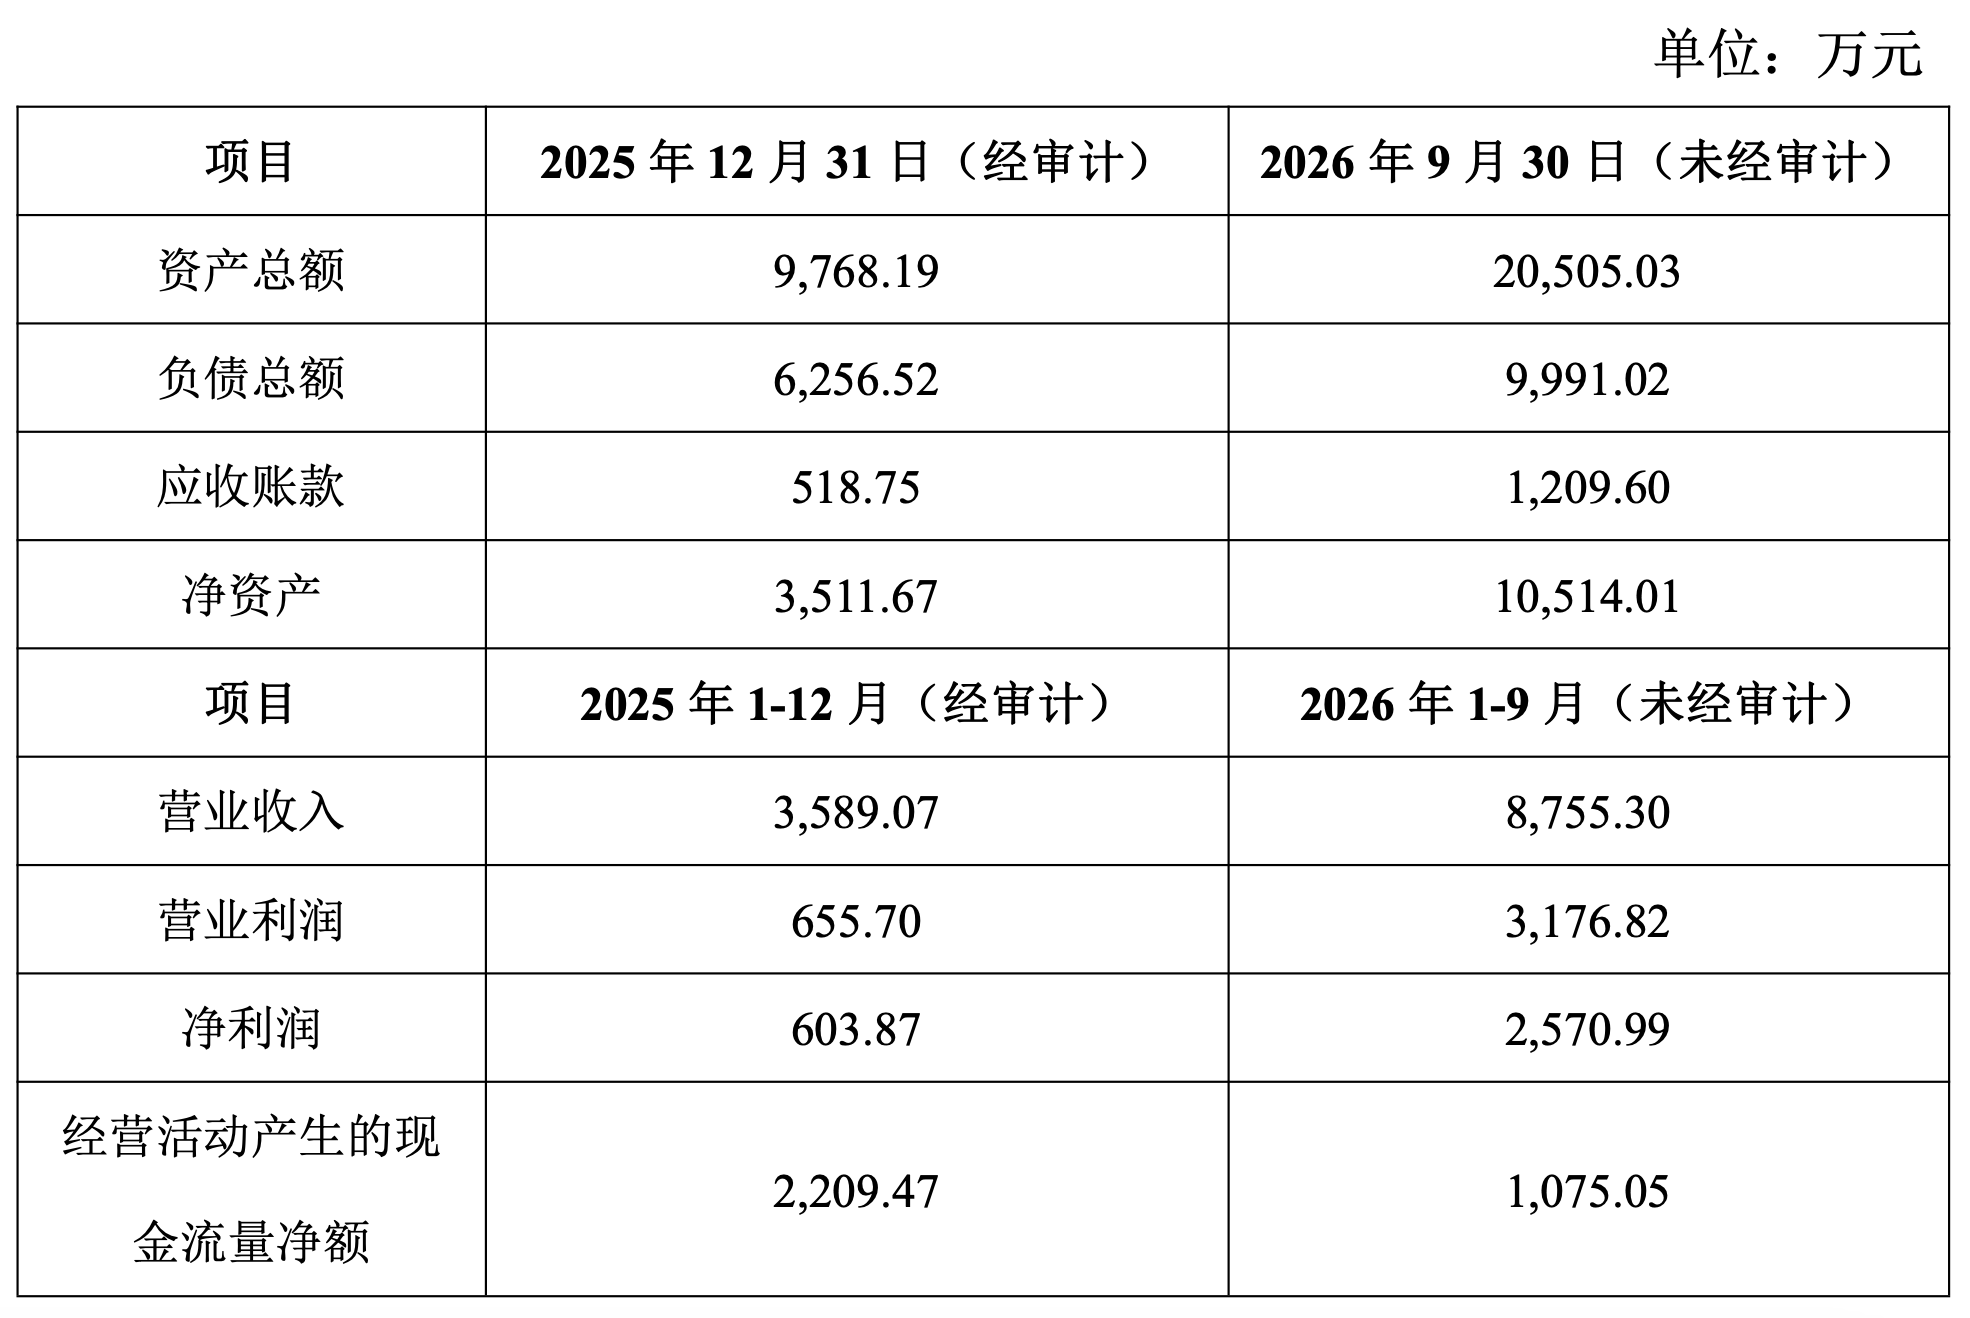
11月10日晚间,四川省自贡运输机械集团股份有限公司(以下简称“运机集团”)公告披露,拟以现金1.82亿元收购深圳市锐博自动化设备有限公司(以下简称“深圳锐博”)40.9993%股权。值得注意的是,这并非运机集团首次布局——今年7月,公司已通过增资方式取得深圳锐博10.0007%股权。本次交易完成后,运机集团合计持股比例达到51%,深圳锐博正式成为其控股子公司并纳入合并报表范围。运机集团主业为输送机械装备,此次并购标志着这家传统装备制造企业正式切入半导体封装设备赛道。从交易结构看,以深圳锐博2026年前9月净利润2570.99万元估算,本次收购对应对赌估值处于行业合理区间,而现金支付方式也避免了股权稀释。运机集团在公告中明确表示,本次交易是围绕公司核心能力展开的产业并购,旨在降低单一行业周期波动对业绩的影响。
【关键数据】
[1] 收购对价18221.9111万元(收购深圳锐博40.9993%股权)
[2] 全球固晶机市场规模预计由2025年16.6亿元增长至2030年66.0亿元,复合增长率19.2%
[3] 深圳锐博2026年前9月营收8755.30万元,净利润2570.99万元
[4] 深圳锐博2025年营收3589.07万元,净利润603.87万元
[5] 运机集团合计持股51%(10.0007%增资+40.9993%收购)
深圳锐博是一家聚焦半导体封装设备研发、生产及销售的高新技术企业,主营半导体固晶/共晶贴片设备及功率器件焊接设备。固晶贴片机和共晶贴片机是芯片封装产线中的核心设备,其作用是将芯片精确贴装到基板或引线框架上,贴装精度直接决定封装良率与器件可靠性。随着芯片向更高集成度、更高性能方向迭代,芯片贴装精度要求已由微米级向亚微米级提升,对设备的运动控制、热管理及视觉定位系统提出了严苛要求。深圳锐博的核心技术能力集中在精密控制与机器视觉两大方向,其中机器视觉系统负责芯片与基板的亚微米级对位识别,精密控制系统则保障高速运动下的贴装重复精度。功率器件焊接设备方面,随着碳化硅、氮化镓等第三代半导体器件对耐高温、低空洞率焊接的需求上升,共晶工艺设备成为功率半导体封装升级的关键环节,深圳锐博的产品线恰好卡位这一技术节点。
市场层面,半导体封装设备正迎来结构性增长窗口。据弗若斯特沙利文数据,全球固晶机市场规模预计由2025年的16.6亿元增长至2030年的66.0亿元,2026至2030年复合增长率达19.2%。这一增速显著高于半导体设备行业整体水平,其驱动力来自两方面:一是先进封装(如Chiplet、2.5D/3D封装)对高精度贴装设备的增量需求;二是功率半导体在新能源汽车、光伏储能领域放量带来的焊接设备需求。从竞争格局看,全球高端固晶机市场长期由Besi、ASMPT等国际厂商主导,国产设备主要在中低端市场渗透,国产化替代空间广阔。国内市场参与者包括新益昌、快克智能等上市公司,深圳锐博的营收体量虽然当前规模较小,但增长曲线陡峭:2025年全年营收3589.07万元、净利润603.87万元,而2026年前9月营收已达8755.30万元、净利润2570.99万元,前三季度营收接近上年全年的2.4倍,净利润超过上年全年的4倍。
从产业链角度分析,本次并购对运机集团的产业协同价值体现在多个环节。上游方面,半导体封装设备对结构件的精密加工要求极高,运机集团多年积累的精密加工能力可转化为深圳锐博设备核心部件的供应链保障,降低其外协成本与交付周期。中游环节,运机集团的系统集成经验可帮助深圳锐博提升整机装配与测试的标准化水平。下游与渠道方面,运机集团拥有覆盖多个国家和地区的全球交付体系与海外服务网络,深圳锐博的海外研发、销售与服务体系与之形成区域协同,双方可在精密加工、整机集成、海外渠道、供应链整合等方面逐步形成协同。财务影响上,深圳锐博属于典型的高毛利半导体设备业务,纳表后将优化运机集团的业务结构与收入结构,提升高毛利业务占比,改善整体盈利质量。运机集团传统输送机械业务与下游矿山、港口等行业景气度高度相关,周期性明显,而半导体设备业务的高成长性可对冲这一波动。
商业化进展方面,深圳锐博的业绩爆发印证了其产品已获得下游客户实质认可。2026年前9月8755.30万元的营收中,功率器件焊接设备与固晶/共晶贴片设备构成双轮驱动。应用场景上,固晶设备广泛应用于功率器件(IGBT、MOSFET、SiC模块)、LED封装、光通信器件及传感器封装产线;共晶贴片设备则主要服务于对散热和可靠性要求较高的高功率激光器、射频器件及车规级芯片封装。从交付节奏推断,深圳锐博前三季度净利润率达29.4%,显著高于一般装备制造企业10%至15%的水平,表明其产品具备较强的定价权和技术壁垒。对于运机集团而言,并购完成后的整合路径清晰:短期内保持深圳锐博团队独立运营,中期推进供应链与制造资源整合,长期借助上市平台资本优势支持其扩产与研发投入,卡位先进封装设备国产化窗口期。
从行业动向看,传统装备制造企业跨界并购半导体设备资产已成为近两年的典型资本路径。与自建研发团队动辄三五年周期相比,并购可快速获取技术团队、客户资源与产品认证资质。深圳锐博原股东保留49%股权,也形成了利益绑定机制,管理层持续经营动力得以保障。政策层面,半导体设备国产化持续获得产业基金与地方资本支持,固晶机19.2%的复合增长率为国产厂商提供了足够的增量市场。对运机集团而言,1.82亿元现金支出相对其体量可控,而获得的则是一个处于业绩高速增长通道的半导体设备平台——若深圳锐博维持前三季度的增长斜率,其2027年营收有望突破1.5亿元,对上市公司利润表的贡献将持续放大。本次交易完成后,运机集团将形成输送机械与半导体封装设备双主业格局,其在资本市场的高端制造估值逻辑也将随之重构。




