


移动通信网 赵哲超
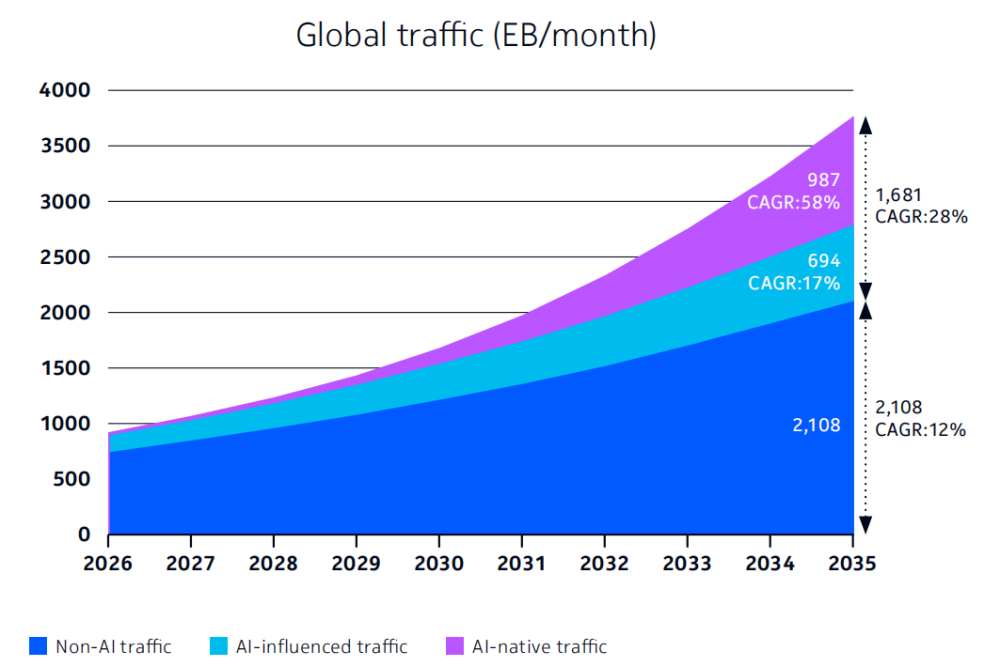
诺基亚11月10日发布最新《全球网络流量报告》,给出了一个足以改写全球通信基础设施投资逻辑的预测:到2035年,人工智能将驱动全球近一半的网络流量,届时全球网络总流量将增至2026年水平的近四倍,达到每月约3789EB。这一数字的量级变化并非简单的消费视频增长延续,而是流量结构性重构——44%的流量将由AI工作负载贡献,其中Agentic AI(自主智能体)产生的流量将达到2026年水平的160倍,Physical AI(物理AI,包括与周边环境交互的机器人和车辆)流量将达到2026年水平的105倍。这一预测的背景是,全球运营商正处在5G投资回收期与6G标准启动期的交叉点上,网络架构决策窗口正在收窄。传统移动网络以下行下载场景为核心设计,上行容量通常仅为下行的十分之一左右,而AI时代的流量重心正在向上行和实时交互方向倾斜,这对现网的空口分配、回传架构和数据中心布局均构成根本性挑战。
【关键数据】
[1] 2035年全球网络总流量达每月约3789EB,为2026年水平的近4倍
[2] 2035年44%的网络流量由AI驱动
[3] Agentic AI流量2035年将达2026年水平的160倍,Physical AI达105倍
[4] 2035年边缘和城域核心基础设施将承载36%的AI原生流量
[5] 2035年FWA将贡献超过三分之一的消费者蜂窝网络流量,Physical AI超90%流量来自上行链路
从技术原理层面看,这一流量重构的驱动力来自AI工作负载的三个特性。其一是上行密集:诺基亚报告预测,到2035年,Physical AI应用超过90%的流量将产生在网络上行链路方向,这与今天以短视频下载为主的流量模式形成镜像式倒转——机器人采集的环境感知数据、车辆的激光雷达与摄像头数据流均需持续上传。其二是实时性:Agentic AI智能体需要在毫秒级延迟内完成感知-决策-执行闭环,这要求网络端到端延迟从当前典型水平压缩至10毫秒以内,并保持连接的连续性。其三是处理位置迁移:报告预测到2035年,边缘基础设施和城域核心基础设施将承载36%的AI原生流量,诺基亚将其概括为“AI grid”分布式基础设施架构——智能处理和推理任务进一步向用户和设备端迁移,以满足低延迟需求、提升模型运行效率并保障数据主权。这一架构意味着传统的“云端集中计算+终端呈现”模式,将演变为云-边-端三层协同的推理网络。相比之下,固定无线接入(FWA)的增长显得温和许多:到2035年FWA将贡献超过三分之一的消费者蜂窝网络流量,蜂窝网络将进一步深入家庭宽带市场。
从市场规模与竞争格局看,3789EB的月流量预测对应的网络基础设施投资体量可观。按照行业通行测算,每EB级别流量增长背后是数以百亿美元计的光传输、无线接入与数据中心互联投入。爱立信在此前的移动市场报告中同样强调网络智能化与可编程性,推出以AI驱动的意图化网络运营方案;华为则在其5.5G/Net5.5G路线图中将上行超宽带与低时延通信列为关键场景;诺基亚则通过收购Infinera强化光网络产品线,并在2023年以23亿美元完成对Infinera的收购整合后,将AI时代的流量迁移作为其光传输与IP网络业务的核心叙事。三家设备商的共识在于:网络流量从“人看内容”转向“机器交换数据”,将重新定义设备采购优先级——上行大带宽、确定性时延和网络切片能力将从可选项变为标配套件。对运营商而言,差异化服务能力(从大规模数据上传到持续实时连接)将成为区别于“哑管道”的溢价来源,这也正是3GPP在R18及后续版本中反复强调 RedCap、边缘计算与网络API开放的原因。
产业链视角下,这一流量重构的影响将沿上游至下游逐级传导。上游光通信环节首当其冲:AI数据中心互联推动800G和1.6T光模块需求激增,LightCounting等机构预测数据中心光模块市场到2027年前后将超过200亿美元规模;城域网与骨干网层面,400G/800G相干光传输的部署周期将被压缩。中游设备商方面,具备“无线+光传输+IP+芯片”全栈能力的厂商将获得结构性优势,诺基亚自研的FP5网络处理器(吞吐能力达14.4Tbps)和ReefShark芯片组即是针对高容量转发场景布局。下游运营层面,成本结构将发生迁移:边缘机房改造、城域核心扩容和光纤到边缘(FTTe)的部署成本将占新增资本开支的更大比重,而传统宏站下沉式覆盖的投资占比相应下降。值得注意的是,36%的AI原生流量落在边缘和城域核心,意味着运营商的机房资产和光纤资源可能被重新估值——这些沉没资产在“AI grid”架构下将成为稀缺的分布式算力承载点,为运营商打开与云厂商合作分成的商业空间。
商业化落地层面,AI流量驱动的网络升级已有可验证案例。在物理AI方向,特斯拉FSD车队每周上传的视频数据量以PB计,国内百度Apollo、小马智行等自动驾驶企业的路测数据回传同样对上行带宽提出严苛要求;人形机器人厂商如宇树、Figure AI的机器人在真实场景部署中,环境感知数据的持续上传与模型远程更新构成典型上行密集负载。在Agentic AI方向,OpenAI、Anthropic等公司推出的智能体产品已开始消耗显著推理算力,其与运营商合作的边缘推理节点部署正在美国、欧洲市场试点。FWA的商用进展更为成熟:美国T-Mobile的FWA用户数已突破600万,成为其宽带市场增长的主要引擎;国内三大运营商在千兆宽带覆盖完成后,也开始将5G FWA作为城中村、 rural场景的补充接入手段。运营商面向AI场景的计费创新同步推进,从按流量计费转向按时延等级、上行带宽保障的SLA计费模式,已在部分企业专网合同中落地。
行业趋势层面,诺基亚的这份报告实质上为2030年前后的网络演进划定了技术坐标。3GPP已启动6G标准研究,预计2025年至2027年完成需求定义与技术研究,R21版本将成为6G标准的第一个版本,上行容量、AI原生空口与通感一体化被普遍视为核心议题。设备商动向密集:爱立信与多个运营商开展AI驱动网络自优化试点,网络能耗降低幅度可达15%至25%;华为在2024年至2025年间持续发布面向AI时代的数通与光传输新品;诺基亚则在2025年完成对Juniper的收购后,形成覆盖IP网络与光网络的完整产品矩阵。对运营商而言,从现在到2035年的十年间,投资节奏的错配风险与先发红利并存——过早押注边缘架构可能面临AI应用渗透不及预期的回收压力,而布局滞后则可能在AI流量爆发时丧失服务能力。可以判断的是,3789EB的月流量预测无论最终偏差几何,网络流量重心从下行消费向上行交互、从云端集中向边缘分布的双向迁移,已是设备商、运营商与云厂商三方共同下注的方向,围绕上行带宽、确定性时延和分布式算力的基础设施竞赛已经开场。




