


移动通信网 云坪
11月6日上午,2026移动网络大会在广州举行,中国移动董事长陈忠岳发表题为《网络强基 智能共创》的主旨演讲,披露了这家全球用户规模最大的电信运营商未来两年的资本开支蓝图。陈忠岳宣布,2027年中国移动计划进一步提升采购总量,预计总金额在5000亿元以上,其中算力投资1000亿元以上,终端采销1000亿元以上。这一数字放在全球电信行业坐标系中颇具分量——2024年全球电信运营商资本开支总额约为2950亿美元,中国移动一家企业的年采购规模已接近其中相当比例的份额。值得关注的是中国移动投资结构的根本性转变:陈忠岳明确表示“中国移动投资的最大增量在算力”,这意味着传统上占据运营商资本开支大头的无线网络和传输网投资,其占比将持续让位于智算基础设施,折射出整个电信行业从“连接运营商”向“算力运营商”转型的产业逻辑。
【关键数据】
[1] 2027年中国移动采购总金额预计5000亿元以上
[2] 2027年算力投资1000亿元以上、终端采销1000亿元以上
[3] 吉瓦级智算园区总数2027年将达7个
[4] 智算能力未来两年连续翻番
[5] 传输网拓展至400G OTN单波速率(400Gbps)
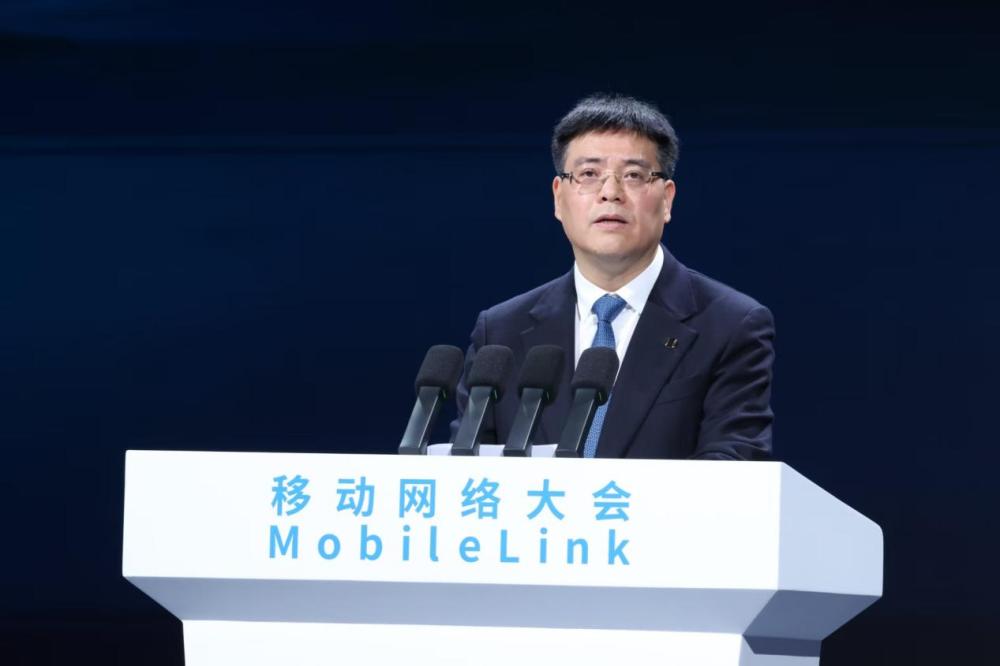
在技术布局层面,中国移动的智算基础设施建设呈现“集群规模化+网络高速化+调度智能化”三位一体的特征。陈忠岳透露,在已建成多个万卡计算集群的基础上,中国移动正在布局建设多个超大规模智算集群,未来两年智算能力将连续翻番——按此节奏,2027年底中国移动智算规模将是2025年底的四倍以上。基建载体方面,今年开工新建3个吉瓦级智算园区,明年再建2个,吉瓦级智算园区总数将达到7个。以单个吉瓦级园区可承载数十万张AI加速卡测算,7个园区的总算力承载能力将跻身全球运营商前列。网络侧,中国移动将推进“连算成网”,拓展400G OTN(光传输网)能力——400G OTN单波速率达到400Gbps,较上一代200G系统容量提升一倍,可全面贯通国家算力枢纽节点与各类算力资源。同时加大空芯光纤应用,其空分复用特性可进一步提升单纤容量;加快CDN扩容升级,实现入算连接更顺畅、算间互联更高效、边缘分发更敏捷。
从市场竞争格局看,中国移动此番千亿级算力投入将进一步拉开与国内两大同业对手的差距。中国电信2025年算力投资约为370亿元,中国联通算力投资规划约285亿元,中国移动2027年1000亿元以上的算力投资目标,几乎相当于两家竞争对手当前投入之和的1.5倍以上。在全球运营商阵营中,这一规模也可与AT&T、德电等国际巨头的网络投资比肩。竞争焦点已从5G时代的基站数量转向AI时代的算力规模:截至2025年,中国移动智算规模已突破29 EFLOPS(FP16),并规划2025年智算能力增长至超34 EFLOPS,叠加连续翻番目标,2027年有望突破100 EFLOPS量级。采购端5000亿元的总盘子中,AI服务器、高速交换机、光模块、液冷设备等算力相关品类将获得最大份额,国内华为昇腾、寒武纪等AI芯片厂商,以及中兴通讯、浪潮信息、紫光股份等设备商将成为直接受益方。
算力投资的上游拉动效应正在重塑国内ICT产业链的成本与供给结构。以AI服务器为例,单台8000卡级别智算集群配套的液冷系统、高压直流供电、200G/400G光模块需求成倍增长,其中800G光模块单价约700-900美元,一个吉瓦级园区光模块采购额可达数十亿元。下游方面,三大运营商云业务(移动云、天翼云、联通云)2024年合计收入已超2300亿元,其中移动云收入突破1000亿元,算力资源的扩充直接支撑云智一体服务能力。陈忠岳提出的“算网大脑”升级路径——推动算力并网、一体调度,实现算力供需精准对接——意味着中国移动将把自建算力与社会算力纳入统一调度平台,类似国家电网的“算力并网”模式若规模化落地,单位算力服务成本有望通过池化调度下降。此外,终端采销1000亿元以上的承诺,将带动手机、智能硬件、AI终端产业链出货,缓解消费电子市场的需求压力。
商业化落地层面,中国移动的算力资源已形成多元变现路径。在政企市场,中国移动依托呼和浩特、哈尔滨等智算中心,向互联网大厂、AI创业公司提供智算租赁与训练服务,单集群万卡级别的训练能力可支撑千亿参数大模型训练任务。在AI原生化应用方面,中国移动发布了九天大模型,覆盖客服、网络运维、政企行业等场景,其智能客服机器人“灵犀”日均调用量已达数亿次级别。行业应用上,算网大脑已在多个省份试点,实现跨区域算力任务的自动编排,将传统需要数天的算力资源开通周期压缩至分钟级。CDN扩容升级则服务于视频、游戏、直播等大流量业务——中国移动咪咕视频承载的体育赛事直播峰值带宽需求已达Tbps量级。面向2027年,随着吉瓦级智算园区密集投产,中国移动在自动驾驶训练、生物医药分子模拟、气象预报等高算力需求场景的商业空间将进一步打开。
行业趋势层面,中国移动的千亿算力投资折射出电信业角色的深层变化。全球范围内,AT&T、Verizon等运营商仍在5G-A与光纤领域常规投入,而中日韩运营商已率先向AI基础设施转型——韩国SK电讯与KT均在2025年提出智算中心扩建计划,日本NTT则押注IOWN光子计算架构。中国移动以7个吉瓦级园区、智算两年翻番的节奏,走出了运营商阵营中最激进的算力扩张路线。对企业自身而言,算力投资占比提升将改变中国移动的资产负债与折旧结构——AI服务器折旧周期通常为4-5年,短于传统网络设备,对利润率的短期压力需要业务收入的快速放量对冲。对产业链而言,2027年5000亿元采购总盘子为国产AI芯片、光电子、液冷等环节提供了确定性订单锚点,在出口环境不确定性上升的阶段,这一内需市场的战略价值尤为突出。陈忠岳在演讲中将其概括为“网络强基、智能共创”,中国移动正试图以运营商的规模优势,卡位AI时代基础设施提供者的核心生态位。




