


移动通信网 赵哲超
工信部最新数据显示,2026年前三季度我国电信业务总量同比增长7.3%,移动互联网累计接入流量同比增长17%,但电信业务收入却同比下降2.5%——“增量不增收”的结构性矛盾在AI全面爆发的节点上愈发凸显。当云端大模型、智能眼镜、具身智能机器人和各类智能体需要随时调用网络完成数据上传、云端推理和结果返回时,运营商一方面看到下一代通信技术的广阔前景,另一方面却面临责任与收益错配的困境:智能服务越繁荣,只用流量衡量联接价值的模式就越难以为继。在日前举行的2026年Decoding China活动上,华为无线网络业务副总裁、首席营销官赵东没有把希望寄托于尚未出现的“爆款应用”,也没有罗列一份6G技术清单,而是把着眼点落在“体验”二字上。他提出,用户在AI时代在意的不是背后调用了哪个模型,而是“无处不在、无所不能、无时不应”的服务体验,联接的价值锚点应从流量规模转向体验质量——这既是行业走出流量内卷的破局点,也是新一代通信网的核心使命。
【关键数据】
[1] 2026年前三季度电信业务总量同比增长7.3%,电信业务收入同比下降2.5%
[2] Token业务阶段OTT与网络每比特付费价差可能扩大至几百比一
[3] 6G单载波带宽从5G的100MHz提升至200MHz甚至400MHz
[4] U6GHz频段拥有总计700MHz大带宽,可覆盖全球80%人口所在的国家
[5] 6G核心协议于2026年9月达成产业共识,预计2029年具备商用条件
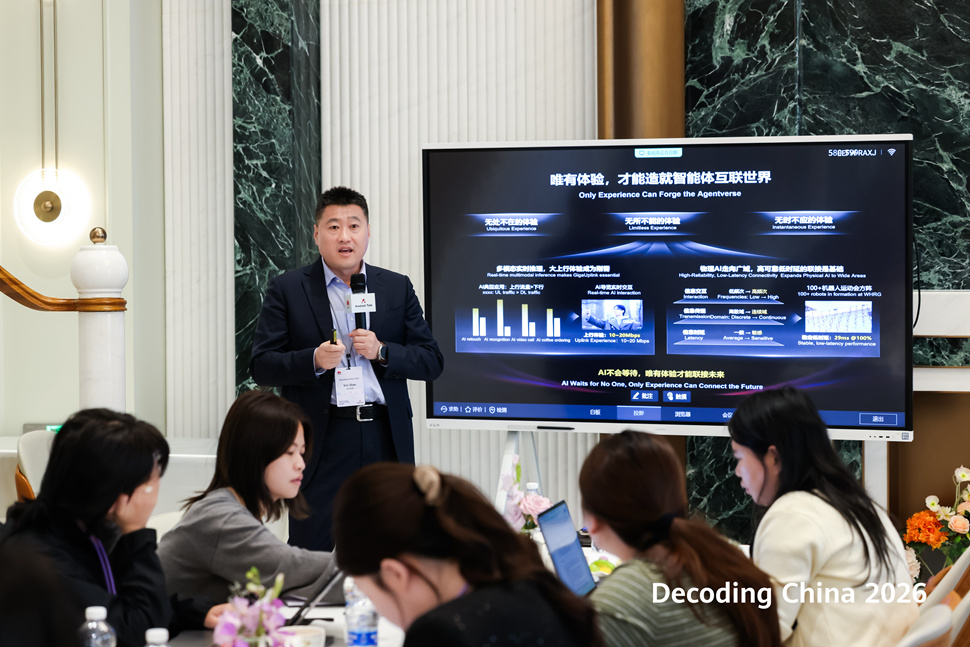
从技术逻辑看,AI时代的网络交互发生了根本性变化。与移动互联网时代以内容分发为主的单向模式不同,AI交互是双向的:用户将“此时此景”的数据上传至云端推理,再获得智能服务,“大上行”由此成为刚需;具身智能等物理AI场景下,信息交互由低频走向高频、传送由离散域走向连续域、时延由一般走向敏感,要求稳定低时延和高可靠联接。赵东用一句话概括:“算力决定智能的深度,网络决定赋能的广度。”网络正从“比特的搬运工”变成“算力与智能的分发载体”。围绕这些需求,华为布局了三大能力:一是“泛在大带宽”,通过超大阵列与超清波束技术,让网络中心和边缘用户都能获得一致高速体验;二是“千兆上行Giga Uplink”,从网络架构到产品设计全面优化上行能力,目前国内外多家运营商已启动大上行网络建设;三是“确定性稳时延”,通过智能化多维资源寻优,为特定用户和业务提供端到端稳定时延保障,面向具身智能、工业控制等场景。在活动上,华为围绕泛在体验、极简绿色、极致谱效三大方向,推出了全球首款U6GHz商用设备VitaAAU以及GigaGreen Plus系列、UBBPi系列等产品方案。
商业层面,价值分配失衡的数字颇为刺眼。有调研显示,用户在OTT上的付费与移动网络每比特付费相比,价值差距达到十几倍;进入Token业务阶段,这一价差不仅没有缩小,反而可能扩大至几百比一。这构成了AI时代的行业悖论:运营商为保障智能交互体验需要升级网络、投入更多资源,却难以从高速增长的AI业务中获得对等回报——若错位长期存在,面向5G-A和6G的投入很难仅凭技术热情维系。赵东观察到运营商的三种应对路径:有的继续经营流量,但流量增长并不随AI使用成正比扩张;有的与业务协同,为Token传输提供端到端服务保障,建立分层分级的差异化定价体系;也有实力较强的运营商投资算力,提供算网融合的一站式服务。华为的判断是,联接仍是运营商最基础也最难被替代的资源,关键在于建立新的“体验量纲”,把大上行、低时延、高可靠等网络能力和任务完成质量转化为可识别、可保障、可交易的产品。同时赵东强调,差异化体验不等于弱化普惠服务,中国运营商承担普遍服务责任,基本联接和基本体验仍是建网前提,高价值区域的精细建网与长尾区域的低成本覆盖可以并行推进。
标准与频谱层面,新一代通信网的演进路径已日渐清晰。全球6G标准在2026年9月就核心协议达成产业共识,预计2029年具备商用条件。赵东明确表示,6G的“新一代”主要体现在对智能服务的支撑上,并将最大化继承5G的技术积累与运营商投资——6G延续了5G的OFDM波形、LDPC与Polar编码等核心技术,避免代际更迭带来技术断层。在能力扩展上,单载波带宽从5G时代的100MHz提升至200MHz甚至400MHz,为更宽的传输管道打开空间;更具产业意义的是跨制式频谱协同技术MRSS的引入,可实现不同制式在同一段频谱上的高效共享,充分释放存量网络价值并降低代际迁移门槛。频谱规划呈“新频段大带宽与存量频谱协同”格局:新增的U6GHz频段拥有总计700MHz大带宽,可覆盖全球80%人口所在的国家,是承载极致大带宽、大上行体验的核心载体;存量C-Band与Sub-3GHz频谱则通过MRSS技术持续优化,承担基础覆盖与容量补充角色。赵东特别指出,U6GHz的作用不能仅用传统流量增量衡量,它承载的是AI时代的新业务需求,是牵引产业链升级、培育新质生产力的战略支点。
在落地路径上,分层分级引入成为务实选择。在普惠底座之上,针对直播、大型活动、工业生产、低空作业等具有明确质量需求的场景,运营商可以提供自愿选择、权责清晰的增值服务。区域投资逻辑也在分化:高价值区域适合精细建网,长尾区域则采用低成本覆盖,低频Massive MIMO、低频4T4R等方案应服从不同的投资逻辑。产品层面,华为此次发布的VitaAAU作为全球首款U6GHz商用设备,配合GigaGreen Plus系列和UBBPi系列,覆盖泛在体验、极简绿色、极致谱效三大方向,为运营商迈向新一代通信网提供了从设备到方案的完整支撑。值得参照的是,千兆上行Giga Uplink的建设已在国内外多家运营商启动,说明大上行不再是概念验证,而是进入商用部署阶段;确定性稳时延技术也开始对接具身智能和工业控制等实际场景需求。AI与网络的关系也不是单向的“需求-满足”:AI业务推动网络技术演进迭代的同时,AI本身也在深度融入网络,成为提升网络效率和运营智能化水平的重要工具。
从产业格局看,这场围绕“体验量纲”的价值重构将深刻改变通信产业链的利益分配方式。如果Token业务阶段的价差从十几倍扩大到几百比一的问题得不到解决,运营商在5G-A和6G周期内的投资意愿将持续承压,进而影响整个设备市场的增长空间;反之,一旦大上行、低时延、高可靠等网络能力被转化为可识别、可保障、可交易的产品,运营商将从流量管道经营转向体验经营,打开新的收入曲线。对华为而言,凭借U6GHz商用设备首发、MRSS跨制式频谱协同等布局,其在6G标准商用前的窗口期已抢占先发身位。时间表上,2026年9月6G核心协议达成产业共识、2029年具备商用条件,留给运营商验证新商业模式、留给设备商完成产品化的时间窗口约为三年。赵东给出的答案清晰而克制:不等待杀手级应用,不推翻存量投资,从当下的体验保障做起,让每一份网络能力投入都对应可衡量的商业回报——这或许是流量内卷时代,通信产业最现实的破局路径。




