


移动通信网 云坪
IDC最新发布的手机季度跟踪报告初版数据揭示了中国智能手机市场格局的标志性变化:2026年第三季度,中国智能手机市场出货量约为5790万台,同比下降15.4%,而华为成为唯一实现销量两位数增长的品牌,同比增长17.3%,市场份额从去年同期的15.2%跃升至21.1%,时隔多年重回榜首位置。去年同期位居榜首的苹果,份额则下滑至17.8%,让出第一宝座。OPPO、vivo、小米分列第三至第五位,荣耀位居第六,前六大厂商合计占据96.4%的市场份额,头部集中效应进一步加剧。从大盘环境看,相较上半年约4%的同比降幅,下半年市场降幅显著扩大,核心诱因是存储芯片及其他元器件成本大幅上升,引发终端价格上涨与产品配置方案调整,消费需求被明显抑制,其中安卓厂商与长尾品牌承受的压力尤为突出,行业正经历一轮由成本端驱动的深度调整。
【关键数据】
[1] 2026年第三季度中国智能手机市场出货量约5790万台,同比下降15.4%
[2] 华为同比增长17.3%,市场份额从15.2%跃升至21.1%
[3] 苹果市场份额下降至17.8%,位居第二
[4] 前六大厂商合计占据96.4%的市场份额
[5] 上半年市场同比降幅约4%,第三季度扩大至15.4%
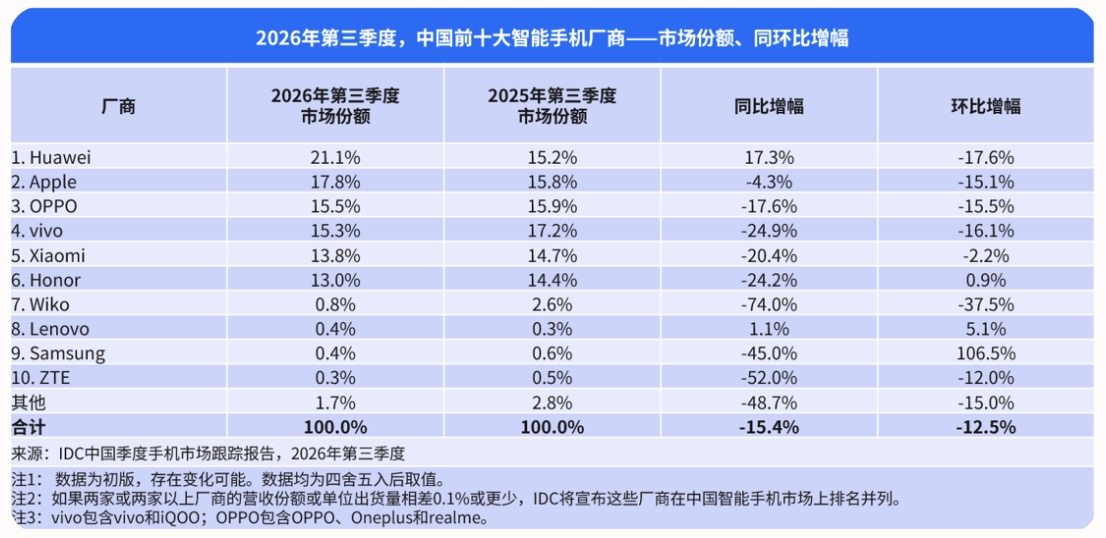
华为此番逆势登顶的市场表现,背后是产品力与供应链自主能力的双重支撑。在出货量整体下滑15.4%的市场环境中,华为实现17.3%的同比增长,相当于其季度增量在萎缩的大盘中形成了超过6个百分点的份额转移——从15.2%提升至21.1%。这一成绩的取得,与华为在自研芯片、影像系统以及鸿蒙操作系统生态上的持续投入直接相关。自研芯片能力使华为在存储等物料成本上升周期中拥有更大的配置调整空间,而鸿蒙生态的成熟则提升了用户粘性与换机留存率。相比之下,苹果份额从榜首位置回落至17.8%,反映出其在高端市场面临的竞争压力加大;OPPO、vivo、小米三家厂商第三季度出货量均出现显著下降,表明安卓阵营在成本上升与需求收缩的双重挤压下,普遍缺乏有效的对冲手段,产品定价与配置平衡的难度显著提升。
从竞争格局的量化数据看,第三季度市场呈现出“一升一降四收缩”的态势。华为21.1%的份额与苹果17.8%之间的差距达3.3个百分点,与去年同期苹果领先华为的格局形成鲜明反转。前六大厂商占据96.4%的份额,意味着其余所有品牌只能分食不足4%的市场,长尾品牌的生存空间被压缩至历史低位。这一格局变化符合头部集中的一般规律:在成本上升周期,具备规模采购优势和供应链话语权的厂商能够更好地消化成本压力,而中小厂商既无法通过规模摊薄成本,又缺乏品牌溢价能力提价,两头受压。IDC数据同时显示,市场整体降幅从上半年的约4%扩大至第三季度的15.4%,接近四倍的降幅扩大速度表明成本冲击的传导速度快于此前预期,终端涨价的幅度与覆盖面已经超出了消费者的心理承受区间。
产业链层面,存储芯片成本上升是本轮调整的核心变量。过去数个季度,受AI服务器对HBM及企业级存储需求的挤占,移动端DRAM和NAND闪存供应持续紧张,价格上行直接推高了手机BOM成本。一部中端安卓手机的存储物料成本占比通常在15%至20%之间,存储价格的大幅上涨迫使厂商在两条路径中抉择:要么涨价转嫁成本,要么在同等价位下削减存储配置。前者抑制需求,后者削弱产品竞争力,安卓厂商与长尾品牌因此承受的压力尤为突出。上游成本压力向下游传导的时滞约为两至三个季度,这意味着即便存储价格企稳,终端市场的调整仍将持续。对华为而言,自研芯片与自主供应链体系在此时形成了相对优势;对依赖公开市场采购的厂商而言,2026年第四季度乃至2027年大部分时间的成本压力仍将存在,IDC预计手机产品价格将继续保持增长趋势。
商业化落地的现实是,价格上涨已经实质性改变了消费者的换机行为。IDC判断,大部分消费者对价格上涨仍需接受与适应的时间,换机周期恐进一步拉长。对于已经拉长至约40个月左右的中国市场平均换机周期而言,成本驱动的涨价将进一步推迟换机决策,形成需求端的负反馈。厂商端也在调整策略:各档位新品在2026年第四季度集中发布,试图以产品迭代对冲价格上行的负面情绪,但IDC预计第四季度中国智能手机市场表现依然难有起色,甚至到2027年大部分时间,成本压力仍将存在,市场预计延续明显下滑趋势。在这样的窗口期,头部厂商的高端化策略与生态绑定能力成为守住份额的关键,华为凭借鸿蒙生态与自研芯片构筑的差异化,正在将短期的份额领先转化为中长期的用户资产,而苹果、小米等厂商则需要在定价策略与产品配置上寻找新的平衡点。
综合各方数据与判断,中国智能手机市场已进入一个由供给侧成本驱动、需求侧预期转弱的叠加调整期。华为以21.1%的份额登顶,17.3%的同比增长与大盘15.4%的降幅形成超过32个百分点的增长剪刀差,这是其供应链自主与生态建设投入的直接回报。苹果17.8%的份额虽仍居第二,但榜首易主本身已经改写了高端市场的竞争叙事。展望后市,IDC的判断相当审慎:存储物料成本未来几个季度仍处高位,手机价格延续涨势,第四季度难有起色,2027年大部分时间市场仍将明显下滑。对于整个行业而言,这一轮调整将加速出清缺乏成本控制与生态能力的厂商,前六大厂商96.4%的份额集中度可能进一步提高。华为能否在成本周期回落后守住榜首,苹果与安卓头部厂商如何应对份额此消彼长,将成为2027年中国手机市场最主要的观察线索。




