


移动通信网 赵哲超
IDC咨询10月28日发布的《中国AI软件市场半年度追踪,26H1》报告显示,2026年上半年中国MaaS(模型即服务)市场规模达到106.3亿元,同比增长889.4%,接近9倍的增速使其成为整个云计算版图中扩张最快的板块。从渗透率看,MaaS占中国公有云PaaS市场的比重已从2025年下半年的5.2%跃升至21.0%,半年时间提升15.8个百分点。这一轮爆发的底层驱动力,是企业用户需求从“试用尝鲜”全面转向“生产级部署”,大模型调用从演示环境进入核心业务系统。按调用量口径统计,2026年上半年全市场Token消耗量达到2857.9万亿,同比增长约432.5%。IDC在报告中明确判断:“对于行业用户而言,MaaS已经从可选项成为业务标配。对于技术厂商而言,MaaS也正在成为不容失手的增长主阵地。”
【关键数据】
[1] 2026上半年中国MaaS市场规模106.3亿元,同比增长889.4%
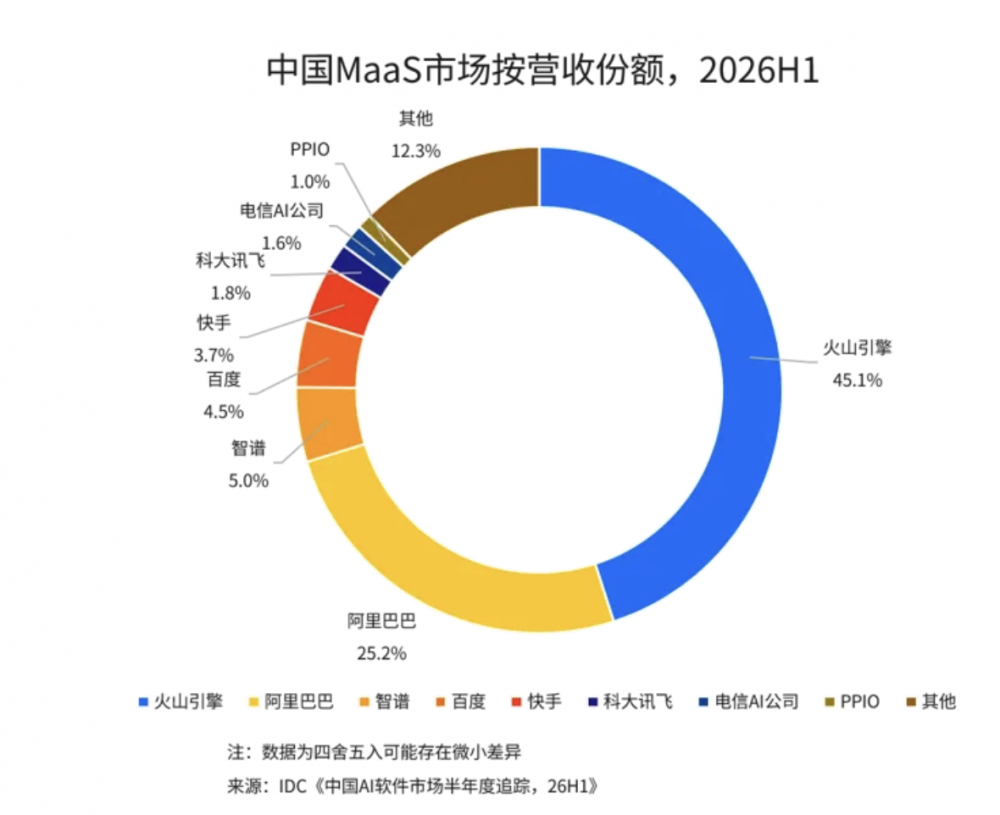
[2] 火山引擎MaaS综合市场份额45.1%,阿里云25.2%,智谱5.0%
[3] 全市场Token消耗量2857.9万亿,同比增长约432.5%
[4] MaaS占中国公有云PaaS市场比重从5.2%提升至21.0%
[5] 大语言模型收入占比47.0%,视频生成模型占比32.7%,其他模态20.2%;大语言模型赛道阿里份额46.6%
从收入结构拆解,2026年上半年MaaS市场的构成已经远超传统认知中的“大语言模型独大”格局。大语言模型贡献了47.0%的收入,仍居首位但已不足半壁江山;视频生成模型调用产生的收入贡献达到32.7%,一跃成为拉动市场增长的第二极;其余“其他模态模型”——涵盖语音、图像、多模态理解等——合计占20.2%。视频模态的快速放量反映了AIGC内容生产从文本向视听场景的迁移:广告制作、短视频、影视预演、电商素材生成等场景对视频生成API的调用量呈指数级增长。Token计费模式之外,视频生成按帧、按时长、按分辨率的差异化计费体系也在拉高单次调用的客单价,这是视频收入占比快速逼近语言模型的结构性原因。
竞争格局呈现明显的“一超多强、分赛道称王”特征。综合MaaS市场份额,火山引擎以45.1%断层式领先,阿里云以25.2%位居第二,两者合计占据70.3%的市场;排名第三的智谱份额仅5.0%,与头部差距近9倍。但分模态看格局截然不同:仅统计大语言模型收入,阿里巴巴以46.6%断层式领先,智谱(10.6%)、火山引擎(10.2%)、百度(6.7%)、科大讯飞(3.5%)依次列后。火山引擎的综合领先主要押注视频生成赛道,依托豆包系列模型在短视频与内容生态场景的天然优势,其视频生成收入贡献显著拉高整体份额。这种“语言模型看阿里、视频模型看字节”的双寡头分立格局,正在重塑厂商的战略资源配置方向。
MaaS的高速增长正沿产业链上下传导。上游算力层面,2857.9万亿Token的半年消耗量对应着持续的推理算力需求扩张,直接拉动智算中心、推理专用芯片(如英伟达H系列、国产昇腾、寒武纪等)及高速互联网络的采购周期。中游云厂商面临的核心成本结构是“推理成本占大头”:Token单价在过去一年普遍下降超过一个数量级,但调用量增速(432.5%)远超单价降幅,规模效应下毛利率企稳回升。下游ISV、SaaS开发商则借助MaaS实现AI能力的低成本集成——调用API即可获得大模型能力,无需自建训练集群,一个中型团队的接入成本从数千万元级训练投入降至每月数万元API账单,这进一步刺激了2857.9万亿Token消耗量的滚雪球式增长。
商业化落地方面,MaaS已从POC阶段进入规模化复制阶段。106.3亿元的半年市场规模中,生产级调用的贡献占比持续提升,金融风控、智能客服、代码生成、营销素材自动化成为四大主力场景。视频生成方向,广告与电商行业是最大买单方——一条传统制作成本数万元的商品视频,通过视频生成API可将成本压缩至百元级、交付时间从数天缩短至分钟级,这种数量级的降本直接解释了32.7%的视频收入占比。IDC报告同时提示,头部厂商正在通过降价、免费额度、Agent框架捆绑等策略争夺开发者生态,阿里云百炼、火山方舟、智谱开放平台均已推出Token包年、阶梯计费等模式。半年889.4%的增速背后,是价格战与生态战并行的白热化竞争。
厂商动向层面,格局分化的马太效应正在加剧。综合份额前二厂商合计70.3%的集中度,意味着第三名及以后的厂商(智谱5.0%、百度、讯飞等)必须在垂直模态或行业纵深中寻找生存空间——智谱在大语言模型赛道10.6%的份额使其保住了“最强独立大模型厂商”的位置,但与阿里的46.6%差距明显。火山引擎与阿里云的双线对峙将成为2026年下半年主旋律:前者需要将视频生成优势延伸至语言与多模态,守住45.1%的综合份额;后者则需在保持大语言模型46.6%份额的同时,补齐视频生成短板。IDC报告的判断直白而有力——“不容失手的增长主阵地”,意味着在106.3亿元快速膨胀的市场蛋糕上,任何一家头部厂商的份额波动,都将直接影响其云计算业务的整体增长曲线与资本市场估值逻辑。




