


移动通信网 赵哲超
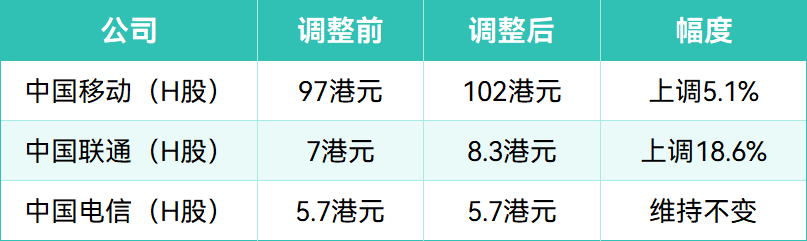
10月28日,花旗发布最新研报,维持中国移动、中国电信、中国联通H股“买入”评级,并对目标价作出调整:中国移动H股目标价由97港元上调5.1%至102港元,中国联通H股目标价由7港元大幅上调18.6%至8.3港元,中国电信维持5.7港元不变。这次上调标志着三大运营商在经历大半年政策利空压制后,市场情绪出现明显转向。时间回溯至2026年2月,财政部、国家税务总局公告落地,手机流量、短信彩信、互联网宽带接入服务的增值税税目自2026年起由“增值电信服务”(6%)调整为“基础电信服务”(9%),税率提高3个百分点,公告次日三大运营商A股股价集体下跌,多家券商随即下调盈利预测。从年初的集体承压,到如今目标价被密集上调,三大运营商的估值逻辑正在经历一轮由政策变量向算力变量的重估。
【关键数据】
[1] 花旗上调中国联通H股目标价18.6%(7港元至8.3港元)
[2] 三大运营商2026年超1/3资本开支投向算力,数据中心产能由2024年8.7GW翻倍至2028年17.5GW
[3] 中国移动AIDC收入同比增长486.1%,上半年算力服务收入529亿元(+14.0%)
[4] 三家2025年合计归母净利润约1794亿元,国资收益上缴比例提高15个百分点对应多缴约270亿元
[5] 智能算力规模目标由2025年1590 EFLOPS提升至2030年9800 EFLOPS,H股平均股息率约7%
花旗在研报中给出了三点上调理由。其一,行业营业额放缓的性质是基数重置而非需求恶化:2026年前8个月行业营业额同比减少2.2%,主要源于增值税税目调整带来的计价口径变化,基础通信需求并未出现等幅下滑。其二,行业放缓预期已在市场估值中得到充分消化,资金正重新聚焦AI基础设施的变现能力与股息回报。其三,尽管三大运营商整体资本开支收紧,但2026年有超过三分之一的投资倾斜至算力基础设施,花旗预计三家合计数据中心产能将由2024年的8.7GW翻倍至2028年的17.5GW。值得注意的是,联通18.6%的上调幅度实际上是一次“恢复性修正”——此前因联通暂停派发中期股息,花旗曾将其H股目标价由8.3港元下调至7港元,此次上调等于完全抹平了那轮下修,反映出派息预期修复与算力叙事的双重支撑。
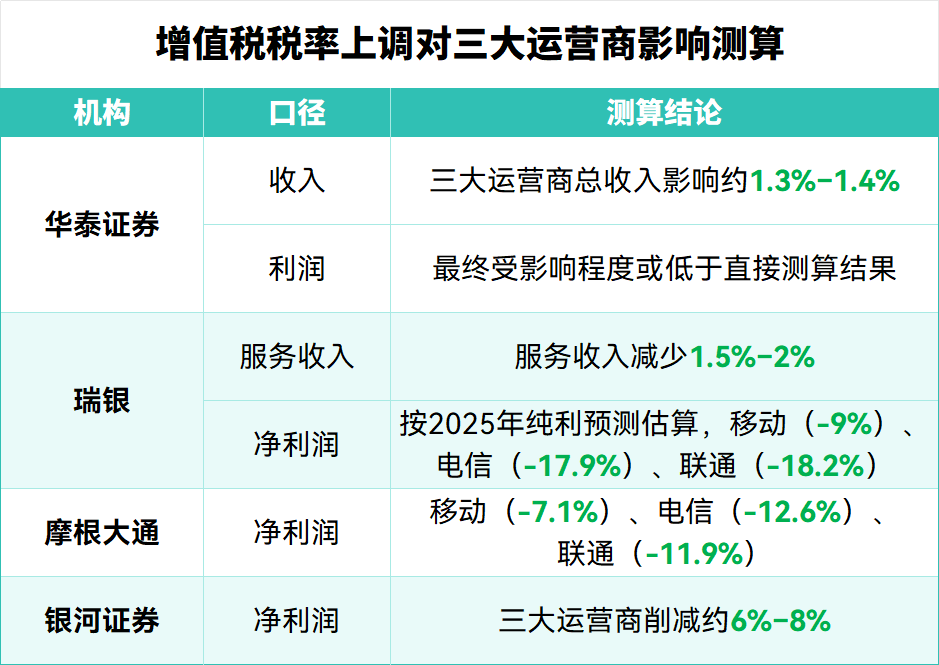
政策冲击的量化测算构成了理解本轮估值修复的关键背景。独立电信分析师付亮依据行业公报测算,税率调整对三大运营商2026年净利润的影响可能高达上百亿元。收入端,华泰证券测算运营商总收入将下降1.3%–1.4%,瑞银认为服务收入将下降1.5%–2%。利润端分歧更大:瑞银按2025年纯利估算,移动、电信、联通净利润将分别受损约9%、17.9%及18.2%;摩根大通预测三家分别下降7.1%、12.6%、11.9%;银河证券则给出6%–8%的利润削减区间。叠加国有资本收益上缴比例由20%提升至35%,以三家2025年合并归母净利润——中国移动1370.95亿元、中国电信332亿元、中国联通91.3亿元、合计约1794亿元计算,15个百分点的增量意味着三家集团合计需多上缴约270亿元。不过华泰证券参照2014年“营改增”经验指出,利润端最终受影响程度或低于直接测算值,这为“利空出尽”的判断提供了历史参照。
算力业务正在成为运营商对冲传统业务收入承压的核心筹码,三家公司的路径已清晰分化。中国移动智算总规模达11.27万PFLOPS(FP16),资源使用率超90%,算间平均时延降至12ms以内;2026上半年算力服务收入529亿元,同比增长14.0%,其中AIDC(智算中心)收入同比暴增486.1%,智算服务收入53亿元、增幅130.1%。中国电信是目前全国最大的AIDC服务商,截至今年7月已建成百MW级园区16个、数据中心超900个,承载功率总量近8GW,息壤平台“自有+接入”智算总规模超118.8EFLOPS;上半年智能收入311亿元、同比增长7.1%,天翼云收入618亿元、增长7.8%,智算收入同比大增95%。中国联通已部署标准机架超115万架、利用率超74%,建成7个百MW级AIDC园区,智算规模超45EFLOPS;上半年算力收入419亿元、同比增长13%。三家均将“算力、智能服务”列为与通信并列的主业。
政策端为算力扩张提供了确定性支撑。工信部《信息通信行业发展“十五五”规划》提出智能算力规模由2025年的1590 EFLOPS提升至2030年的9800 EFLOPS,五年扩张逾5倍;算力网与电力网、通信网并列,被纳入国家“六张网”顶层部署。这种政策确定性传导至资本开支结构:在总盘子收紧的前提下,超三分之一的投资流向算力基础设施,IDC、算力服务、大数据等新兴业务收入占比持续提升。华泰证券此前已提出类似观点,认为新兴业务占比提升有望从长期维度缓解增值税带来的利润冲击。对于中国移动这类年归母净利润超1370亿元的公司而言,AIDC收入486.1%的增速虽然基数尚小,但其边际增长动能已明显强于传统移动业务,收入结构的切换速度决定了各家在下一轮估值中的分化幅度。
股息回报是支撑本轮目标价上调的另一根支柱。花旗在报告中指出,运营商H股估值极具吸引力,平均股息率约7%,在低利率环境下,这一水平对保险资金和红利策略资金构成持续的配置吸引力。从资金面看,2026年前8个月行业营业额2.2%的降幅被市场消化后,AI基础设施变现能力与股息回报成为新的定价锚点。三大运营商的估值修复路径已经清晰:短期靠税负利空出尽和派息预期修复(联通上调18.6%即为典型样本),中期靠算力资本开支占比超三分之一带来的产能释放,长期则取决于9800 EFLOPS目标下的智能算力变现效率。数据中心产能从8.7GW到17.5GW的翻倍计划,将直接决定2028年前运营商能否完成从“管道公司”向“算力公司”的市场定位转换,这也是花旗、华泰等机构敢于在政策利空年份集体看多的底层逻辑。




