


移动通信网 云坪
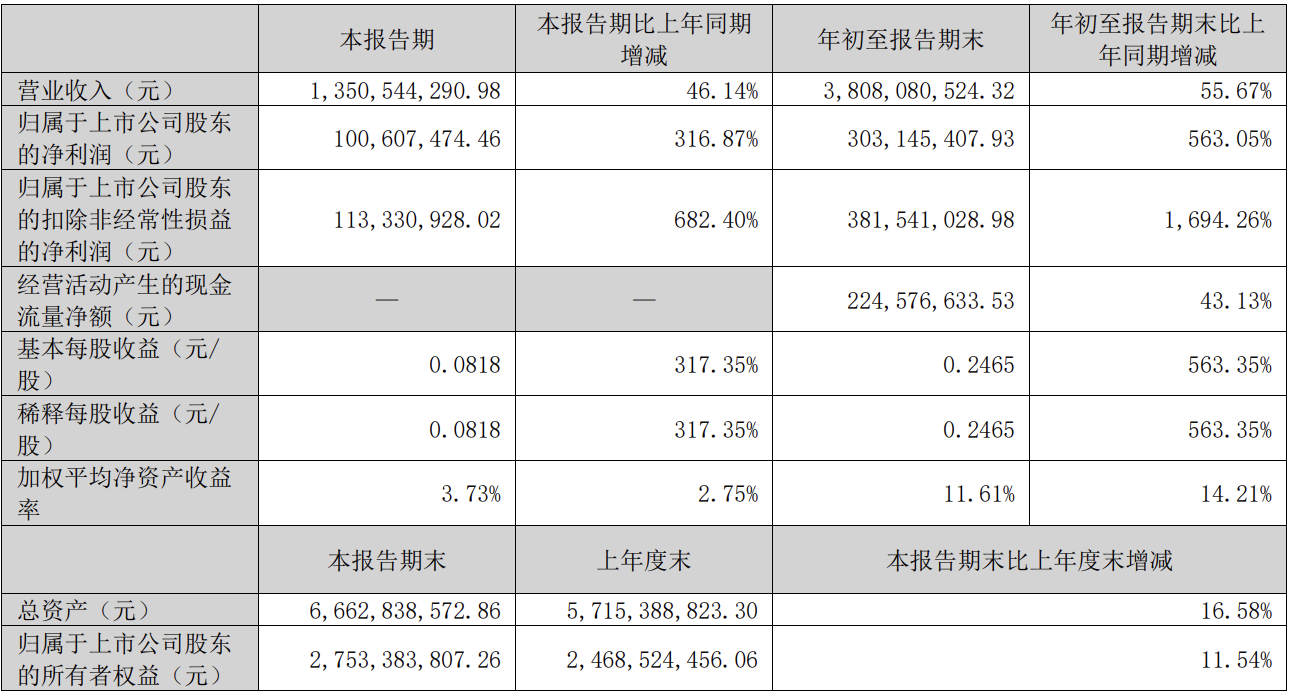
10月28日,通鼎互联发布2026年第三季度报告,交出一份远超市场预期的成绩单。公司前三季度实现营业收入38.08亿元,同比大幅增长55.67%;归属于上市公司股东的净利润达3.03亿元,同比增长563.05%,成功实现扭亏为盈,而去年同期公司净利润为-6547万元。更值得关注的是,扣除非经常性损益后的净利润达到3.82亿元,同比增幅高达1694.26%,这一数据表明公司盈利并非依赖资产处置等一次性收益,而是来自主营业务的实质性改善。单季度看,第三季度公司实现营收13.51亿元,同比增长46.14%;归母净利润1.01亿元,同比增长316.87%;扣非净利润1.13亿元,同比增长682.4%,业绩加速态势明显。这份财报折射出光纤光缆行业在经历多年低谷之后的整体回暖,也反映出通鼎互联剥离非核心资产、聚焦主业战略的成效正在兑现。
【关键数据】
[1] 前三季度净利润3.03亿元,同比增长563.05%
[2] 前三季度营业收入38.08亿元,同比增长55.67%
[3] 扣非净利润3.82亿元,同比增长1694.26%
[4] 第三季度营收13.51亿元,同比增长46.14%
[5] 去年同期净利润为-6547万元
从业务结构看,光纤光缆及安全业务板块成为业绩增长的双核心驱动力。光纤光缆业务的增长逻辑与国内算力基础设施建设直接相关——AI大模型训练带动数据中心集群化部署,数据中心互联(DCI)对高速率、大芯数光纤的需求快速攀升。目前G.654.E干线光纤在400G、800G骨干网传输中的渗透率持续提升,其有效面积达110-130平方微米,较常规G.652D光纤可降低约1-2dB的光信噪比要求,支撑单波800G相干传输距离突破1000公里。安全业务方面,量子加密通信、网络安全产品在政务、金融、能源等行业的招投标规模扩大,为公司贡献了高毛利的增量收入。公司在财报中明确指出,营收大幅增长主要系光纤及安全业务显著增加,市场需求旺盛带动销售规模快速扩张,这一表述与运营商光缆集采价格回升的行业数据相互印证。
横向对比同行业上市公司,通鼎互联的业绩弹性处于领先梯队。长飞光纤、亨通光电、中天科技等头部光缆企业2026年前三季度净利润普遍实现30%-80%的同比增长,而通鼎互联563.05%的净利增速显著高于行业均值,其主要原因在于去年同期基数较低(-6547万元),扭亏带来的弹性放大了增速数据。从营收体量看,38.08亿元的前三季度收入在国内光纤光缆企业中位居第二梯队,与长飞、亨通百亿级营收仍有差距,但55.67%的营收增速超过了多数一线厂商。从毛利率角度观察,扣非净利润3.82亿元高于归母净利润3.03亿元,差额约7900万元来自非经常性损失,显示核心业务的实际盈利能力比表观数据更强。在国内光缆市场,中国移动2026年普通光缆集采均价回升至每芯公里60元以上,较2021年低点上涨约50%,量价齐升是整个板块业绩修复的共性背景。
产业链维度分析,通鼎互联的业绩修复与上游光纤预制棒自给能力密不可分。光纤光缆的成本结构中,光纤预制棒约占产业链利润的70%,拥有自产光棒能力的企业毛利率通常高出外购棒企业8-12个百分点。通鼎互联通过自主研发掌握了大尺寸光棒制备技术,单棒拉丝长度可达数千公里,规模效应摊薄了单位成本。下游需求端,2026年国内三大运营商光缆集采总量预计超过3亿芯公里,同比增长约20%;叠加“东数西算”工程八大枢纽节点的算力光网建设,骨干网扩容和数据中心互联为光缆企业提供了持续的订单支撑。上游原材料方面,四氯化硅、氦气等关键辅料价格自2025年下半年以来企稳回落,其中氦气价格较2022年高点下降约60%,进一步释放了生产端的利润空间,这也是公司扣非净利润增速(1694.26%)远超营收增速(55.67%)的重要原因之一。
商业化落地层面,通鼎互联的安全业务与光通信业务形成协同。在量子保密通信领域,公司参与建设的量子保密通信干线项目已在政务、金融场景投入运营,京沪干线等国家级量子网络的安全运维和扩容工程为相关企业带来持续订单。数据中心市场方面,公司的高密度光缆组件和多芯光缆产品已进入头部互联网厂商的供应链,单机柜功率密度提升至30kW以上的智算中心对并行光纤的需求成倍增长。海外市场上,东南亚、中东地区的通信基建投资周期上行,公司光缆产品出口占比逐步提升,人民币计价的出口订单毛利率普遍高于国内集采订单5-10个百分点。从第三季度单季1.01亿元归母净利润的节奏推算,公司全年净利润有望挑战4亿元量级,这是公司自2018年以来最好的年度盈利水平,标志着上一轮光缆价格战造成的长期亏损期正式终结。
行业趋势层面,本轮光通信景气回升与上一轮4G/宽带中国周期存在本质区别。AI算力驱动的数据中心光互联需求具有更强的持续性,全球800G光模块出货量2026年预计突破2000万只,带动多模光纤和高芯数光缆需求同步扩张。国内政策端,工信部推进的“双千兆”网络升级和算力基础设施高质量发展行动方案,明确要求2026年底全国算力规模超过300EFLOPS,骨干光网络的扩容投资将延续至2028年以后。竞争格局上,头部光缆企业正在向“光纤+海缆+算力连接”综合方案商转型,中天科技、亨通光电的海缆业务毛利率达35%以上,通鼎互联能否在海洋通信、空芯光纤等前沿方向建立第二增长曲线,将决定其能否从周期性扭亏转入可持续增长轨道。此次三季报确认的3.03亿元净利润和563.05%增速,为公司的融资能力和研发投入提供了坚实基础,下一阶段的看点在于第四季度运营商集采份额的落地和海外订单的兑现节奏。




