


移动通信网 林知远
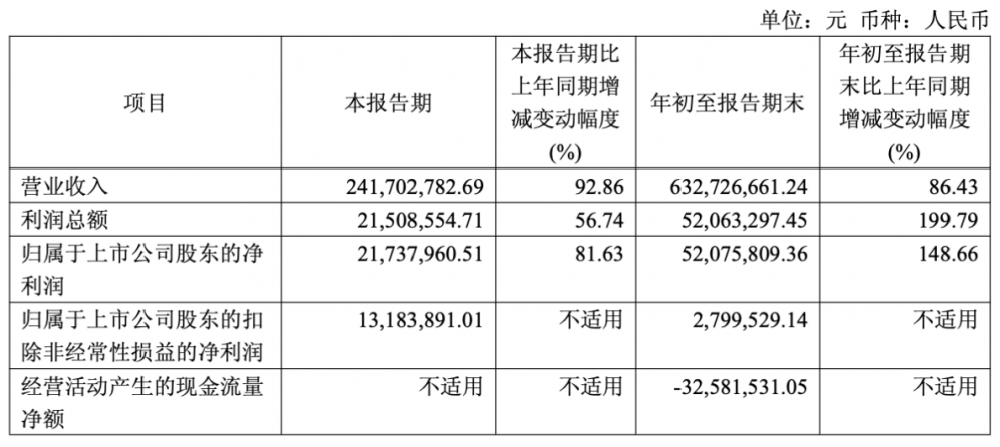
10月28日,长光华芯发布2026年第三季度财报,交出一份远超行业平均水平的成绩单。第三季度公司实现营业总收入2.42亿元,同比增长92.86%;归属于上市公司股东的净利润2173.8万元,同比增长81.63%。拉长时间维度观察,前三季度累计实现营业收入6.33亿元,同比增长86.43%;归母净利润5207.58万元,同比增幅高达148.86%,利润增速显著跑赢收入增速,反映出公司产品结构优化带来的盈利质量改善。从季度环比节奏看,第三季度单季营收2.42亿元已接近前三季度总额的四成,业务呈现加速放量态势。长光华芯在财报中将营收高增长归因于前期布局的光通信业务快速起量,这一表述与当前AI算力基础设施建设带动的光芯片需求爆发高度吻合。作为国内稀缺的高功率激光芯片与光通信芯片双轮驱动企业,长光华芯的业绩拐点标志着其从工业激光主业向光通信赛道的战略转型进入收获期。
【关键数据】
[1] 第三季度营业总收入2.42亿元,同比增长92.86%
[2] 前三季度归母净利润5207.58万元,同比增长148.66%
[3] 前三季度营业收入6.33亿元,同比增长86.43%
[4] 光通信芯片产品矩阵覆盖VCSEL、DFB、EML、PIN四大品类
[5] 董事长预计未来2年光通信业务收入增速将超过工业激光业务
技术层面,长光华芯已构建起覆盖VCSEL、DFB、EML、PIN四大品类的光通信芯片产品矩阵,形成了从发射端到接收端的完整解决方案能力。VCSEL(垂直腔面发射激光器)主要面向短距离多模光模块市场,单通道速率已进入56G至100G区间;DFB(分布式反馈激光器)承担中长距离传输场景,是数据中心互联和电信接入网的主流光源;EML(电吸收调制激光器)则面向800G及以上高速长距传输,将激光器与调制器单片集成,可支撑100G至200G每通道的下一代光模块需求;PIN光电探测器作为接收端核心器件,与发射端芯片形成配套。四大产品线的批量交付意味着公司已跨越从样品验证到规模化供货的关键门槛。此外,公司通过投资苏州星钥光子科技有限公司切入硅光集成赛道,重点布局CW(连续波)大功率光源,为硅光模块提供外置光源配套方案,顺应了硅光技术路线在高速光模块中渗透率持续提升的行业方向。
从市场格局看,长光华芯正处在一个高速扩容的赛道。AI大模型训练集群对800G、1.6T光模块的需求激增,直接拉动上游光芯片市场规模扩张。当前高速EML芯片供应高度集中于海外厂商手中,国产化率不足两成,国内光模块龙头每年进口光芯片的采购金额高达数十亿元规模,供应链自主可控诉求强烈。在这一背景下,具备EML批量交付能力的国产厂商稀缺性凸显。与国内同业相比,长光华芯的独特优势在于其IDM模式,公司拥有完整的6英寸砷化磷化物化合物半导体晶圆产线,从外延生长、晶圆制造到芯片测试全流程自主掌控,既保障了产能弹性,也控制了成本结构。闵大勇在业绩交流会上明确判断,受益于AI算力建设持续发展,预计未来2年公司光通信业务收入增速将超过工业激光业务,这意味着光通信有望取代运营十余年的激光主业,成为公司第一大收入来源,业务权重发生根本性切换。
产业链视角下,长光华芯的业绩弹性正在向上下游传导。上游环节,化合物半导体衬底、外延片供应商将受益于其产能扩张带来的采购增量;下游环节,国内光模块厂商对国产光芯片的导入意愿明显增强,长光华芯的批量交付为光模块企业提供了第二供应来源,降低了对海外芯片厂商的依赖与断供风险。成本结构方面,IDM模式下单颗芯片的成本主要由折旧摊销、外延材料和封测构成,随着6英寸产线产能利用率提升,单位成本将持续摊薄,这也是公司净利润增速148.66%大幅领先营收增速86.43%的核心原因之一。同时,公司在财报中披露,净利润增长还叠加了三重非经营性因素:投资的光子基金估值上升带来的公允价值收益、政府补助到账,以及收回客户应收账款后转回的坏账准备。剔除这些一次性因素后,公司经营性盈利仍保持与营收同步的高速增长,基本盘扎实。产能建设方面,公司明确表示正在持续加大产能投入,以满足客户订单增长需求。
商业化落地层面,长光华芯的光通信产品已从送样测试阶段进入批量交付阶段,客户结构覆盖国内外主流光模块厂商。在AI数据中心场景中,其VCSEL芯片对应短距多模方案,EML芯片对应中长距单模方案,两类产品恰好卡位英伟达等算力集群组网中用量最大的两个光互连层级。CW光源方面的布局则瞄准硅光模块市场,硅光方案将调制器等无源器件集成到硅基平台,但仍需外置大功率激光器供光,CW光源的功率、线宽和可靠性直接决定硅光模块性能,星钥光子的技术积累与长光华芯的芯片制造能力形成协同。在传统工业激光主业方面,公司高功率半导体激光芯片持续服务国内激光切割、焊接装备厂商,该业务基本盘稳定,为光通信业务的激进扩张提供了现金流支撑。双业务结构也平滑了单一市场的周期波动风险,公司在激光行业下行周期中依然保持整体收入增长,验证了多元化布局的韧性。
行业趋势层面,光芯片国产替代正从政策驱动转向需求驱动。全球算力资本开支持续上修,头部云厂商和AI芯片企业的光模块采购量以每年翻倍的量级增长,光芯片作为光模块BOM成本中占比最高的核心器件,供应紧张的局面预计将延续。对长光华芯而言,产能是当前最直接的竞争变量,公司能否在2027年前将EML和CW光源产能扩充至匹配客户需求预测的水平,将决定其市场份额上限。资本层面,公司通过光子基金持续投资产业链上下游,构建生态卡位。风险方面同样需要正视:海外龙头可能通过降价和技术迭代施压,1.6T时代对200G每通道EML的性能要求更高,公司下一代产品的良率和可靠性仍待大规模验证。综合来看,第三季度92.86%的营收增速验证了长光华芯战略转型的初步成功,未来2年光通信业务能否如期超越工业激光成为第一大收入支柱,将取决于产能释放节奏与高端产品验证进展的双重兑现。




