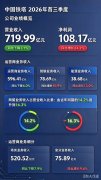
10月22日,工信部在国新办发布会披露前三季度工业和信息化数据。同一份通报里,两半数字方向相反:一半是算力和制造业的高增长,一半是运营商收入端的持续承压。
热的那半:算力与制造
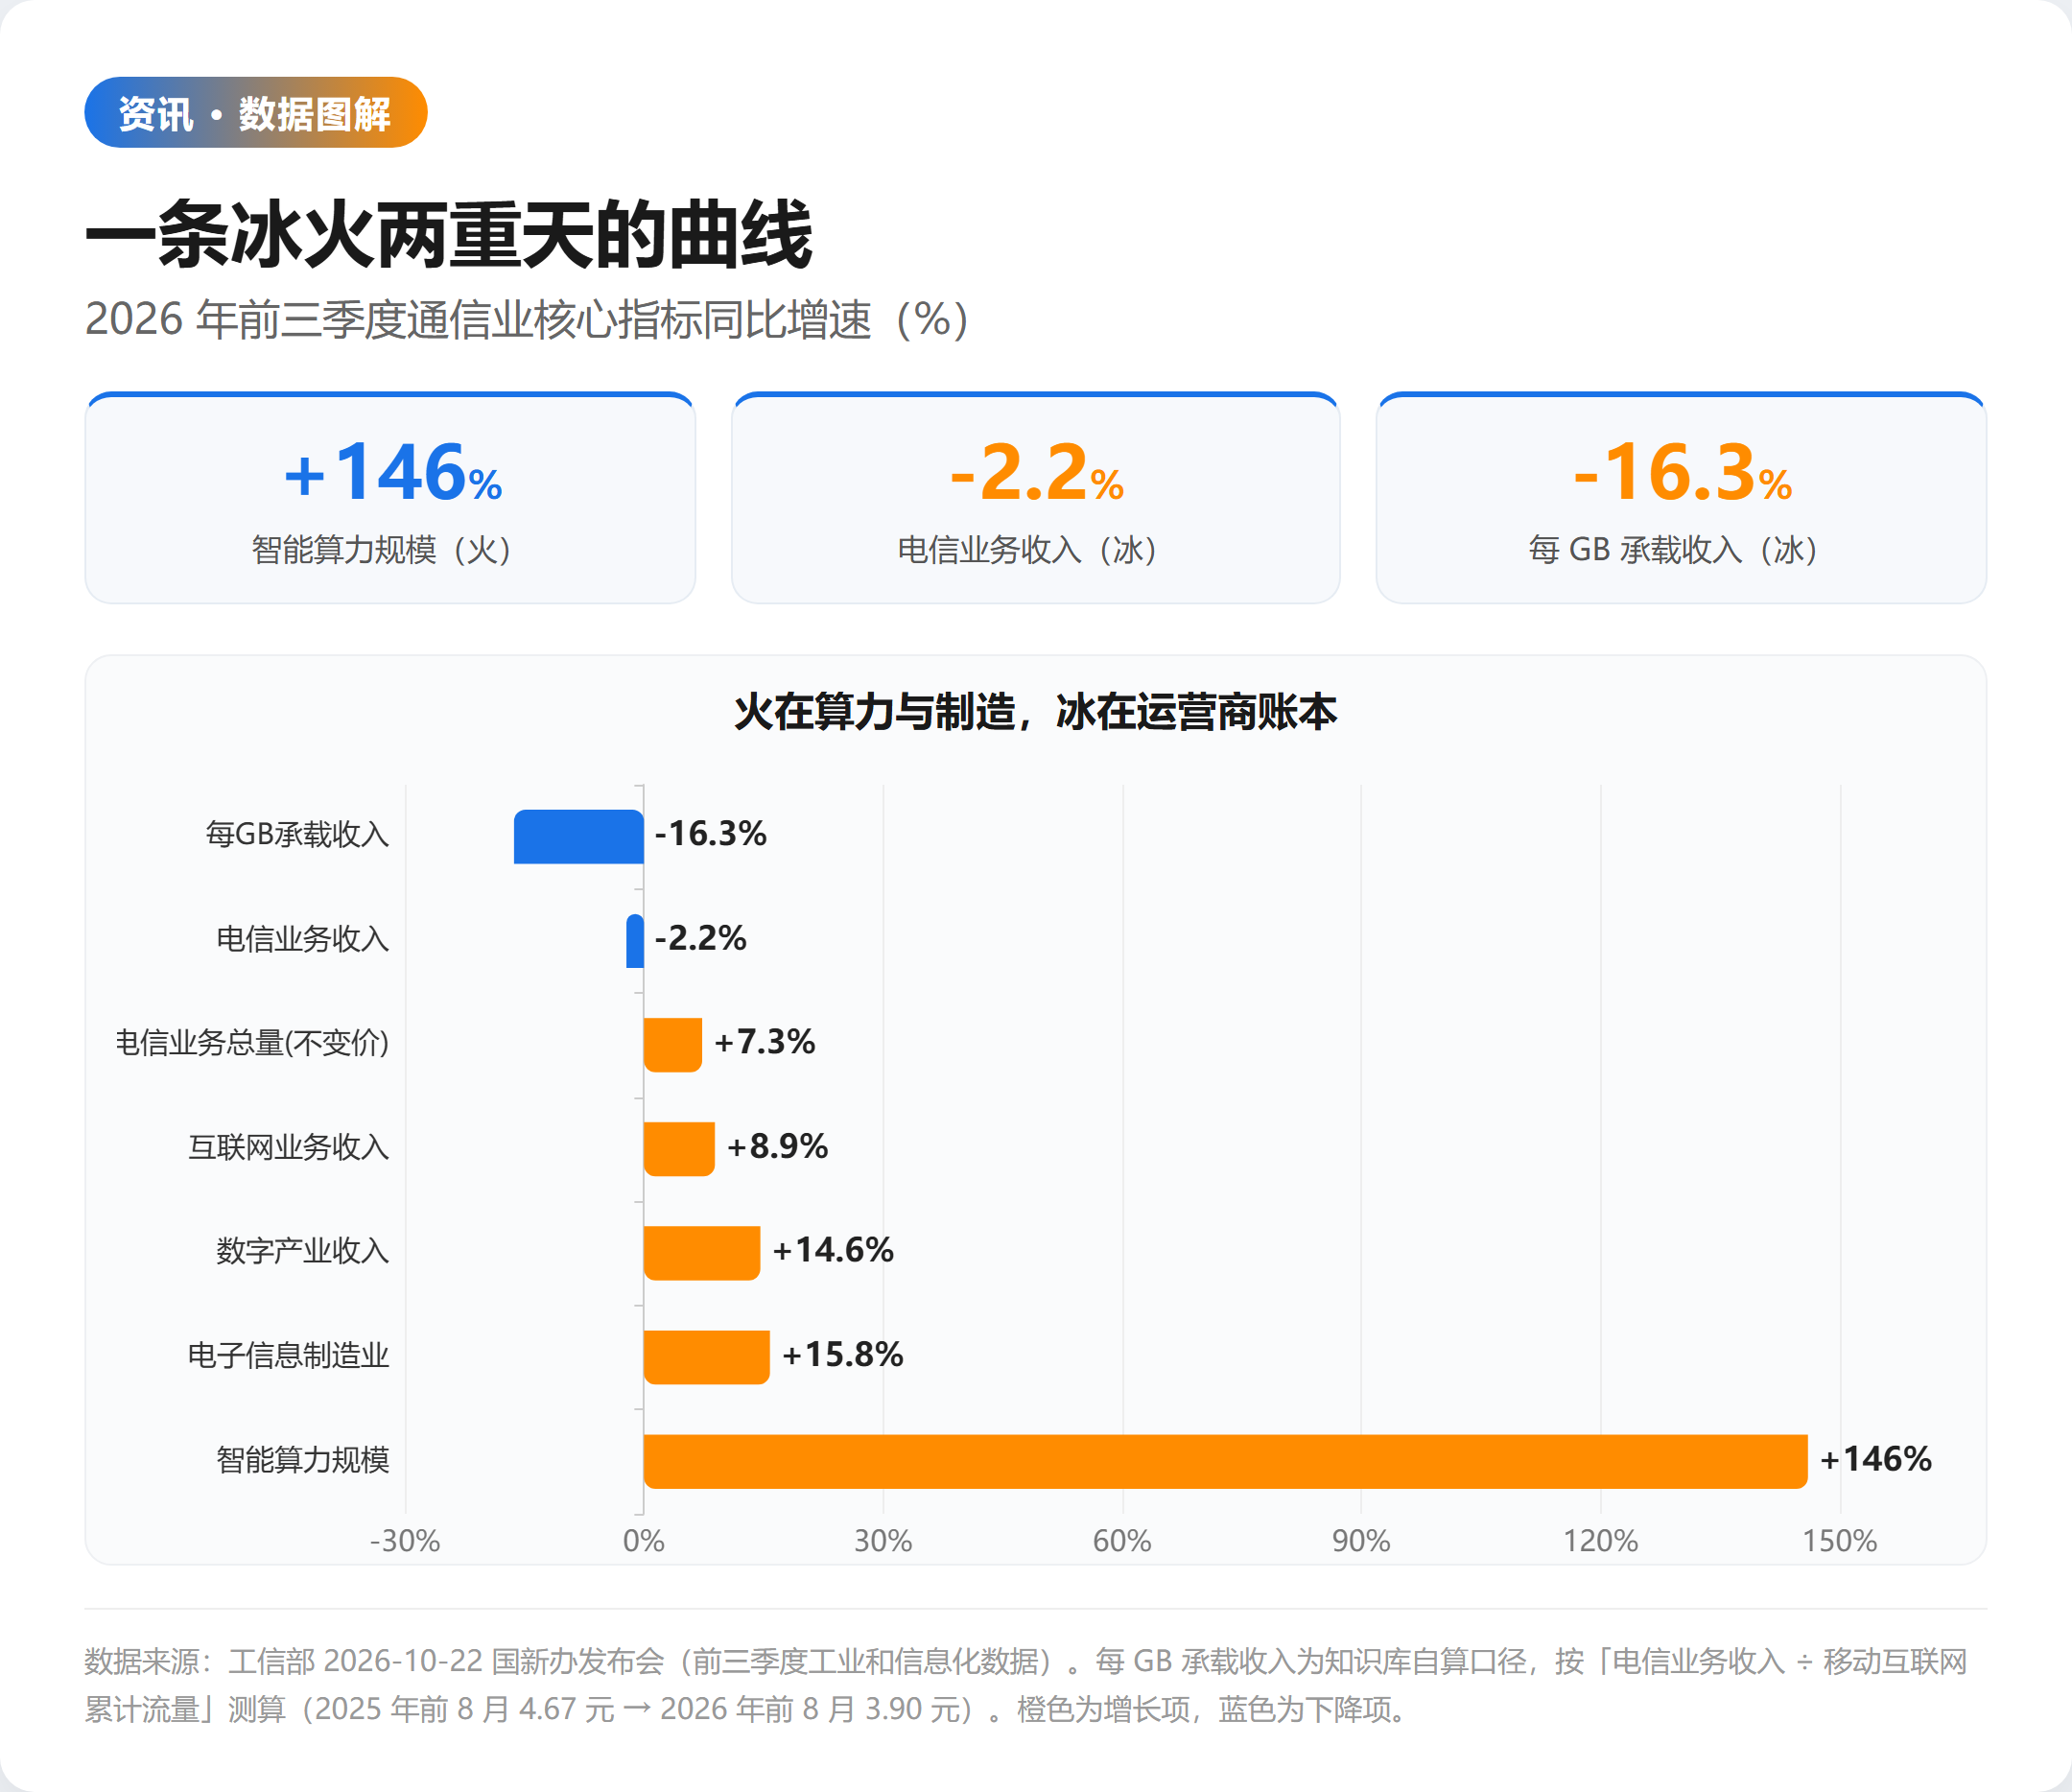
智能算力规模同比上涨146%,5G基站总数达到525.4万座,10G PON端口3340万个。电子信息制造业增加值前三季度增长15.8%,比规上工业增速高出10.3个百分点。这组数字对应的是产业链上游的订单:AI训练和推理对算力的胃口,直接转化为服务器、光模块、交换芯片的出货量,设备环节今年普遍吃到了AI基建的增量。
冷的那半:运营商的账本
电信业务总量(不变价)前三季度增长7.3%,但收入端是另一回事:前8个月电信业务收入累计11600亿元,同比下降2.2%,连续负增长。同期互联网业务收入增长8.9%,数字产业收入增长14.6%,增量明显流向互联网和制造侧,而不是基础网络运营侧。用户规模也已到高位:全国5G移动电话用户13.11亿户,占移动电话用户的70.9%,移动物联网终端30.7亿户,量和连接都在涨,钱却没有跟着涨。
每GB越来越不值钱
把电信业务收入除以移动互联网累计流量,「每GB流量承载的行业收入」从2025年前8月的4.67元降到2026年前8月的3.90元,一年下降约16.3%。流量在涨,单位流量的价值在掉,这是「增量不增收」最直白的表达。
省级账本同样倒挂
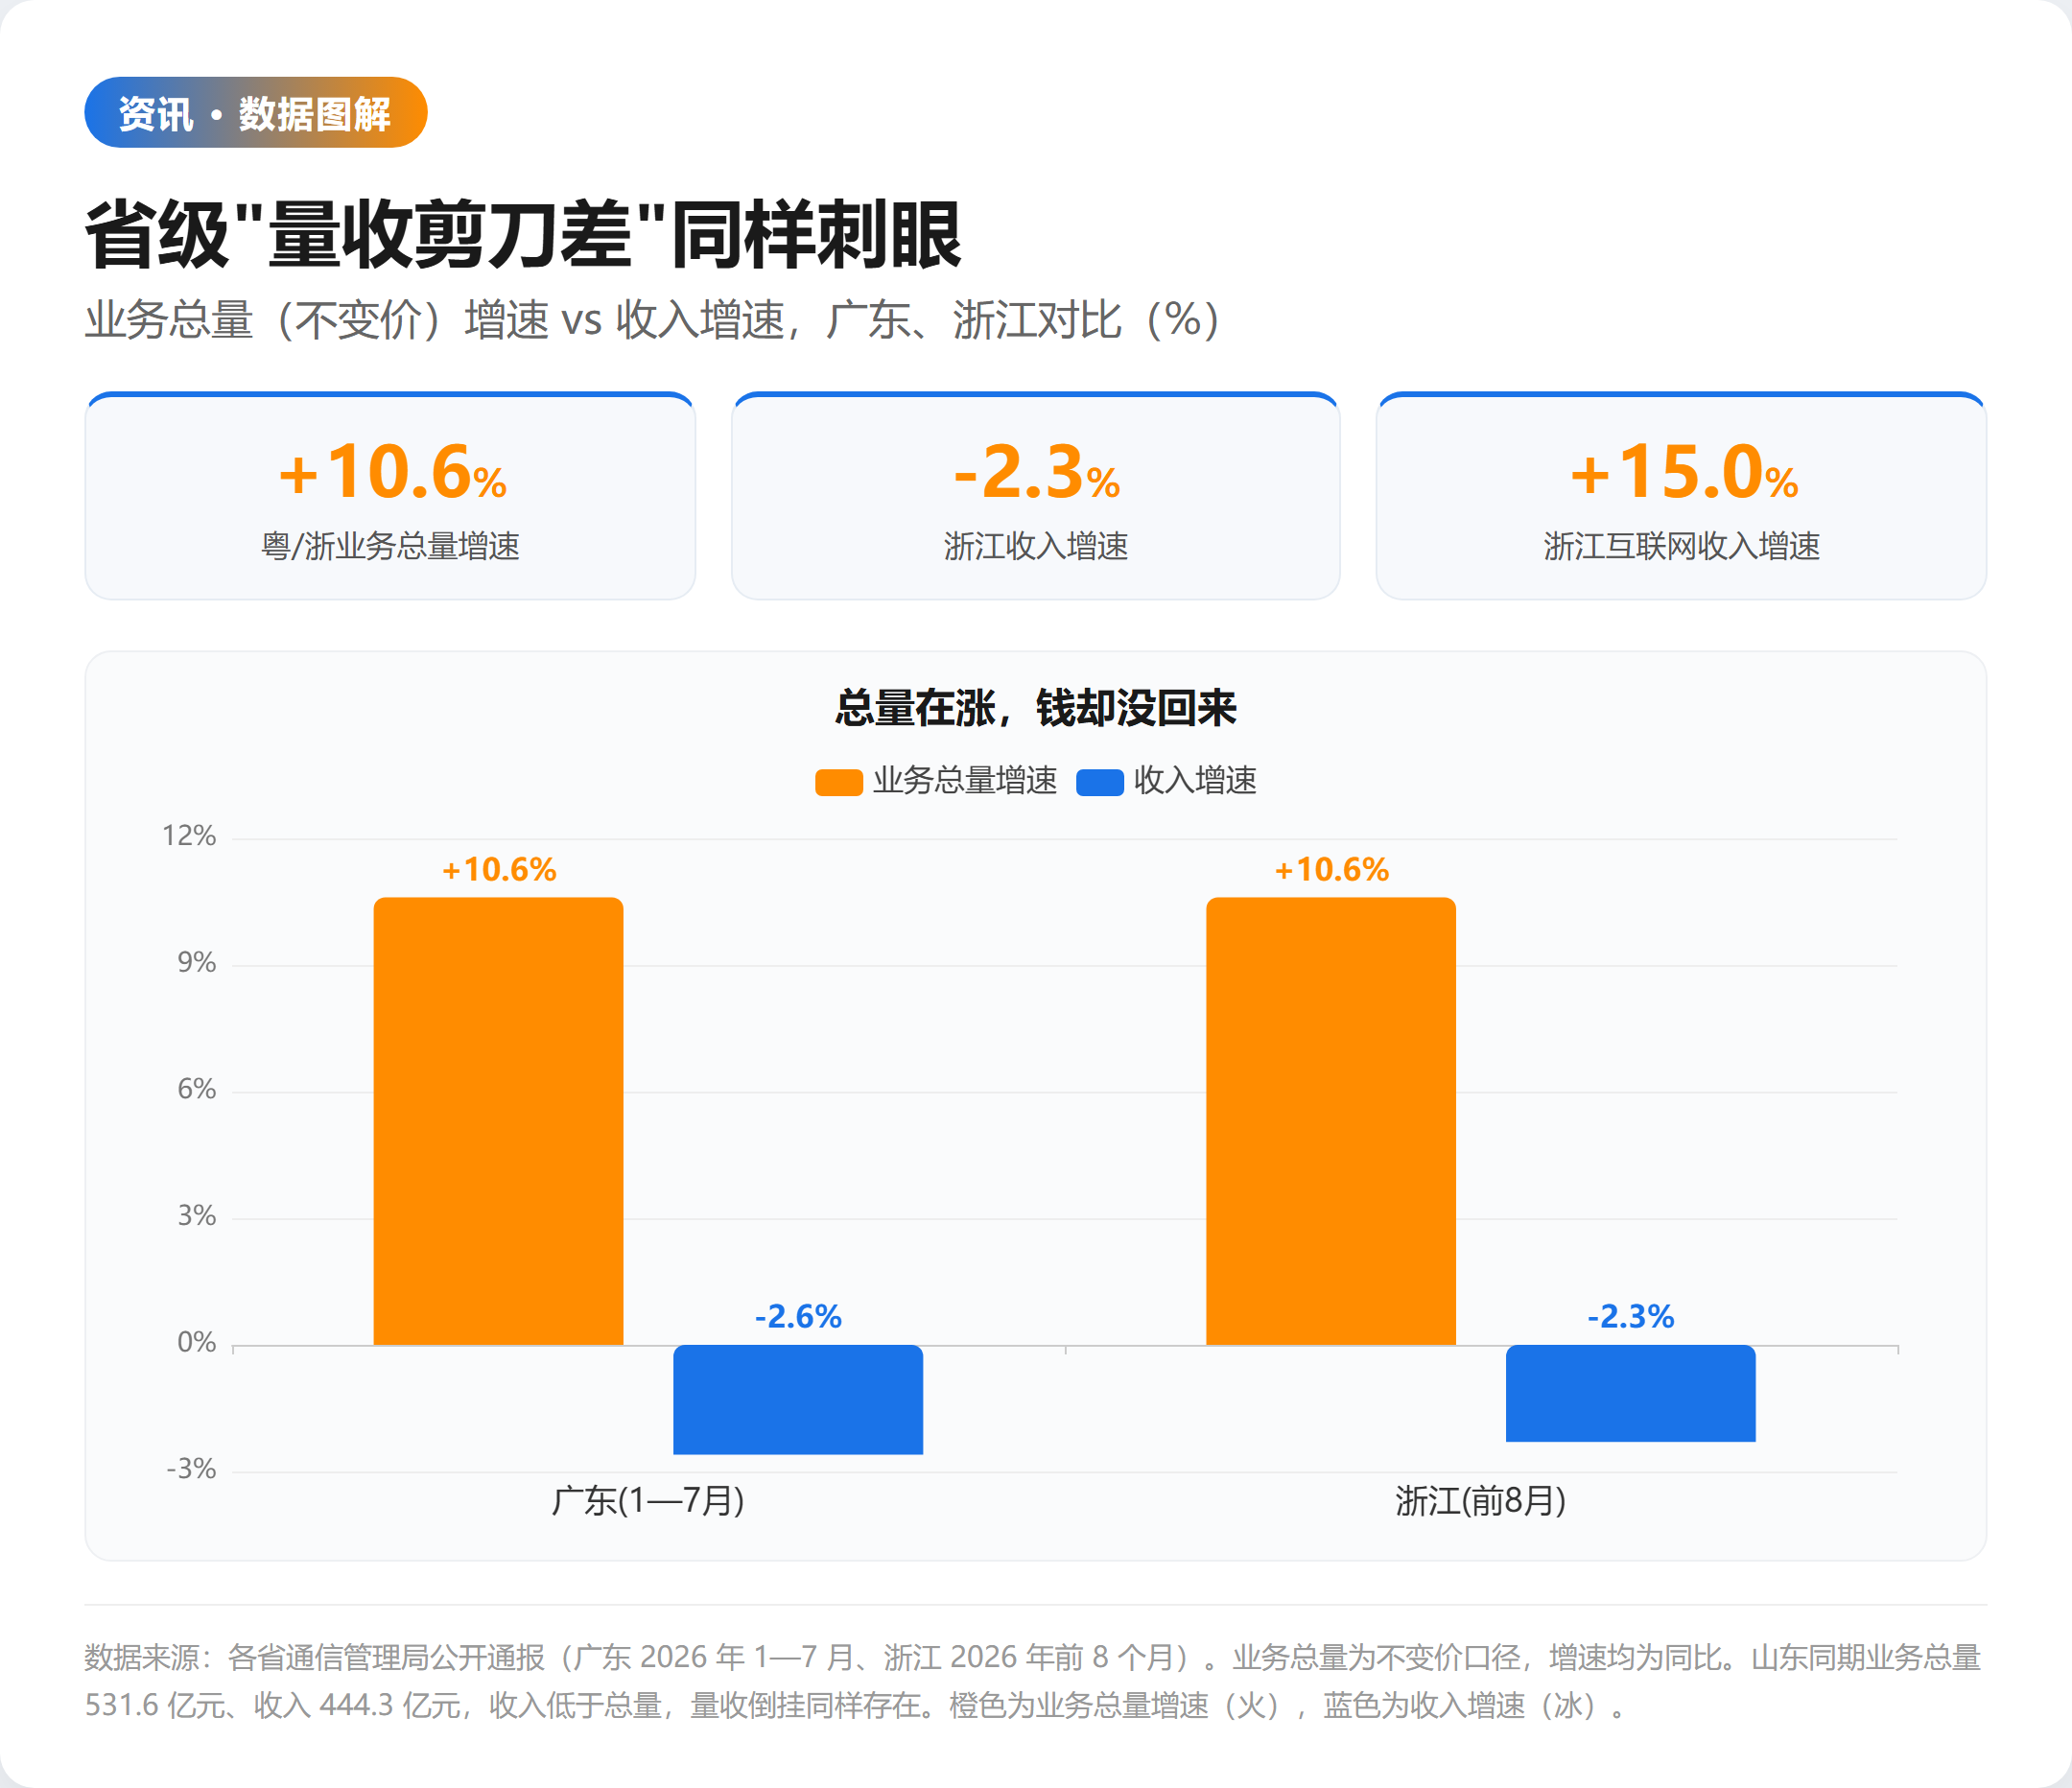
全国口径的剪刀差,落到省份同样存在。广东1—7月电信业务总量增长10.6%,收入却下降2.6%;浙江前8个月业务总量增长10.6%、收入下降2.3%,同期互联网业务收入增长15.0%;山东上半年业务总量531.6亿元、收入444.3亿元,收入低于总量,量收倒挂肉眼可见。总量(不变价)涨得快、收入涨不动,说明增长主要来自流量的量,而不是单位流量的价。
分化不在能力,在位置
设备商在AI基建里拿到订单,运营商还在管道里算账。5G基站、千兆端口、算力规模都在涨,投入是真金白银的,回报周期却很长。问题不在建网能力,在价值分配的位置——当连接红利见顶,靠规模和投资拉动增长的老路,留给运营商的时间不多了。
数据来源:工信部10月22日国新办发布会、各省通信管理局公开通报。每GB承载收入为按「电信业务收入÷移动互联网累计流量」测算的自算口径,仅供分析参考,不构成投资建议。