移动通信网 林知远
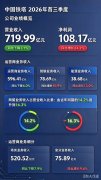
10月20日,中国铁塔公布2026年首三季度未经审核合并财务数据。数据显示,公司前三季度实现营业收入719.99亿元,同比下降3.1%;归属于公司股东的利润达108.17亿元,同比增长24.2%,呈现出收入微降但盈利能力显著改善的经营态势。这一“降收增利”的表现,与其持续深化的“一体两翼”战略直接相关——传统运营商业务收缩的同时,智联业务与能源业务两翼增速均达两位数。截至9月30日,公司塔类站址数维持在218.4万个,塔类租户数387.2万户,较上年末净增1.6万户,站均租户数1.77户,共享率保持行业高位。在5G建设进入平稳期、电信运营商资本开支整体收紧的行业环境下,这份财报折射出通信基础设施服务商集体面临的转型命题:如何从单一塔类租赁模式,转向多元收入结构对冲传统业务下行压力。
【关键数据】
[1] 首三季度营业收入719.99亿元,同比下降3.1%
[2] 归属股东利润108.17亿元,同比增长24.2%
[3] 智联业务收入78.69亿元,同比增长10.9%
[4] 能源业务收入38.68亿元,同比增长13.0%
[5] EBITDA 448.28亿元,EBITDA率62.3%
从收入结构看,运营商业务仍是公司基本盘,前三季度收入596.41亿元,同比下降6.0%,占总营收比重约82.8%。其中塔类业务收入520.52亿元,同比下降7.9%,是拖累整体营收的主要因素;但室分业务收入75.89亿元,同比增长9.6%,成为运营商业务内部的亮点,反映出5G深度覆盖从宏站向室内场景延伸的需求变化。两翼业务表现抢眼:智联业务收入78.69亿元,同比增长10.9%,能源业务收入38.68亿元,同比增长13.0%,两翼合计收入占营收比重从去年同期的14.2%提升至16.3%,提升2.1个百分点。盈利端,EBITDA达448.28亿元,EBITDA率高达62.3%,在全球通信基础设施类公司中处于领先水平。利润增速24.2%远超收入降幅,主要得益于成本管控、折旧摊薄以及低毛利业务的主动收缩,盈利质量明显优化。
从竞争格局看,中国铁塔在国内铁塔运营市场占据绝对主导地位,218.4万个站址资源构成难以复制的物理网络壁垒。对比全球同行,美国铁塔(American Tower)2025年全年营收约110亿美元,EBITDA率约68%,但站址分布在全球80余个市场;印度铁塔(Indus Towers)站址约21万个,规模不足中国铁塔的十分之一。中国铁塔的差异化在于“一体两翼”带来的第二增长曲线:其智联业务依托中高点位资源和铁塔视联平台,已服务超过百万个视联终端点位,切入数字治理、国土监控、环保监测等场景;能源业务则以备电、换电、充电三大产品线为主,铁塔能源的智能换电柜部署量位居全国前列,服务外卖骑手等即时配送人群。两家国内潜在竞争者尚未形成实质性威胁,公司的资源垄断地位短期无可撼动,但增长动力正从B端运营商向G端政企与C端换电用户扩散。
产业链维度上,中国铁塔处于电信运营商与铁塔设备供应商之间的枢纽位置。上游涉及铁塔钢结构、电源设备、动环监控、光缆等供应商,单座宏站塔桅建设成本约20万至30万元,共享模式下每新增租户的边际成本大幅下降——站均租户从1.77户向2户提升,可直接摊薄单站折旧,这正是62.3% EBITDA率的结构性来源。下游三大运营商资本开支2026年持续压降,中国移动半年报资本开支同比下降超10%,直接传导至塔类业务收入。室分业务逆势增长9.6%,则受益于5G-A(5G-Advanced)部署带来的室内数字化覆盖需求,单项目客单价高于传统塔类租赁。能源业务的换电网络复用了存量站址的电力与机房资源,边际投入低,是成本结构中最具弹性的板块。整体看,公司资本开支已进入下行通道,自由现金流改善支撑了利润高增长。
商业化落地方面,智联业务已从概念验证走向规模复制。“铁塔视联”平台将传统通信塔升级为“数字塔”,挂载高清摄像机、物联网传感器,服务于森林防火、耕地保护、河湖监管等场景,多个省份已实现省级平台级采购。能源业务中,“飞哥换电”品牌覆盖全国300余个城市,日均换电服务次数达百万级,与美团、饿了么等即时配送平台建立稳定合作;备电业务则切入金融、医疗、交通等对供电可靠性要求高的行业客户,储能柜、磷酸铁锂电池梯次利用形成差异化产品组合。室分业务在地铁、高铁站、大型场馆等场景持续中标,北京、上海多条新建地铁线路的5G覆盖项目由其承建。两翼业务16.3%的收入占比虽仍偏低,但其增速和毛利率结构表明,公司第二曲线已从孵化期进入放量期。
行业趋势层面,这份财报揭示了通信基础设施行业的三重变化。其一,运营商资本开支收缩具有长期性,5G建设高峰已过,6G标准化预计2029年至2030年落地,塔类业务收入或持续承压,倒逼铁塔公司加速多元化。其二,“双碳”与数字经济政策红利持续释放,智联与能源业务的政策契合度高,公司在公告中明确表述将把握网络强国、数字中国、“双碳”战略机遇,两翼占比有望在2027年突破20%。其三,利润高增长与资本开支下降的组合,意味着公司分红能力增强,对港股市场投资者的吸引力提升。对产业链而言,塔类设备需求降温将影响钢结构与配套设备供应商订单,而视联摄像头、换电柜、储能系统的采购需求上升,正在重塑上游供应格局。中国铁塔的转型样本,或成为全球铁塔行业应对运营商支出周期波动的参照路径。