


移动通信网 林知远
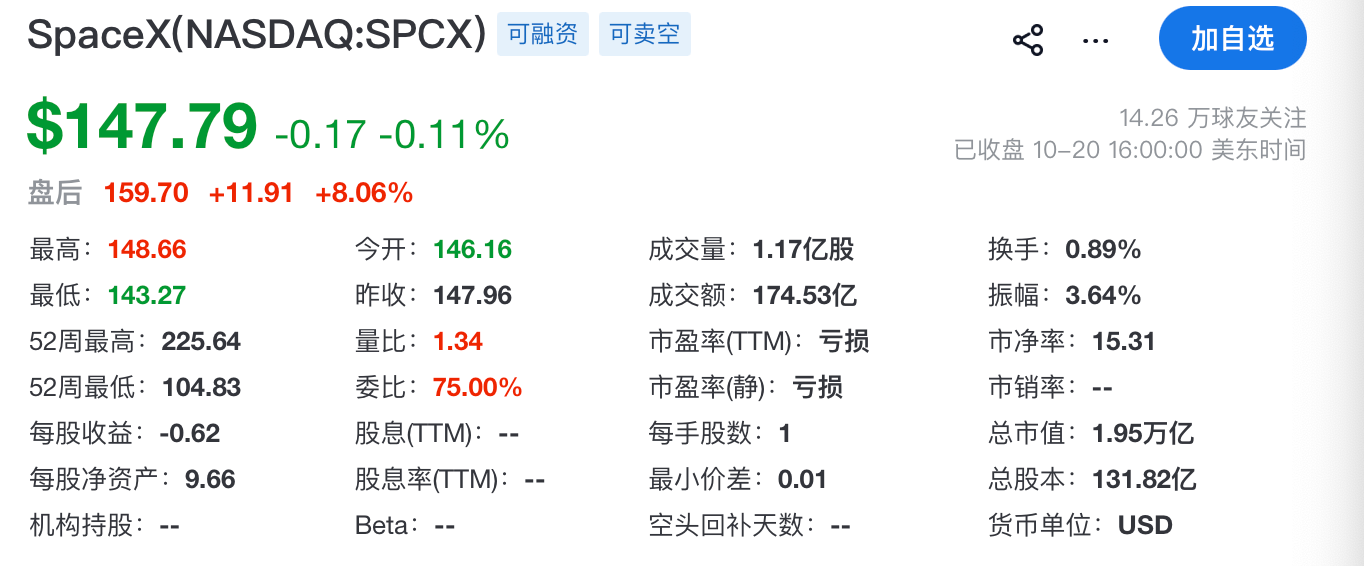
10月21日,SpaceX公布2026年第三季度业绩:营收146亿美元,同比增长161%;营业利润28亿美元,去年同期营业亏损7亿美元;净利润44亿美元,去年同期净亏损11亿美元;调整后EBITDA达88亿美元,同比增长306%。业务结构上,超级智能(SI)板块首次成为第一大收入来源,营收76亿美元;连接业务(星链Starlink)营收52亿美元;太空业务(发射加星舰)营收18亿美元。受业绩及指引利好,SpaceX盘后股价上涨超过8%,报收159.7美元,总市值1.95万亿美元,逼近2万亿美元关口。CFO布雷特·约翰森表示,火箭发射领先地位、星链持续性收入与超级智能基础设施大规模扩建,共同推动公司实现可观的经营杠杆效应。马斯克在业绩会上进一步上调长期目标:2027年底公司年度经常性收入目标上调至5000亿至1万亿美元区间,2027年第一季度营收指引区间为330亿至370亿美元。
【关键数据】
[1] 三季度营收146亿美元,同比增长161%
[2] 调整后EBITDA 88亿美元,同比增长306%
[3] 名义总算力1.7吉瓦,2027年目标新增10吉瓦
[4] 星舰一次部署26颗V3卫星,容量约为猎鹰9号10倍
[5] 2027年底年度经常性收入目标5000亿至1万亿美元
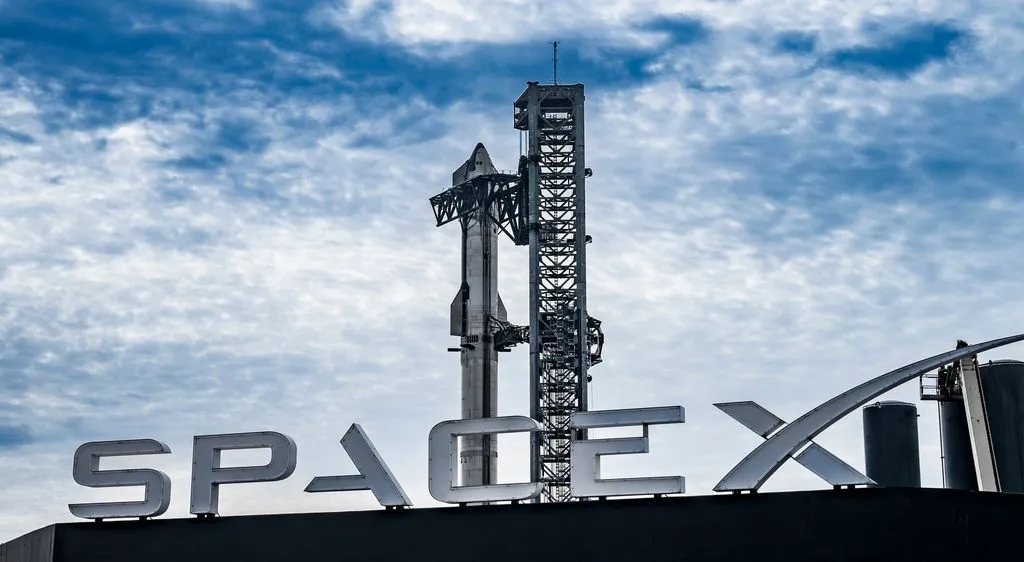
技术层面的核心突破来自星舰14号任务。这是星舰首次产生商业收入的入轨任务,一次发射部署26颗星链V3卫星,其带来的下行链路容量约等于猎鹰9号一次星链发射新增容量的10倍——即一次星舰发射可顶替十次猎鹰9号发射。总裁格温妮·肖特韦尔指出,星舰的大运载能力可大幅摊薄单颗卫星发射成本,快速扩充星链网络容量。星舰15号试飞计划下月执行,核心目标是完整回收助推器与飞船两级;一旦两级完整复用落地,单位发射成本将出现断崖式下降。马斯克披露,此前被视为最大技术难点的隔热罩问题基本解决,回收飞船检测显示隔热层无致命损伤。算力方面,截至9月30日名义总算力达1.7吉瓦,预计10月底接近2.2吉瓦,2026年末目标2.5至3吉瓦,2027年内部目标新增10吉瓦、乐观情景冲至20吉瓦。
竞争格局层面,SpaceX已从单一发射服务商转型为“发射+通信+AI”三引擎公司。超级智能业务单季度同比新增收入67亿美元,增长动力来自云服务签约、完成对Cursor公司的收购以及Grok机器人等模型与应用的规模扩张。客户结构覆盖三类:大型公有云厂商、政府机构与企业级客户,合同形式既有多年锁定容量的框架协议,也有按量结算的现货算力与模型调用服务。连接业务同比增长69%,营业利润同比增长99%,企业、政府客户需求旺盛叠加个人订阅用户持续增长。对比之下,传统电信运营商与卫星通信对手(如亚马逊Kuiper、Viasat)在星座部署速度和单位带宽成本上差距进一步拉大。星舰一旦两级复用成熟,其单位载荷成本将比现有任何商业火箭低一个数量级以上。马斯克还预判,AI智能体未来3至5年将使全球带宽需求增长1000倍,星链将直接受益。
产业链与成本结构方面,SpaceX本季度资本开支为19.6亿美元,主要投向算力基建、星舰制造与星链卫星产线,第四季度资本开支预计提升至35亿至40亿美元,环比接近翻倍。上游环节,算力扩张的瓶颈并非芯片,而是电力供应与冷却系统;发射端的瓶颈则是发射工位数量——正在建设的路易斯安那太空港未来将拥有超过20座发射塔,支撑星舰高密度发射。资金层面,星链的经常性订阅收入构成稳定经营性现金流底座,为AI与星舰两大重资产业务输血,CFO明确表示现阶段不需要大规模外部股权融资。产线端,业绩会直播地点设于得克萨斯州巴斯特罗普星链工厂,该基地同时是未来星智(Starmind)超级智能产品的生产基地,显示卫星制造与算力硬件在空间与供应链上的协同布局。
商业化落地方面,星舰已从纯试飞阶段跨入商业变现阶段,Flight-14作为首笔实际收入任务验证了星链自部署模式的成本模型;管理层表示在试飞验证充分后才会批量承接第三方商业载荷订单,现阶段优先保障星链卫星部署。星链业务重心正向企业与国防政府市场倾斜,全球签约持续超预期,公司还计划利用现有星链站点与通信塔资源加装地面无线射频单元,天地一体化是长期方向。对普通用户而言,V3卫星的用户体验改善需要星座规模支撑:马斯克明确,需要几百颗V3在轨、预计2027年年中达到该规模后,人口密集区域的网络拥塞问题才会实质性缓解,此前少量V3上天带来的改善仅是短暂波动。超级智能板块中,Cursor收购带来的软件工具收入正快速增加,云算力服务已形成多年期框架合同收入。
战略动向层面,最受资本市场关注的是SpaceX与特斯拉的合并传闻。马斯克确认,应股东诉求,两家公司均已成立由独立董事组成的特别委员会评估合并可能性,他本人因重大利益冲突不参与委员会讨论;他强调合并并非确定事项,即便委员会给出正向方案,仍需两家公司股东大会投票通过,并面临监管、股东利益与公司治理多重障碍,但从超级智能长期发展角度存在显著协同。综合来看,SpaceX已形成“星链现金流—算力扩张—星舰降本”的闭环飞轮:星舰降低星链部署成本,星链收入反哺AI基建,AI业务单季76亿美元收入成为第一大增长极。若2027年10吉瓦算力目标与星舰两级复用如期兑现,马斯克提出的万亿美元年度经常性收入目标将具备可量化的实现路径,全球商业航天与AI算力市场的定价体系或将被重写。




