


移动通信网 林知远
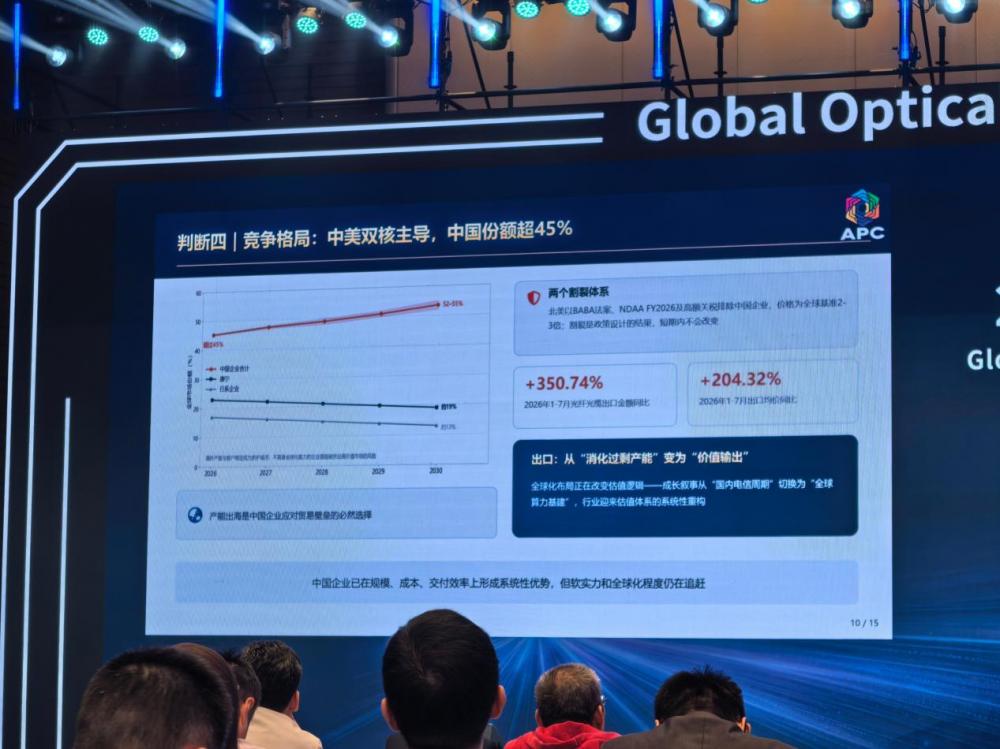
10月19日,2026年全球光纤光缆大会在武汉中国光谷开幕。APC大会主席、工信部通信科技委专职常委、亚太光通信委员会主任委员毛谦在发布《2026全球光纤光缆产业发展报告》时给出核心判断:全球光纤光缆市场正在形成中美双核主导的两个割裂体系。APC数据显示,2026年全球十强中,康宁以22.95%的份额位居首位,长飞以13.87%位列第二,烽火、中天、亨通分列第三至第五位,中国企业合计全球份额已超过45%。割裂的直接推手是政策——北美通过相关贸易法案和高额关税将中国光纤企业排除在外,当地光纤价格已升至全球基准的2到3倍。毛谦直言,这一割裂是政策设计的结果,短期内不会改变。中国企业的应对路径已从单纯消化产能转向价值输出:2026年1到7月,我国光纤光缆出口金额同比大增350.74%,出口均价上涨204.32%,全球化布局正在改变中国光纤光缆企业的估值逻辑,行业成长动力从国内电信周期切换为全球算力基建。
【关键数据】
[1] 2026年康宁全球份额22.95%,中国企业合计超过45%(约4500万分之一)
[2] 2026年1到7月我国光纤光缆出口金额同比增长350.74%,出口均价上涨204.32%
[3] 2027年全球供需缺口预计1.5亿到2亿芯公里,2028年收窄至1亿到1.5亿芯公里
[4] 空芯光纤当前价格约每芯公里4万元,预计降至3万到3.5万元
[5] 2021到2026年主要企业利润增速为收入增速的8倍以上
技术演进正在成为区分头部企业的关键变量,四条技术路径并行且节奏显著分化。G654.E光纤已进入规模商用阶段,三大运营商2027年采集量预计达到400到500万芯公里,同比增长30%以上,到2030年其在核心网光纤中的占比有望超过50%。空芯光纤进入早期商用部署:微软已部署1.5万公里,长飞中标中国电信广东公司空芯光缆项目,烽火建成全国首条400G级省级干线空芯通信工程,但当前价格仍高达每芯公里4万元,规模化商用还需2到3年。2026年10月,APC协会制定了全球首个空芯光纤国际标准并在大会期间发布,为该品类的产业化铺路。保偏光纤则处于需求爆发前夜,被毛谦称为2026年最具爆发性特征的品类,量产需求从航空航天转向AI算力核心供应链,2027年需求将继续明显增长,但产能仍无法保障供应。多芯光纤仍处于技术验证阶段,生态系统的技术就绪与商业化采用预期还需3到5年。
竞争格局的深层逻辑在于价格、供需与竞争的同链传导。毛谦分析,需求决定权已从运营商转向云厂商,光棒扩产周期构成物理刚性,供需缺口直接传导至价格端,推动产品结构切换和附加值提升,带来价格的历史性重置。2021年到2026年,主要企业的利润增速是收入增速的8倍以上,增长动力来自价格提升和产品结构升级,行业竞争范式从规模导向、低价竞争转向利润导向、价值竞争。从全球格局看,中国企业份额预计到2030年从超过45%提升至50%以上,康宁份额预计降至19%左右,日本系企业降至13%。海外产能和客户绑定正成为新的护城河,不具备这两项能力的企业将面临被挤出高价值市场的风险。价格层面,2027年G652.D均价预计在100到110元每公里,G657.A2为220到250元,G654.E为400到450元,空芯光纤逐步下降至3万到3.5万元每芯公里,产品间的巨大价差折射出技术壁垒的分层定价能力。
供应链安全正从价格问题升级为战略问题。毛谦提醒,氦气、高纯石英、锗等关键原材料的供给约束属于结构性而非周期性,价格信号无法有效调节供给,传统价高者得的市场机制可能失效,供应链安全的内涵正从价格可承受扩展到供应可获得。具体品类风险分化明显:光纤涂料受认证壁垒限制,认证周期长达1.5到2年,飞凯材料国内市场占有率超过60%,其新产能预计2026年底开工建设,2027年供给弹性仍然有限,风险等级预计从3级升至4级;氦气和高纯石英砂2027年将升至5级高风险。相比之下,对位芳纶和高分子辅材属于风险收敛或稳定的品类:对位芳纶国产化率已达70%,仍有30%的供给弹性空间;高分子辅材国产化率超过90%,供应商众多、产能充裕,预计维持低风险等级。保偏光纤扩产受制于工艺积累和预制棒质量,G657.A2生产速度比标准G652.D慢10%到15%,这些瓶颈均无法通过短期资本开支解决。
从供需基本面看,2027年全球需求预计为6.8亿到7.2亿芯公里,其中北美增长至1.6亿到1.7亿芯公里,Scale-Up驱动带来1000万到1500万芯公里新增量;2028年全球需求7.5亿到8亿芯公里;2029到2030年达到8.5亿到9.5亿芯公里,AI相关需求占比超过50%。供给端,2027年全球光棒产能微增至2.8万到2.9万吨,有效供给5.5亿到6亿芯公里,供需缺口扩大至1.5亿到2亿芯公里;2028年光棒产能达到3.3万到3.5万吨,有效供给6.5亿到7.5亿芯公里,缺口收窄至1亿到1.5亿芯公里。毛谦特别提示供需反转风险:2027到2028年新增产能集中释放后,G652.D可能出现阶段性过剩,但数据中心使用的G657.A2等品类因技术壁垒和需求刚性,价格韧性较强,供需反转风险相对较低。预测的核心依据是AI数据中心在总需求中占比持续提升,即使AI资本开支增速放缓,光纤需求的绝对水平也不会回到2024年。
对中国企业而言,出海已不是可选项,而是应对贸易壁垒、重塑估值逻辑的必答题。当前的战略图景清晰:中美双核割裂短期内不会消失,海外产能和客户绑定成为新护城河,技术壁垒和供应链韧性决定谁能留在高价值市场。中国企业已具备规模、成本、交付效率的系统性优势,出口数据印证了价值输出的转型——出口均价上涨204.32%远超出口量的增长,表明产品结构在向高附加值品类迁移。真正的考验在于软实力:能否在规模优势之外,把标准制定、品牌建设、本地化交付和供应链安全打造成下一轮竞争的核心能力。全球首个空芯光纤国际标准由中国APC协会牵头制定,标志着标准话语权的突破。地缘政治走向、采购规模与产能节奏的脱节、AI变现能力的不确定性,仍是悬在行业上方的三大变量。从出口金额同比增长350.74%到2030年全球份额冲击50%以上,中国光纤光缆企业的成长叙事已经改写,估值体系的系统性突破正在进行之中。




