


移动通信网 赵哲超
中国移动采购与招标网近日发布2026年至2027年(一年期)RoCE交换机(大规模集群)集中采购项目招标公告,预估采购RoCE交换机2450台,最高投标限价超过40亿元,其中自主可控RoCE交换机1960台,占比高达80%。这是中国移动继今年一季度首次集团级集采RoCE交换机之后的又一次大规模采购。对比一季度那轮集采——采购数量1790台、开标金额约8.8亿元——本次采购规模仅增加约37%,金额上限却达到上次开标金额的4.5倍以上,单台设备价值量出现跳升。这组“量价背离”数据背后,是自主可控产品比例从73%提升至80%,叠加51.2T等高端规格占比提升共同作用的结果。在AI大模型训练对智算集群互联带宽需求爆发式增长的当下,RoCE(RDMA over Converged Ethernet)交换机已成为超大规模智算中心组网的核心设备,中国移动此番真金白银的投入,直接指向国产交换芯片产业链的培育与催熟。
【关键数据】
[1] 中国移动本次RoCE交换机集采2450台,最高投标限价超40亿元
[2] 自主可控RoCE交换机1960台,占比80%
[3] 一季度集采1790台,开标金额约8.8亿元
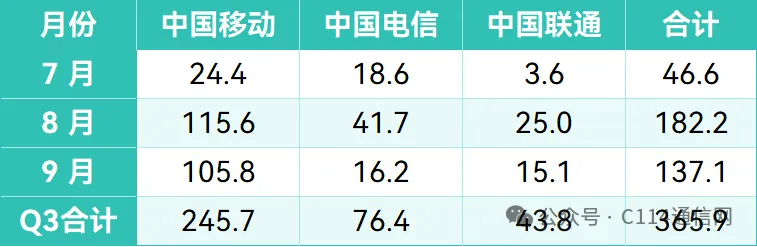
[4] Q3三大运营商AIDC基础设施招标超225个项目,预算约365.88亿元
[5] 中国移动Q3招标245.7亿元,占三家总额的67.1%
RoCE交换机的技术核心在于通过以太网承载RDMA远程直接内存访问协议,绕过传统TCP/IP协议栈的内核拷贝开销,实现服务器之间的低时延、高吞吐数据直传,这是万卡级、十万卡级GPU训练集群实现高效协同的关键。在大规模集群场景中,交换机需要支持400G/800G端口速率、大规模无损以太网能力(ECN、PFC等拥塞控制机制),以及51.2T级别的交换容量。本次集采中,51.2T高端规格占比提升是推高单台设备价格的重要因素——51.2T交换芯片可提供64个800G端口或128个400G端口,单芯片交换容量较上一代25.6T翻倍。此前国产51.2T交换芯片主要由盛科通信等厂商推进,其Arctic系列已实现国产高端交换芯片在容量指标上对标博通Tomahawk系列的能力。中国移动在招标中明确要求自主可控产品占比80%,意味着采用国产芯片、国产BSP软件栈的交换机将成为集采主体,为国产芯片提供了确定性的规模化出货通道。
从市场竞争格局看,全球数据中心交换芯片市场长期由博通垄断,其市场份额超过70%,Tomahawk系列几乎定义了高端交换芯片的技术节奏;英特尔、Marvell、英伟达(Spectrum系列)占据第二梯队;国产阵营中,盛科通信、华为(自用)、中兴微电子以及平头兵等初创团队正在分头突破。中国移动一季度集采8.8亿元开标,本次金额上限超40亿元,一年内RoCE交换机采购预算增长超过3.5倍,为国产厂商提供了难得的确定性市场。从价格结构看,自主可控设备单台价值显著高于通用设备——按40亿元上限与2450台总量粗算,单台均价约163万元,而一季度集采单台均价仅约49万元,价差背后是国产高端芯片当前相对较高的流片成本与较小的规模摊薄效应。运营商以高于国际主流产品的代价采购国产设备,实质是用资本换时间,加速国产交换芯片从“可用”走向“好用”的迭代循环。
从产业链角度分析,交换机产业链上游包括交换芯片、SerDes IP、光模块、PCB与电源器件,其中交换芯片占整机成本比重约30%-40%,是价值最集中的环节。中国移动两轮集采合计超过48亿元的采购盘子,将沿着整机厂向芯片环节传导:国内主要参与方包括新华三、锐捷网络、中兴通讯、浪潮信息等整机制造商,芯片侧则对应盛科通信等设计企业以及背后的先进封装、测试环节。40亿元级订单对国产芯片厂商的产能爬坡、良率改善和软件生态成熟具有直接拉动作用——芯片成本随出货量呈边际递减,预计在运营商连续集采2-3轮后,国产51.2T芯片的整机成本有望下降20%-30%。下游方面,运营商AIDC建设是交换机的最大增量场景,中国三大运营商Q3在AIDC及传统数据中心“风火水电”基础设施领域招标项目超225个、预算约365.88亿元,其中九成落子八大算力枢纽节点,智算集群的组网需求将持续放大交换机采购规模。
商业化落地层面,中国移动是国产RoCE交换机最大的单一买方。一季度首次集团级集采1790台中,自主可控产品1310台、占比超73%,开标金额约8.8亿元;本次集采将自主可控比例进一步提高到80%,数量达1960台,采购规模和金额双双创出新高。应用场景上,这些设备将主要部署于中国移动在内蒙古和林格尔、河北张家口、宁夏中卫等八大枢纽节点内的智算中心,支撑其“N+X”智算资源布局中单集群千卡至万卡级别的GPU互联。同期,三大运营商Q3 AIDC基础设施招标数据显示,中国移动以245.7亿元居首,占三家总额的67.1%;中国电信76.4亿元占20.9%,项目数量99个最多;中国联通43.8亿元占12.0%。从投放节奏看,8月为单月高峰约182亿元,9月回落至约137亿元。运营商在算力基础设施上的高强度投入,与RoCE交换机集采形成“基建+网络”的闭环配套,国产交换设备的落地路径已经清晰。
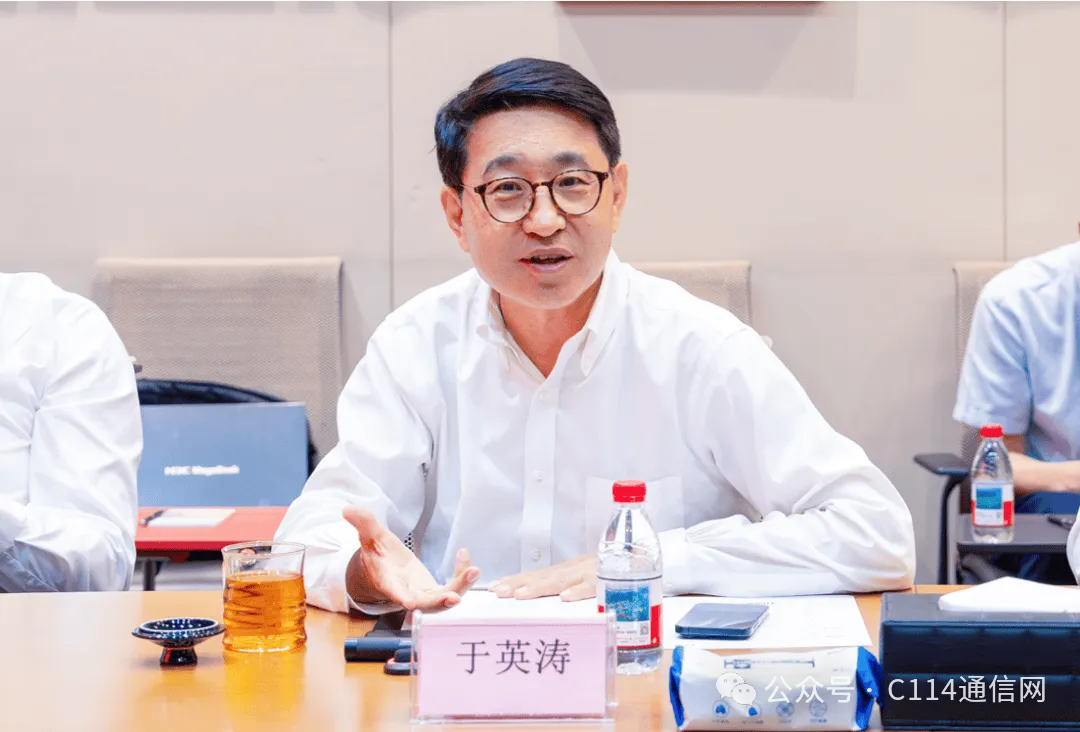
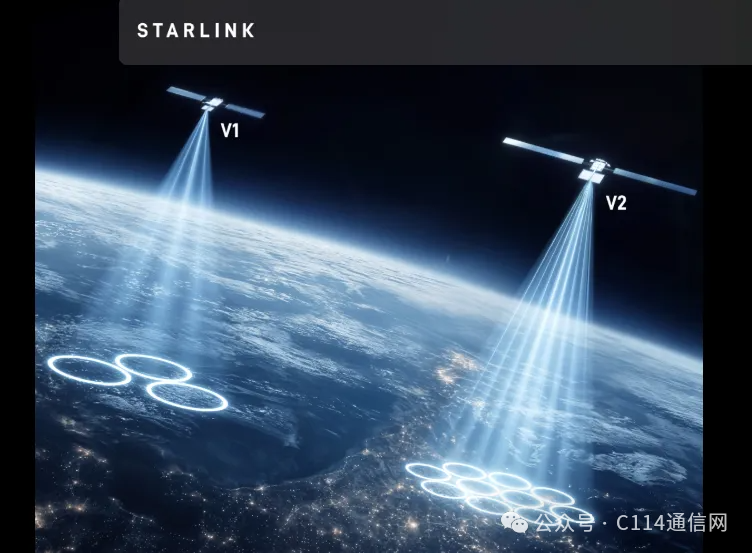
行业动向方面,国产交换芯片产业正迎来多线并进的窗口期。人事层面,紫光股份原董事长、新华三集团原总裁兼CEO于英涛近日加盟江苏未来网络集团出任联席董事长,其在设备制造、渠道体系与运营商客户关系上的积累,有望补齐江苏未来网络在确定性网络技术商业化落地方面的短板,也为国产网络设备生态增加了一个潜在的重量级玩家。国际层面,SpaceX收购Grain Management旗下最多14MHz成对的800MHz频谱,此前已获批收购EchoStar约65MHz频谱(涵盖AWS-3、AWS-4及H Block频段),马斯克称之为“地震级”交易,待FCC批准后Starlink Mobile将首次获得具备建筑穿透能力的低频段资源,直接冲击美国传统运营商格局。对比之下,中国路径是以央企集采牵引国产供应链成熟——中国移动40亿元订单确立的80%自主可控比例,很可能成为后续中国电信、中国联通集采的参照基准,进而推动国产51.2T及以上交换芯片在2027年前后实现规模化的成本竞争力。




