


移动通信网 赵哲超
10月19日,诺基亚与私募股权公司AURELIUS签署协议,将旗下Enterprise Campus Edge(ECE)业务整体出售,这标志着这家芬兰设备商对专网市场进行了一次大规模战略收缩。ECE承载了诺基亚约九成的4G/5G专网客户,是公司当年布局5G专网时投入最重的资产。根据交易披露信息,ECE年销售额超过1.7亿欧元,员工数约1000人,主要运营地点位于芬兰、匈牙利、印度和美国,交易预计将在2027年上半年完成交割,目前尚待监管审批。截至2025年9月底,诺基亚的4G/5G专网客户约有960家,此后仍在增加,其中约九成由ECE签下并保有长期托管服务合同。目前ECE为全球制造、采矿、物流、机场、港口和发电等行业的近900家客户提供服务。这是Justin Hotard出任CEO以来,诺基亚继出售FWA CPE、微波射频系统等业务后的又一笔剥离交易,也是其“AI超级周期”战略下资本重新配置的关键落子。对行业而言,占据专网市场第一梯队的玩家主动收缩,或将引发一轮市场洗牌。
【关键数据】
[1] ECE年销售额超过1.7亿欧元,员工约1000人,服务全球近900家客户
[2] Portfolio Businesses过去12个月净销售额约9亿欧元,营业亏损达1亿欧元
[3] 2026年二季度诺基亚净销售额48.15亿欧元,光网络业务同比增长20%,AI及云计算客户销售额同比增长105%
[4] 移动专网TAM预计从2025年23亿美元增至2030年220亿美元,CAGR达58%
[5] 当期AI与云计算客户订单额28亿欧元,未来12个月约一半将转化为收入
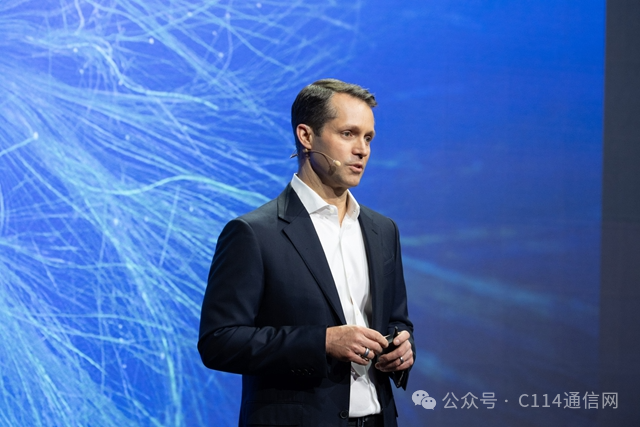
从交易标的看,ECE的资产包涵盖核心网DAC与边缘计算MXIE产品组合、工业设备、本地OT边缘及微型边缘解决方案,以及面向工业AI应用场景的软件产品。值得注意的是,诺基亚并非彻底放弃专网赛道,而是重新划定商业边界。Justin Hotard在DTW Ignite期间向媒体解释了调整逻辑:一方面,园区专网业务让诺基亚与自身运营商客户形成直接竞争——运营商也在向同批企业客户推广5G专网服务,渠道冲突难以调和;另一方面,专网内部的价值分层极为明显。他用一组对照说明:在仓库里为平板电脑连网,或在展会现场给胸牌扫描器供网,与为自动化矿山、国家铁路或电网搭建通信基础设施,是两类截然不同的生意——仓库平板断网可能只是让一件商品晚到一天,但采矿设备、铁路信号或配电系统的通信故障可能导致生产停摆、设备损毁甚至危及生命。诺基亚选择保留后者,即以5G/LTE专网为基础,叠加工业级IP与光传输、边缘计算、韧性骨干网、授时同步系统,面向任务关键型基础设施客户的全栈交付业务。

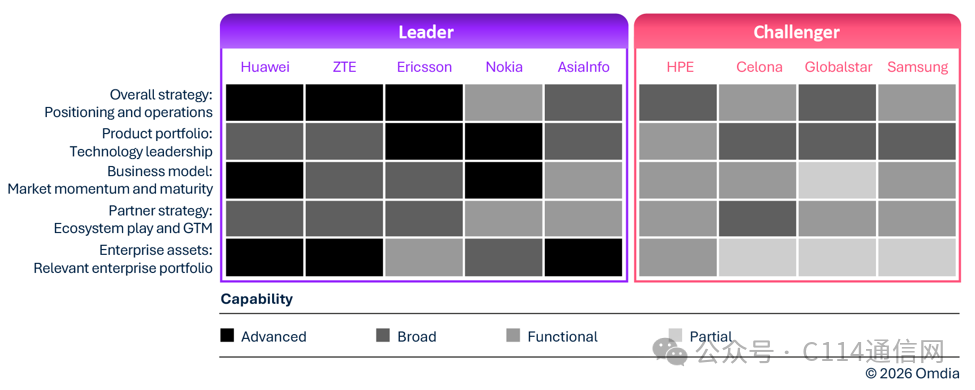
从市场空间看,专网赛道仍在扩张,但扩张红利正被成本结构稀释。咨询公司STL Partners最新预测显示,移动专网可服务市场规模(TAM)预计将从2025年的23亿美元增至2030年的220亿美元,复合年增长率达58%。尽管各机构对增速预测存在分歧,但没有机构认为该市场会出现负增长。《Omdia市场雷达:2026年端到端5G专网供应商》报告仍将诺基亚列为该赛道的领导者,但爱立信、华为、三星以及一批专网创业公司均在争夺制造、港口、矿山等场景订单。问题在于单位经济性:园区类项目客单价低、交付碎片化、与运营商渠道冲突,使得头部设备商难以获得与其研发投入匹配的回报。对照诺基亚自身的财务数据更为直观:Portfolio Businesses几项业务过去12个月合计净销售额约9亿欧元,营业亏损达1亿欧元;到2026年二季度,FWA和ECE虽贡献6600万欧元收入,但合计稀释盈利约1300万欧元。与其在低利润率赛道消耗资源,不如将资本转向AI基础设施这样的高增长引擎——这是典型的职业经理人式资本再配置决策。
这笔交易对产业链上下游的影响将分层次展开。上游来看,ECE的核心网与边缘计算产品线依附于诺基亚的设备供应链,易主后约1000名员工将转入AURELIUS体系,芬兰、匈牙利、印度和美国的运营节点面临整合与重组,产品路线图的连续性存疑。对于近900家企业客户而言,长期托管服务协议的履约主体变更,将带来服务稳定性与后续升级能力的重新评估,这为竞争对手创造了挖角窗口。下游来看,诺基亚保留的任务关键型专网业务——铁路韧性骨干网、公用事业授时同步、工业算力接入——恰好是爱立信、华为同样重仓的高端市场,竞争烈度不降反升。而从成本结构分析,AURELIUS作为私募股权公司,接手一块年销1.7亿欧元但处于亏损边缘的资产,大概率将通过削减研发、聚焦高毛利订单、剥离低效区域运营等方式改善盈利模型,这与诺基亚此前“投入最重”的扩张式打法形成鲜明对比,也意味着专网市场从设备商主导的资本密集型竞争,转向PE主导的运营效率型竞争。
Justin Hotard的决策路径有清晰的财务与战略锚点。2025年11月诺基亚资本市场日上,他宣布将运营模式简化为网络基础设施(NI)与移动基础设施(MI)两大业务部门,同时把ECE、FWA CPE、站点实施、微波射频系统四块“具备增长潜力但不符合公司未来战略核心”的业务划入Portfolio Businesses,评估“最佳价值创造方案”——ECE的出售命运从那时起已基本注定。2026年10月1日,Inseego宣布完成对诺基亚FWA业务的收购,ECE交易紧随其后。资源去向同样明确:近两年诺基亚在光通信领域密集垂直整合,2025年完成收购光设备商Infinera,获得硅光子、InP与光子集成电路(PIC)技术及两座美国工厂;2026年6月宣布投入约3000万美元将宾州工厂先进测试与封装(ATP)产能提升至十倍;2026年7月披露收购NXP位于亚利桑那州钱德勒的半导体工厂,改造为InP光芯片生产线。这套组合拳指向以光互联技术抓住AI数据中心互联需求。
结果已经开始体现在报表上。收购Infinera后,诺基亚光网络业务在2025年创下历史新高;今年第二季度,诺基亚实现净销售额48.15亿欧元,同比增长9%,其中光网络业务净销售额同比增长20%,来自AI及云计算客户的净销售额同比激增105%,当期AI与云计算客户订单额达28亿欧元,预计未来12个月内约一半将转化为收入。Justin Hotard作为诺基亚成立百余年来首位美籍CEO,其技术履历——摩托罗拉、HPE、英特尔——使他判断哪些技术在AI超级周期中具备差异化价值(光互联、IP网络、AI-RAN)时更有说服力。诺基亚董事会主席Sari Baldauf在任命公告中直言,他在AI和数据中心市场的专业知识“正是诺基亚未来增长的关键所在”。英伟达10亿美元的投资、与美国国防部门合作的深化、在美国持续加码制造与研发投入,共同勾勒出这家芬兰企业深度绑定美国科技生态的战略转向。至于专网市场本身,TAM五年近十倍的增长预测并未失效,变化的只是玩家名单——ECE易主后的新东家能否跑通园区专网的盈利模型,将决定这块业务是重生还是继续失血。




