


移动通信网 林知远
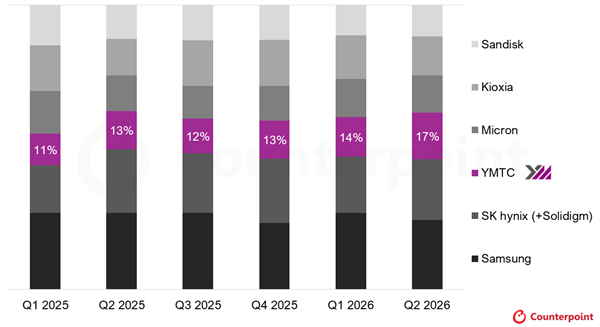
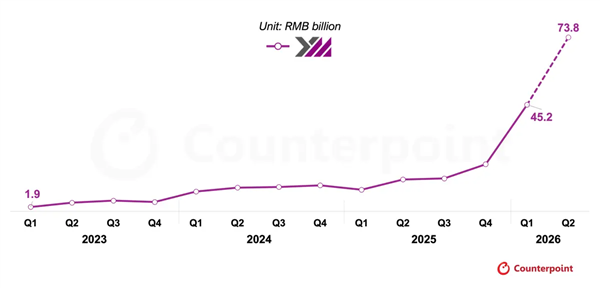
Counterpoint Research最新发布的存储市场追踪与预测报告显示,长江存储在全球NAND闪存市场的地位正发生实质性跃迁。按出货量计算,2026年第二季度长江存储已升至全球第三位,仅次于三星电子和SK海力士,超越铠侠与美光两大传统存储巨头;若将SK海力士旗下Solidigm的出货量剥离单独计算,长江存储的排名进一步升至全球第二。营收数据同样印证了这一攀升轨迹:2025年第一季度至2026年第一季度,长江存储的全球NAND营收份额从9%升至14%,增幅超过五成,是同期主要NAND厂商中份额增长最快的公司。Counterpoint高级分析师Jeongku Choi评价称,在AI推动NAND行业进入超级周期的背景下,长江存储已成为增长最快的厂商,其能力和产能投资在面临地缘政治约束的情况下依然审慎且有效,2026年营收增速有望达到行业及同业平均增速的6倍。
【关键数据】
[1] 营收份额从9%升至14%(2025Q1至2026Q1)
[2] 2026年第二季度NAND出货量全球第三,剥离Solidigm后全球第二
[3] 2026年营收增速有望达到行业及同业增速的6倍
[4] 服务器相关业务营收占比从2024年几乎为零增长至2028年近39%
[5] 营收份额增幅超过五成
长江存储此轮份额跃升的核心驱动来自企业级SSD这一高价值品类。从技术路径看,长江存储自研的Xtacking架构将NAND阵列晶圆与外围逻辑电路晶圆分别制造后再键合,使I/O传输速度与外围电路密度摆脱了传统单晶圆集成的制约,其128层、232层乃至更高层数产品均基于该架构迭代,单位比特成本与可靠性指标在国产存储器中处于领先位置。此前长江存储的出货结构以消费级和嵌入式产品为主,企业级SSD的认证壁垒和客户门槛较高,溢价能力一直未能充分兑现。AI数据中心建设带来的大容量、高耐久存储需求,恰好与长江存储的产能爬坡周期重合。Counterpoint预计,长江存储服务器相关业务营收占比将从2024年的几乎为零增长至2028年的近39%,四年间完成从消费级向企业级的结构性转型,这一转变将显著抬升其平均售价与毛利率水平。
从全球竞争格局看,NAND市场长期由三星、SK海力士(含Solidigm)、铠侠、美光、西部数据(现闪迪)五强主导,长江存储是近年唯一打破这一格局的挑战者。三星与SK海力士当前的重心更多投向HBM高带宽存储,NAND资本开支相对克制;铠侠与美光在企业级SSD市场的定价能力受制于AI需求带动的涨价周期,为长江存储留出了切入窗口。长江存储营收份额一年内从9%提升至14%,意味着其已从边缘供应商进入主流采购名单。在国内市场,AI算力基础设施建设的国产化要求持续提高,互联网大厂和运营商对国产企业级SSD的采购比例明显上调,长江存储作为唯一具备大规模量产先进NAND能力的本土厂商,几乎独占了这一增量需求。其2026年预计6倍于行业平均的营收增速,正是国内需求量上升与全球涨价周期双重共振的结果。
产业链维度上,长江存储的崛起正在重塑国内存储供应链结构。上游设备与材料环节,长江存储武汉基地的持续扩产带动国产刻蚀、薄膜沉积设备的验证导入,中微公司、北方华创等设备商在其产线的渗透率逐年提升;材料端,国内硅片、电子特气、光刻胶供应商也借助其订单实现从验证到批量供货的跨越。成本结构方面,Xtacking架构通过晶圆级键合降低了良率风险,叠加武汉基地的土地、能耗与人力成本优势,使长江存储在同等层数产品上具备成本竞争力。下游环节,江波龙、佰维存储、金泰克等模组厂商长期采用长江存储晶圆,企业级SSD市场的打开使其模组伙伴得以进入服务器供应链。地缘政治因素虽限制了其获取部分海外设备与海外市场空间,但也促使国内数据中心客户加速向其倾斜订单,形成供给与需求的双向锁定。
商业化进展方面,长江存储的企业级SSD已在多个关键场景落地。其PCIe 4.0企业级SSD产品通过头部互联网厂商和金融机构的严格测试,进入大规模集采名单,在AI训练数据缓存、冷数据分层存储、数据库加速等场景承担实际业务负载;PCIe 5.0产品线也在推进中,目标对标三星BM1743、SK海力士PS1012等旗舰企业级产品。消费级市场方面,基于长江存储晶圆的国产SSD在2024至2025年的一轮轮涨价周期中保持供应稳定,致态品牌在京东、天猫渠道的销量排名持续位居前列,部分1TB、2TB型号在价格与性能上已能与三星990系列、致态之外的国际竞品正面竞争。服务器业务的快速放量,使长江存储从以消费市场波动为主的营收结构,转向企业级订单驱动的高确定性模式,Counterpoint预计的2028年近39%服务器营收占比,将使其业务模型趋近于SK海力士旗下Solidigm的成长路径。
展望行业后续走向,NAND市场的AI超级周期仍在深化,2026年行业整体供需维持偏紧状态,企业级SSD价格预计保持上行,长江存储有望在这一窗口期进一步扩大份额。三星已宣布加大NAND投资以应对企业级需求,SK海力士亦在扩充其企业级SSD产能,铠侠与美光的扩产计划相继落地,2027年之后行业供给将逐步宽松,竞争重心将转向能效、QLC大容量产品与PCIe 6.0接口等下一代技术。对长江存储而言,NAND层数继续堆叠、CXL存储扩展技术布局以及海外非受限市场的开拓,是其维持增长曲线的关键变量。Jeongku Choi的判断显示,2026年营收增速达到行业6倍的预测已计入其产能扩张节奏,若服务器业务按预期在2028年贡献近39%营收,长江存储将从国产替代者真正转变为全球NAND市场的第二极力量,全球存储产业的权力结构也将迎来多年来最大幅度的一次重排。




