


移动通信网 云坪
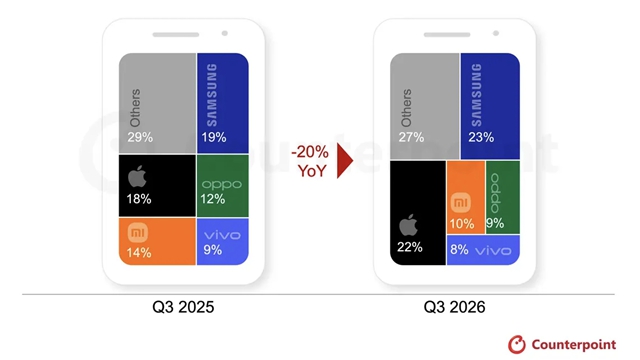
Counterpoint Research最新数据显示,2026年第三季度全球智能手机出货量同比下降20%,创下2012年以来同季度最低水平。这一轮深度调整的直接推手是持续蔓延的内存短缺危机——存储芯片价格大幅上涨推高整机物料成本,导致智能手机零售价格平均上涨20%,直接抑制了终端市场需求。在整体承压的市场格局下,头部厂商表现出现显著分化:三星出货量仅同比下滑3%,市场份额从19%提升至23%;苹果份额从20%升至22%。而国内厂商受到的冲击明显更大,其中小米出货量同比大跌超过30%,市场份额从14%缩水至10%,成为头部阵营中跌幅最大的品牌,OPPO和vivo出货量同比跌幅也均超过20%,市场份额分别降至9%和8%。
【关键数据】
[1] 2026年第三季度全球智能手机出货量同比下降20%
[2] 小米Q3出货量同比下跌超过30%,市场份额从14%降至10%
[3] 三星出货量仅同比下降3%,市场份额从19%提升至23%
[4] 智能手机零售价格平均上涨20%
[5] OPPO和vivo市场份额分别降至9%和8%
本轮市场震荡的核心逻辑在于存储芯片的供需失衡。智能手机的BOM成本中,存储器件(DRAM与NAND Flash)通常占比15%至25%,在高端机型中占比更高。自存储芯片供应紧张以来,DRAM现货价格累计涨幅已超过100%,NAND价格也持续攀升,直接侵蚀了手机厂商的毛利空间。小米的应对策略是主动收缩:一方面减少对低价细分市场和非核心海外市场的供应,避免在低毛利区间消耗宝贵的存储配额;另一方面主动提高平均售价(ASP)并收紧出货计划,防止在存储危机中以不经济的利润率销售设备。这种“保利润、弃份额”的策略在财报上体现为毛利率的相对稳定,但代价是出货量数据的大幅失血——超过30%的同比跌幅远高于行业20%的平均水平。
从竞争格局看,本季度市场份额的重新分配呈现出明显的“两极受益”特征。三星凭借在存储、显示、芯片等核心元器件上的垂直整合能力,成为最大赢家:其出货量仅下降3%,份额提升4个百分点至23%,巩固了全球第一的位置。苹果依托高端产品线和强大的品牌溢价能力,将价格传导给消费端,份额升至22%。反观中国厂商,小米从14%跌至10%,OPPO降至9%,vivo降至8%,三家合计份额从约31%下滑至27%。此前小米在2024年曾以约14%的份额稳居全球前三,本季度的大跌意味着其与三星、苹果的差距进一步拉大。Counterpoint报告指出,价格敏感型细分市场正面临设备价格上涨与元器件供应受限的双重挤压,这正是中国厂商的基本盘所在。
产业链层面,存储芯片危机的影响正在向上下游双向传导。上游端,三星、SK海力士、美光三大存储原厂控制着全球DRAM市场超过95%的份额,其减产与转产策略(将产能向HBM高带宽内存倾斜以服务AI服务器需求)直接抽走了移动端存储的供给。下游端,中小手机品牌和ODM厂商因议价能力弱、无法锁定长期供应协议,被迫削减订单。对小米而言,其IoT与手机双引擎模式在元器件短缺周期中面临更复杂的取舍——手机业务的收缩可能连带影响其互联网服务收入基数。据估算,零售价上涨20%对新兴市场消费者的购买决策影响最为直接,而印度、东南亚等市场恰是小米海外出货量的核心来源,这解释了小米为何选择主动收缩非核心海外市场。
商业化进展方面,各家厂商的应对策略已明显分化。三星通过元器件自供对冲成本波动,苹果凭借800美元以上的ASP区间将成本压力转嫁至消费端,中国厂商则普遍转向“高端化+精细化”路线。小米在收缩低端产品线的同时,将有限的存储配额向数字系列和折叠屏等高ASP机型倾斜,其2026年推出的高端机型定价较上代普遍上调。OPPO和vivo同样收紧了中低端机型的出货节奏,转向利润导向。Counterpoint报告明确指出,在组件成本上升和消费者可负担性下降的双重约束下,手机厂商正越来越优先考虑盈利能力而非出货量,行业评价体系正从“份额竞争”切换为“利润竞争”,这一转变将深刻重塑2027年的产品定价与渠道策略。
Counterpoint在报告中判断,2026年剩余时间对手机行业仍充满挑战,在组件成本和供应条件改善之前,整体出货量不太可能出现有意义的恢复。从供应端看,存储原厂的新增产能释放通常需要12至18个月的周期,这意味着移动端存储供应紧张的局面大概率延续至2027年。厂商动向方面,三星和苹果凭借供应链优势有望继续扩大份额领先,中国厂商则面临战略抉择:是继续收缩自保利润,还是通过锁定长期供应协议、调整产品结构守住份额。小米已明确表示将ASP管理置于出货量目标之前,其本季度的激进收缩可视为对存储危机的一次主动排险。市场研究机构普遍预计,2026年全年全球智能手机出货量将同比下降约一成,行业能否企稳,取决于存储价格拐点何时到来以及消费端对涨价的消化能力。




