


移动通信网 赵哲超
根据Counterpoint Research全球智能眼镜市场追踪报告,2026年上半年全球AI眼镜总出货量同比增长263%,涵盖无显示屏AI眼镜和AR&AI眼镜两大品类。这一增速较2025年市场表现明显加速,标志着AI眼镜从概念产品向大众消费电子品类的实质性跨越。从产品结构看,价格亲民、佩戴轻便的无显示屏AI眼镜占据绝对主导,占总出货量的96%;依赖光波导光学透视技术的AR&AI眼镜虽同比增长449%、环比增长18%,但因成本高企、技术成熟度不足及形态厚重,整体规模仍属小众。Meta与依视路陆逊梯卡(EssilorLuxottica)的深度合作成为拉动大盘增长的核心引擎,两家公司通过持续扩大业务布局、拓展零售渠道,将AI眼镜从极客玩具推向普通消费者。市场格局呈现极端集中态势:自2023年Ray-Ban Meta AI眼镜发布三年以来,竞争格局基本未变,Meta在2026年上半年占据全球出货量的94%,形成事实上的单极市场。
【关键数据】
[1] 2026年上半年全球AI眼镜总出货量同比增长263%
[2] 无显示屏AI眼镜占总出货量96%,同比增长258%
[3] Meta占全球出货量94%,出货量同比增长260%、环比增长22%
[4] AR&AI眼镜出货量同比增长449%、环比增长18%
[5] Ray-Ban Meta AI眼镜发布三年来,市场竞争格局基本未变

无显示屏AI眼镜的技术逻辑在于“音频+摄像头+端云协同AI”的轻量化架构:舍弃显示模组,将重量控制在50克以内,通过语音交互和多模态AI模型完成翻译、拍照识别、信息问答等功能,大幅降低功耗与成本。2026年上半年该品类出货量同比增长258%,环比增长22%。Meta的增长动力来自多线产品布局:推出Ray-Ban Meta AI眼镜(第二代)的Blayzer Optics和Scriber Optics版本、发布全新产品线Meta Glasses,同时向亚太新市场扩张,并在全球零售渠道开展广泛促销活动,实现出货量同比增长260%、环比增长22%。相比之下,AR&AI眼镜需要光波导、Micro-LED等光学显示技术支撑,单机物料成本通常是无显示屏产品的3至5倍,且光波导良率与视场角(FOV)之间仍存在工程矛盾,这决定了其短期内难以大规模放量,但449%的同比增速显示技术降本路径正在打通。
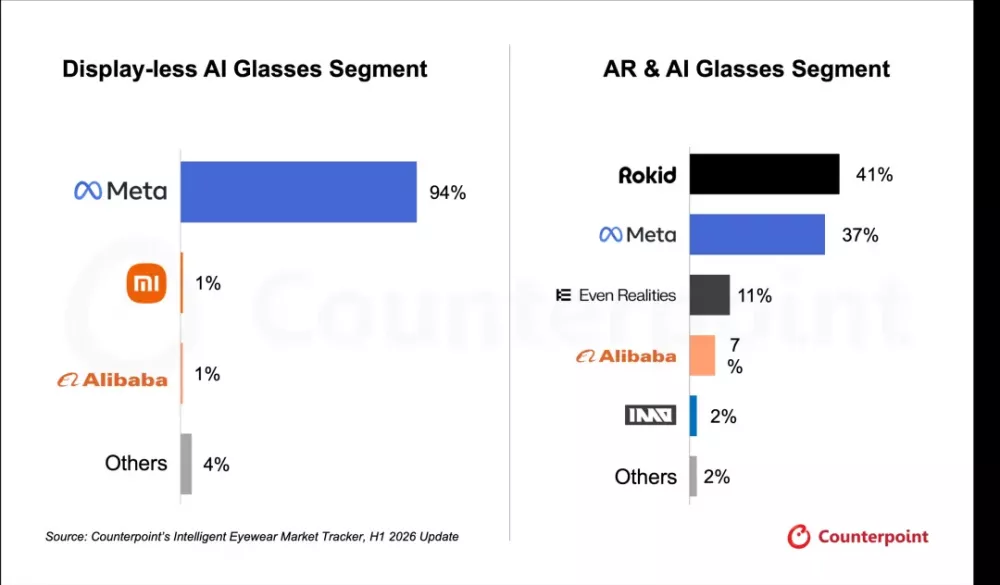
全球AI眼镜市场规模方面,Counterpoint数据显示的263%整体增速背后,是高度分层的竞争格局。Meta以94%的出货量份额形成碾压性优势,这一集中度甚至超过智能手机早期iPhone崛起阶段的格局。Counterpoint Research研究副总裁Peter Richardson明确指出,三年来AI眼镜市场竞争格局基本未变,Meta的主导地位在2026年上半年进一步巩固。Meta之外的市场高度分散:阿里巴巴推出千问AI眼镜G1,华为推出华为AI眼镜,小米、字节跳动等厂商亦有布局,但均未形成对Meta的实质性挑战,差距主要体现在渠道能力、品牌认知与AI大模型生态三个维度。Meta与EssilorLuxottica的合作模式尤其关键——后者在全球拥有超过1万家眼镜零售门店,为AI眼镜提供了传统消费电子品牌难以复制的线下触达网络,这也是Meta促销活动能够快速见效的基础设施优势。
从产业链角度看,AI眼镜的上下游结构与TWS耳机、智能手表高度相似,核心器件包括SoC芯片、摄像头模组、电池、扬声器与光学镜片。无显示屏产品因省去最昂贵的光波导和微显示模组,成本结构更接近智能音频眼镜,这解释了其96%的出货占比。上游环节中,SoC供应商(如高通AR1平台)、CIS图像传感器厂商和微型电池供应商是核心受益方;镜架制造与验配渠道则是EssilorLuxottica的传统优势腹地。AR&AI眼镜产业链明显向中国倾斜:Rokid、Even Realities、阿里巴巴和INMO等中国OEM厂商在该细分市场的商业化进程中表现活跃,推动中国在光波导(几何光波导、衍射光波导)、Micro-LED微显示等关键环节形成产业集群,中国也因此成为AR&AI眼镜细分市场的重要阵地。上游光学元组件的良率爬坡与规模化降本,将决定这一细分市场能否复制无显示屏品类的增长曲线。
商业化落地层面,AI眼镜的应用场景正从拍照分享和语音助手向更实用的方向扩展,包括实时翻译、导航提示、会议记录、无障碍辅助等。Meta的打法是通过多价格带产品覆盖不同人群:Ray-Ban Meta系列主打300美元级大众市场,Meta Glasses则向更高端的独立AI计算终端演进,亚太市场扩张和全球零售促销进一步放大了规模效应。中国厂商的落地路径更侧重细分场景:阿里巴巴千问AI眼镜G1深度绑定自研大模型的电商、办公场景;华为AI眼镜接入鸿蒙生态,主打与手机、汽车的多设备协同;Rokid和INMO则依托AR显示能力切入工业巡检、教育培训等B端市场。449%的AR&AI眼镜增速显示,一旦光学显示成本降至临界点,具备视觉交互能力的眼镜形态将打开比纯音频交互更大的应用空间,这也是中国OEM厂商押注该赛道的原因。
行业趋势上,AI眼镜正处在从“手机配件”向“下一代计算平台”过渡的关键窗口期。Meta的绝对优势并非不可撼动——其94%的份额建立在无显示屏品类的先发优势上,而显示能力升级将重构竞争门槛,这正是Rokid、Even Realities、INMO等厂商的机会所在。短期内,2026年下半年市场将围绕三个变量展开:Meta Glasses能否将独立AI终端概念转化为持续销量、光波导良率提升能否将AR&AI眼镜价格拉入千元美元区间、以及中国厂商能否借助本土大模型生态在亚太市场复制Meta的渠道打法。Peter Richardson所描述的“格局未变”建立在音频交互时代,当显示技术成熟、成本曲线下移,市场竞争的维度将从渠道与品牌转向光学技术与AI能力本身,这对在光波导领域已有深厚积累的中国供应链而言,是确定性的结构机会。




