


移动通信网 赵哲超
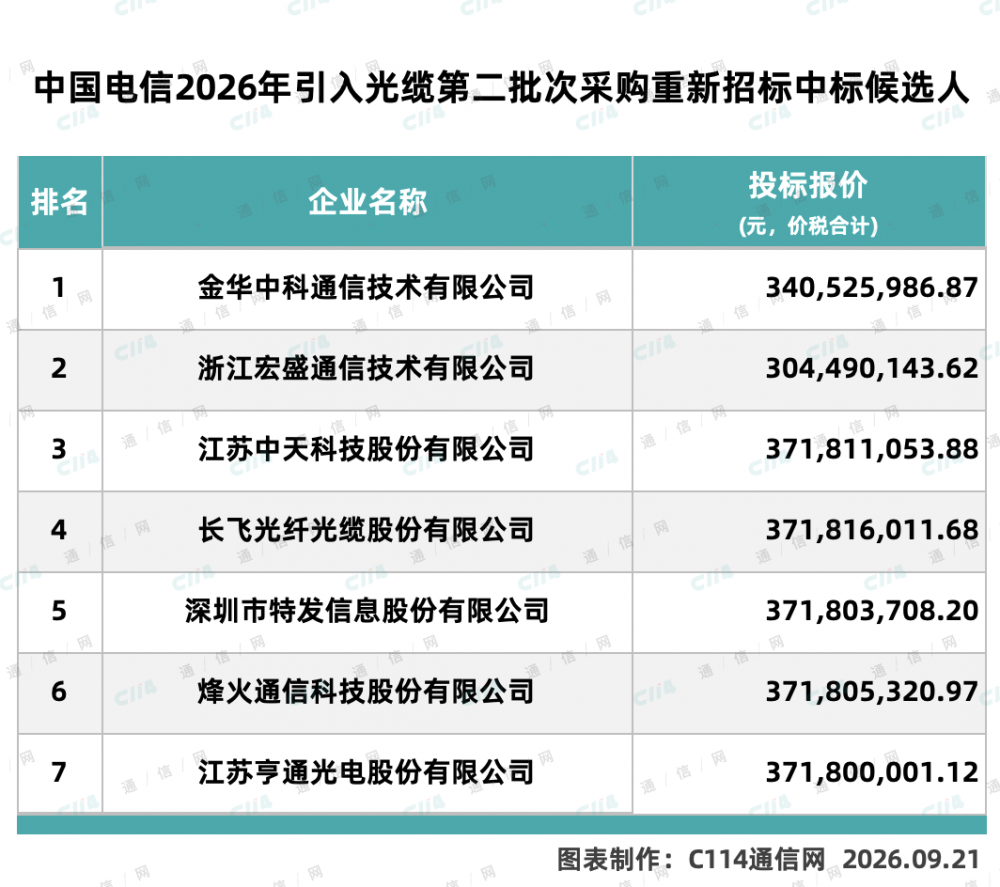
9月21日,中国电信通过阳光采购网公示2026年室外光缆及引入光缆集中采购项目-引入光缆部分第二批次中标候选人,长飞、亨通、中天、烽火等光纤“四巨头”悉数入围,此外金华中科通信、浙江宏盛通信两家区域厂商也出现在候选名单之中。值得注意的是,除中科通信与宏盛通信外,“四巨头”的报价几乎完全一致,反映出头部厂商在成本压力下形成了高度趋同的定价策略。本次采购可追溯至5月25日启动的中国电信2026-2027年度室外光缆及引入光缆集采,受光纤价格剧烈波动影响,首次集采已确认流标,此次重新招标才最终推进至候选人公示阶段。运营商集采连续流标,正在成为中国光纤光缆市场供需格局剧变的直接注脚。
【关键数据】
[1] 裸光纤折算价格81.0元/芯公里(含税),同比飙升329.8%
[2] G.652.D光纤8月现货价格96.8元/芯公里(含税)
[3] 中国电信首次集采于5月25日启动后流标,间隔近4个月完成重招
[4] 光纤预制棒占光纤生产成本约65%-70%
[5] 预制棒扩产周期通常需要12-18个月
本轮价格波动的核心驱动力来自需求侧的结构性变化。自2025年底以来,AI数据中心大规模建设带来的高密度光互连需求,叠加光纤无人机等新兴应用场景的快速放量,全球光纤光缆市场进入较为严重的紧缺状态,供需失衡推动价格大幅上涨,且价格波动周期显著缩短。价格信号传导至运营商集采环节,直接表现为报价与限价的频繁错配:厂商按现货成本报价,运营商按历史价格框定预算,双方博弈导致招标流标。市场研究机构CRU的分析显示,中国移动2026-2027年普通光缆集采折算裸光纤价格约为81.0元/芯公里(含税),较2025/2026年招标中的折算价格飙升329.8%。而中国G.652.D光纤现货价格涨幅更为剧烈,8月现货价格已达96.8元/芯公里(含税),意味着运营商集采折算价仍低于国内现货水平约15.8元/芯公里,价格倒挂压力清晰可见。
从竞争格局看,“四巨头”报价几乎一致透露出头部阵营的微妙处境。长飞光纤、亨通光电、中天科技、烽火通信四家企业合计占据国内光缆市场份额约70%以上,在运营商集采中常年维持份额相对均衡的分配格局。此轮报价趋同,一方面源于原材料预制棒、石英套管等成本高度透明,各家成本曲线接近;另一方面也反映出在现货价格高企的窗口期,厂商不愿以过低价格锁定两年期长约,避免承担后续成本上行风险。引入光缆作为基站到用户端的关键段落,G.652.D是其主力纤型,技术门槛相对室外干线光缆略低,这也为金华中科通信、浙江宏盛通信等中小厂商保留了入围空间。中小厂商能否在紧缺周期中扩大份额,取决于其预制棒自给率与产能弹性,而头部厂商凭借一体化产业链仍握有成本与交付主动权。
产业链层面,本轮涨价已沿上下游全面传导。上游光纤预制棒是核心成本项,占光纤生产成本约65%-70%,此前国内棒纤缆一体化产能长期过剩,预制棒价格一度跌至200元/公斤以下的低谷,导致2019-2023年间全行业毛利率承压,长飞、亨通等企业光通信板块毛利率一度下滑超过10个百分点。当前紧缺周期反转了这一局面:CRU数据显示裸光纤价格涨幅达329.8%,现货价96.8元/芯公里的水平,已回到2016-2017年上一轮景气高点区间。对运营商而言,集采成本激增直接冲击资本开支结构,中国电信、中国移动年度光缆集采规模通常在数千万芯公里级别,价格每上涨10元/芯公里,对应采购成本增加数亿元。下游AI数据中心客户对价格敏感度更低,为厂商提供了比运营商订单利润率更高的出货选择,进一步加剧了运营商采购的供给紧张。
商业化进展方面,本轮集采的落地节奏值得跟踪。中国电信首次集采于5月25日启动后流标,时隔近四个月才通过重新招标确定候选人,交付窗口被迫压缩。对比中国移动2026-2027年普通光缆集采81.0元/芯公里的折算价格,中国电信本批次“四巨头”趋同报价预计亦处于相近价格带。应用场景上,AI数据中心对多芯光缆、空芯光纤等新品类的需求正在放大,长飞的空芯光纤已在国内多个智算中心启动试点,亨通、中天也在加速扩产G.654.E及数据中心用高密度光缆。光纤无人机对轻量化、抗弯曲光纤的需求则为引入光缆和特种光缆开辟了新增量。对中小厂商而言,中科通信、宏盛通信入围中标候选人名单,说明区域性产能仍是集采体系中的补充力量,但其份额天花板受制于预制棒外购成本,紧缺周期内外购棒价格同样大涨,利润空间被双向挤压。
行业趋势层面,光纤光缆市场正从多年通缩转向新一轮景气上行周期。CRU此前长期预测全球光纤需求年增速约5%-6%,而AI算力基础设施的实际拉动远超预期,价格周期从以往的以年为单位缩短至数月,运营商传统的两年期框架集采模式与快速波动的现货市场之间的矛盾将持续暴露。可预见的应对路径包括:运营商引入价格联动机制、缩短招标周期或提高限价弹性;厂商端则加速扩产预制棒并优化产能分配,向高毛利的数通市场倾斜。从企业动向看,长飞、亨通、中天、烽火2025年以来均已启动或规划预制棒扩产项目,扩产周期通常需要12-18个月,短期内供需缺口难以缓解。此轮中国电信引入光缆集采以“四巨头”趋同报价收官,实质是产业链上下游在新价格体系下重新寻找平衡点的过程,集采价格中枢抬升或将成为2026-2027年运营商光缆采购的常态。




