


移动通信网 程然
9月18日,中国电信阳光采购网发布公告,正式启动2026年核心路由器设备集采,采购产品型号为CR-A1类核心路由器,预估采购规模为50台。公告同时明确,将上述规模中城域网/IDC部分的30%作为后续应急需求,按照本次招标中标结果进行分配,并根据实际应急需求情况下单采购,这意味着实际设备落地量最高可达65台左右。核心路由器是运营商网络的“心脏”,承担着省际骨干网、城域网核心层以及大型IDC出口的海量流量汇聚与转发,单台设备集群容量通常达到T比特级,是网络设备中技术门槛最高的产品类别之一。此次集采虽规模仅50台,但按照行业惯例,核心路由器单价普遍在数千万元级别,整体项目金额预计仍在数亿元规模。相比动辄数百台的宽带接入设备集采,核心路由器集采数量少但价值密度极高,其技术指向性也更强,往往直接决定未来3至5年中国电信骨干网络的架构演进方向。从时间节点看,2026年集采在2025年9月启动,符合运营商“提前一年布局”的采购节奏,也与400G/800G骨干网升级、AI算力网络建设的整体进度相衔接。
【关键数据】
[1] 预估采购核心路由器(CR-A1)50台
[2] 城域网/IDC部分30%作为应急需求预留
[3] 主流CR-A1设备单槽位转发能力14.4Tbps以上,集群容量达百Tbps级
[4] 中国电信智算规划规模35EFLOPS以上(2025年目标)
[5] 中国路由器市场规模约17亿至20亿美元(2024年,IDC数据)
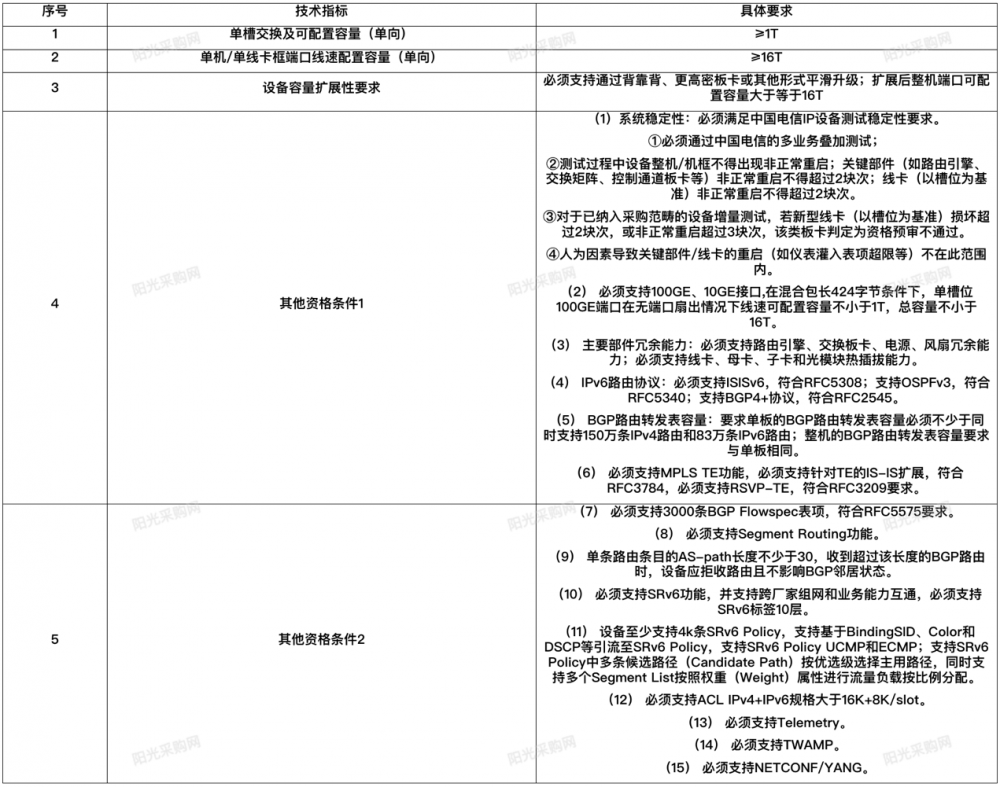
CR-A1是中国电信核心路由器产品系列中的最高端类别,主要部署于省际骨干网核心节点和特大城域网核心层。从技术规格看,当前主流CR-A1设备需要支持单槽位14.4Tbps以上的转发能力,整机集群容量需达到百Tbps级别,同时要求支持400GE端口大规模组网,并具备向800GE平滑演进的能力。以华为NetEngine 5000E-S、中兴ZXR10 T8000、新华三CR19000等国内主流平台为例,其单框交换容量均在25.6Tbps至38.4Tbps之间,通过多框集群可扩展至百T甚至P级。核心技术挑战集中在三个层面:一是交换架构,需要采用正交CLOS或光背板交换技术,将单槽位功耗控制在业内公认的“每T比特200瓦”的演进红线以内;二是路由协议与表项规模,需支持全互联网视图下超过100万条BGP路由、千万级FIB表项,并保障NSR不间断路由、GR优雅重启等电信级可靠性能力,系统可用性要求达到99.999%;三是切片与确定性能力,面对AI大模型训练东西向流量的低时延需求,新一代核心路由器需支持FlexE灵活以太网硬切片、SRv6可编程转发以及随流检测(IFIT)技术,将端到端时延可视化、可承诺。本次集采的30%应急预留机制也是一大看点,此举可缩短应急扩容的采购周期,从常规的数月压缩至直接下单,应对突发流量洪峰或重大保障需求。
从竞争格局看,中国核心路由器市场长期呈现高度集中的态势。根据IDC发布的《中国路由器市场跟踪报告》,2024年中国路由器市场规模约17亿美元至20亿美元,其中核心路由器(高端路由器)占比超过一半。厂商份额方面,华为长期占据50%以上份额,中兴通讯和中国移动旗下的新华三合计分食大部分剩余市场,思科、诺基亚的份额已萎缩至个位数,主要存在于部分存量网络和特定行业客户。在中国电信历次核心路由器集采中,格局相对稳定:2023年至2024年类似项目中,华为通常拿下50%至60%份额,中兴获得30%左右,新华三获得10%至20%。本次50台CR-A1的份额分配预计仍将遵循类似结构,具体标包划分待后续中标候选人公示后揭晓。值得对比的是,中国移动2024年至2025年高端路由器集采规模超过300台,中国联通2024年核心路由器集采约80台,中国电信此次50台的规模与其“精准投资、按需扩容”的资本开支策略一致。三大运营商2025年资本开支合计约2900亿元,其中算力网络与骨干网升级是结构性增长方向,传统网络设备投资更加强调效率,小批量、高规格、留弹性成为集采新特征。
核心路由器产业链上游主要包括网络处理器(NP)、交换芯片、光模块、高速PCB和电源模块等环节。其中NP芯片是价值量和技术含量最高的部分,长期由博通(Tomahawk、Jericho系列)、思科自研Silicon One等主导,华为则采用自研NP芯片实现完全自主,中兴亦有自研及合作方案。一台百T级核心路由器的BOM成本中,芯片约占40%至50%,光模块约占15%至20%,其中400G光模块单价约3000元至5000元,800G光模块单价超过1万元,若50台设备按每台配置80至128个400G端口估算,仅光模块配套需求就可能达到数亿元规模,将直接拉动中际旭创、新易盛、光迅科技等光模块厂商以及天孚通信等上游器件供应商的订单。下游环节,核心路由器集采中标通常绑定数年的维保与升级服务,服务收入约占合同总额的15%。此外,30%的应急预留机制意味着城域网/IDC相关设备将分期交付,对中标厂商的产能调度和交付节奏提出柔性要求。从国产化角度看,本次集采延续运营商高端设备全栈国产替代的主线,自研芯片、国产操作系统(如华为VRP、中兴的ROS)以及国产光器件的渗透率预计进一步提升,供应链安全考量已从政策导向转化为实际采购标准。
商业化落地层面,本次集采的CR-A1设备将主要服务于三类场景。其一是骨干网400G升级:中国电信已于2023年建成全球首张400G全光省际骨干网,覆盖全国31个省区市,2024年至2026年的重点是将IP骨干网的端口速率同步升级至400G,核心路由器是这一升级的关键节点设备。其二是智算中心互联:中国电信规划到2025年智算规模达到35EFLOPS以上,全国在建及规划的大型智算中心超过50个,AI训练集群之间的高速互联需要核心路由器提供低时延、大带宽的IP承载,SRv6和FlexE切片技术正是为了隔离不同租户、不同业务的流量。其三是城域网核心重构:随着宽带用户突破2亿、千兆用户超过2亿户,城域网流量年增速保持在20%以上,北上广深等特大城域网出口流量已突破每节点数十Tbps,30%的应急预留正是为应对此类城域网和IDC的突发扩容。从落地案例看,2024年中国电信在粤港澳大湾区部署的智算集群互联项目中,核心路由器承载了跨数据中心400G互联链路,单集群间流量峰值超过30Tbps。本次50台设备预计于2026年上半年完成交付并逐步上线,优先部署在京津冀、长三角、粤港澳三大算力枢纽节点所在省份。
从行业趋势看,本次集采释放出三个明确信号。第一,运营商骨干网投资正从“规模扩张”转向“结构升级”,50台的绝对数量不大,但对应的是单台能力更强的400G/800G就绪平台,设备单价和技术门槛同步抬升,头部厂商的技术迭代压力加大。第二,AI流量正在重塑路由器需求模型,传统南北向流量占比下降,东西向智算流量要求核心路由器支持更大缓存、更精准的负载均衡和微秒级时延控制,华为、中兴均已发布面向AI时代的下一代路由平台,800G端口商用预计在2026年至2027年间启动,本次集采设备的800G就绪能力将成为评标隐性门槛。第三,集采机制的精细化,30%应急预留的安排,反映国资委对运营商采购“降本增效”的考核压力,也预示未来集采将普遍采用“基础规模+弹性额度”模式,中标厂商需要承担更长的供货承诺周期。对企业端的影响同样清晰:华为有望继续巩固其在中国电信核心路由器市场的半数以上份额;中兴通讯凭借T8000系列在近两年集采中份额持续上升,2024年中报显示其运营商网络收入同比增长约4%;新华三则借助中国移动体系外的中立定位争取增量。后续值得关注的时间节点包括:本次集采中标候选人公示(预计10月至11月)、2026年中国移动与中国联通的同类集采启动,以及800G骨干网试点工程的设备选型结果,这些将共同勾勒中国下一代骨干网设备市场的完整版图。


