


移动通信网 云坪
大模型迭代正将AI算力集群从千卡推向万卡乃至十万卡规模,“如何连接”已成为与“如何计算”同等重要的命题。作为算力“血管系统”的光互连,正从网络幕后走向算力舞台中央。9月7日至8日,IFOC 2026·第24届讯石光通信大会在深圳洲际酒店举行,国内领先的光器件/模块供应商光迅科技深度参与:营销市场部副总经理蒋波出席圆桌论坛,市场总监高郢发表《NPO构筑AI光互联的新基石》主题演讲,两场议程聚焦同一主线——用光互连把AI算力真正连接起来。2026年恰逢光迅科技成立五十周年,这家从器件起步的企业已成长为覆盖全栈光互连的头部厂商,其在NPO(近封装光学)方向的产品布局与产业化路径,成为本届大会最受关注的技术议题之一。展会结束后,光迅科技还于9月9日至11日在深圳国际会展中心宝安馆参加第27届中国国际光电博览会(CIOE),展位号11B53,形成技术发布与产品展示的连续动作。
【关键数据】
[1] AI算力集群规模从千卡推向万卡乃至十万卡(卡数)
[2] 单个十万卡集群高速光模块需求量达数十万只量级(只)
[3] 800G光模块进入规模放量、1.6T自2025年起导入(代际)
[4] 光迅科技成立五十周年、2026年迎来50周年(年)
[5] 第24届讯石光通信大会9月7日至8日举行、会期2天(天)
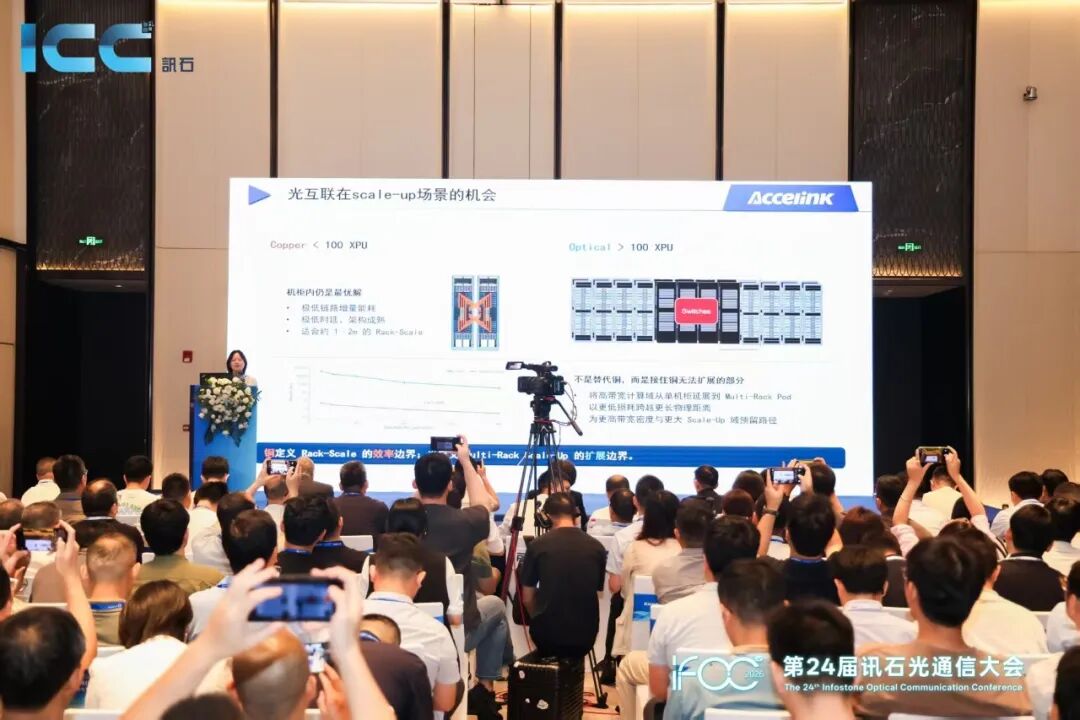
NPO的技术逻辑在于“把光引擎推向交换芯片与计算芯片的近旁”。传统可插拔光模块安装在交换机面板,电信号需经较长PCB走线传输,损耗随速率提升急剧增加;NPO将光引擎移至封装基板近端,将电互连距离从数十厘米压缩至厘米级,在带宽密度、系统功耗与可维护性三者之间取得平衡。高郢在演讲中系统梳理了AI集群光互连架构的演进脉络:可插拔方案成熟但面板密度与整机功耗渐近极限;CPO(共封装光学)理论上功耗最低、带宽密度最高,通过将光引擎与交换芯片同基板封装实现最短互连,非常适合超高带宽集群,但产业链配套尚不成熟,大规模部署仍面临性能可靠性、可制造性、可维护性等现实问题;OIO则将光I/O做到计算芯片内部,技术想象空间最大,却需要芯片架构、封装、光器件全链条重构,属于远期技术储备。相比之下,NPO在功耗、密度、可维护性、供应链成熟度之间取得最大公约数,是现阶段工程落地的综合最优解,既能服务scale-out(横向扩展)也能覆盖scale-up(纵向扩展)场景。

从竞争格局看,光模块行业的竞争维度正在发生根本变化。蒋波在圆桌论坛指出,光通信从“连接底座”走向“算力中枢”,光模块不再只是一个连接器件,而成为整个算力网络中的关键节点,行业竞争也从单一的功能成本竞争,演化为芯片、架构、系统的一体化竞争。当前全球光模块市场呈现中美厂商竞逐态势,中国厂商在800G、1.6T等高速产品出货量上占据全球领先份额,而在下一代架构上,博通、英伟达等海外芯片厂商力推CPO方案,国内厂商则在NPO等中间路线上寻找差异化突破口。Scale Up场景中光的渗透率越来越高,CPO、NPO、OIO等新技术新架构层出不穷,路线之争背后是巨大的市场空间——AI集群互连带宽与功耗正迅速攀升,单个十万卡集群所需高速光模块数量可达数十万只量级。光迅科技选择多技术路线并行,兼顾技术先进性、工程可落地性、供应链可靠性与运维现实性,避免单一路线押注风险。

NPO的产业化牵动整条光通信产业链。上游看,NPO光引擎需要高集成度光子集成电路(PIC)、大功率激光器、高密度光纤连接器等核心器件支撑,光引擎的封装良率与散热设计成为工程化关键点;中游看,NPO改变了传统光模块厂商与设备厂商的分工边界,光引擎需要与交换芯片协同设计封装,推动“芯片-器件-模块-标准”的全产业链开放协同;下游看,运维模式随之调整——相比CPO将光引擎与交换芯片深度绑定、故障需整体更换的模式,NPO保留了更高的可维护性,降低了数据中心运营方的备件与停机成本。成本结构上,NPO省去了面板侧连接器与长距离高速电通道的部分成本,但增加了封装环节的精密工艺投入,其综合成本优势需在量产规模上来后才能充分显现。光迅科技作为国内少数具备光芯片自研能力的企业,垂直整合能力成为其在NPO竞争中的核心筹码。
商业化进展方面,NPO正从技术验证走向规模试点。高郢在演讲中结合光迅科技在NPO方向的产品布局与实践,给出了AI光互连“新基石”的可落地路径。从应用场景看,NPO首批落地目标集中在AI数据中心的scale-up互连域,即GPU与交换芯片之间的高带宽低时延连接,此后向scale-out的骨干互连扩展。产业节奏上,800G光模块已进入规模放量阶段,1.6T产品自2025年起在头部云厂商逐步导入,NPO则被普遍视为1.6T之后、3.2T时代的主流架构候选之一。光迅科技五十年来从器件起步,逐步构建起覆盖光芯片、光器件、光模块的全栈能力,其NPO产品线既面向国内算力基础设施建设需求,也瞄准全球AI互连市场。本届IFOC大会与紧随其后的CIOE展会,为其提供了向产业链上下游集中展示的窗口——从圆桌论坛的路线之争交锋,到主题演讲的系统性技术输出,光迅科技正试图在NPO话语体系中占据定义者位置。
从行业趋势看,光互连技术的演进节奏与AI算力集群的扩张速度深度绑定。当集群规模从千卡迈向十万卡,互连带宽需求呈数量级增长,光渗透率持续提升,可插拔、NPO、CPO、OIO将长期共存,分别覆盖不同功耗密度与运维要求的场景。企业动向层面,海外芯片巨头借CPO强化其交换与算力生态闭环,国内厂商则依托供应链与制造能力,在NPO等中间路线上寻求先发优势。光迅科技此次提出的“芯片-器件-模块-标准”全产业链开放协同主张,指向的是国产光互连产业避免碎片化竞争、形成合力对抗海外生态的路径。对光迅科技自身而言,2026年五十周年的节点叠加NPO产品化落地,将直接检验其从器件供应商向算力互连方案商转型的成色;对行业而言,NPO能否如期跨越封装良率、散热、标准化三大工程门槛,将决定下一代AI集群互连格局的走向。9月9日至11日的CIOE展会上,光迅科技展位(11B53)集中呈现的NPO与高速光模块产品,为观察这一进程提供了最直接的现场样本。




