


移动通信网 云坪
第二十七届中国国际光电博览会(CIOE中国光博会)于9月9日在深圳开幕,本届展会与IICIE国际集成电路创新博览会、elexcon深圳国际电子展实现三展联动,合计展出规模达32万平方米,覆盖范围从传统“光电”延伸至“光—芯—存—电”的AI算力全产业链。与去年光模块一家独大的格局不同,今年光纤在AI算力需求驱动下站上舞台中央,光器件、光芯片等产业链上游厂商也密集亮相。展会开幕前夕,两大重磅事件为行业注入强心剂:一是国际顶级券商高盛9月7日发布全球光模块报告,大幅上调行业预测,将2028年全球光模块市场规模预期上调至约1485亿美元,较此前预测上调115%;二是中国移动9月5日落地71亿元光缆集采大单,18家厂商中标,采购规模接近7000万芯公里。AI算力基础设施建设的资本开支狂潮,正在重塑整个光通信产业的价值链和市场格局。
【关键数据】
[1] 高盛预计2028年全球光模块市场规模约1485亿美元(较此前预测上调115%)
[2] 800G及以上光模块2026-2028年出货量分别达7822万、1.44亿、1.71亿只
[3] 中国移动光缆集采预算71亿元,18家厂商中标,采购量近7000万芯公里
[4] G.652.D光纤价格从不到20元/芯公里涨至超100元/芯公里;G.657.A2特种光纤从32元涨至超200元/芯公里
[5] 1.6T光模块2027年出货量预计7136万只,3.2T光模块2028年预计暴增至6773万只
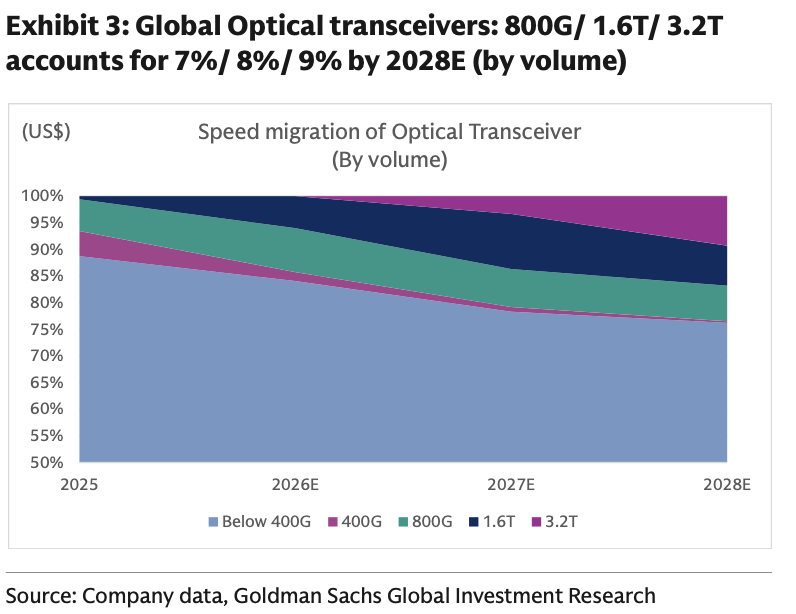
高盛报告的核心逻辑在于AI底层算力架构的快速迭代对光互连密度提出了指数级要求。报告预计,2026年至2028年全球光模块市场规模分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测分别上调33%、81%和115%。产品结构上,800G及以上速率光模块将成为绝对主力,2026年至2028年出货量预计分别达到7822万只、1.44亿只和1.71亿只,对应市场规模约452亿美元、1075亿美元和1295亿美元,三年复合增长率约69%。更值得关注的是速率代际的快速切换:1.6T光模块2026年进入快速放量期,出货量从3283万只增至2027年的7136万只,2028年随3.2T渗透回落至5485万只;3.2T光模块则从2027年开始规模出货,当年即达2304万只,2028年暴增至6773万只。高盛测算,在英伟达Rubin Ultra平台上,每颗GPU配置的1.6T光模块将从0个提高至2个,3.2T光模块由3个提升至5个,GPU与光模块配比的跃升直接决定了需求曲线的陡峭程度。
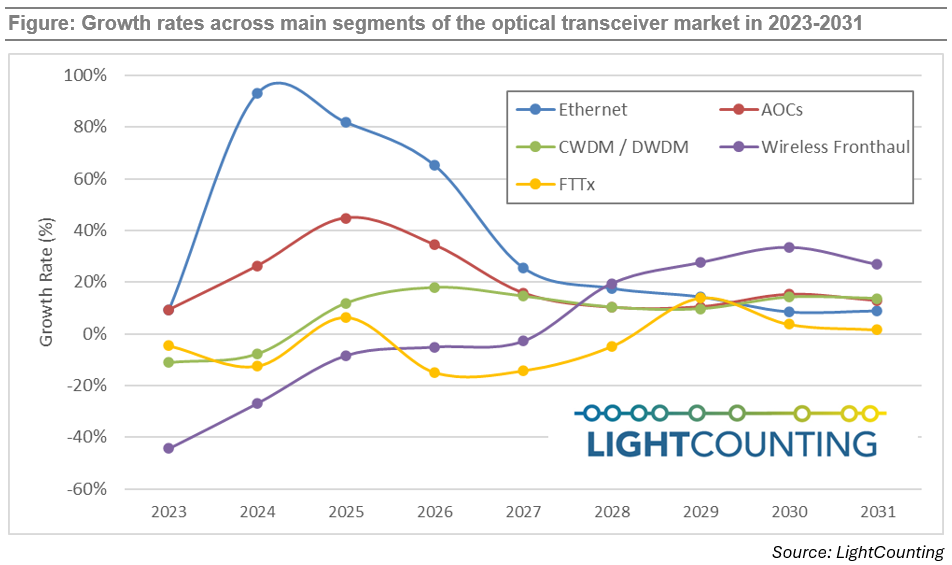
光模块市场预测的竞争同样激烈。市场研究机构LightCounting在5月份上调了以太网光模块需求预测,预计在2025年近180亿美元销售额基础上同比增长65%,并在8月份再度上调,预计2026年以太网光模块销售额增速达73%、规模约300亿美元。高盛的最新预测超出LightCounting两倍以上,且对2027年、2028年更为乐观。两家机构共同的上调依据是云公司的资本开支,尤其是北美云厂商——2026年AI基础设施建设投入预计接近万亿美元。竞争格局方面,中国厂商在全球光模块市场占据主导地位,中际旭创、新易盛、光迅科技、华工正源等头部厂商将在本届光博会上重点展出1.6T/3.2T光模块产品。光纤光缆赛道则呈现量价齐升格局:常规G.652.D光纤价格从一年前的不到20元/芯公里上涨至超过100元/芯公里,涨幅超过400%;适配高端算力中心及光纤无人机场景的G.657.A2特种光纤价格从32元/芯公里飙升至超过200元/芯公里。长飞、亨通光电、烽火通信、中天科技、通鼎互联等国内主流厂商悉数参展,海外光纤龙头康宁也加入战局。
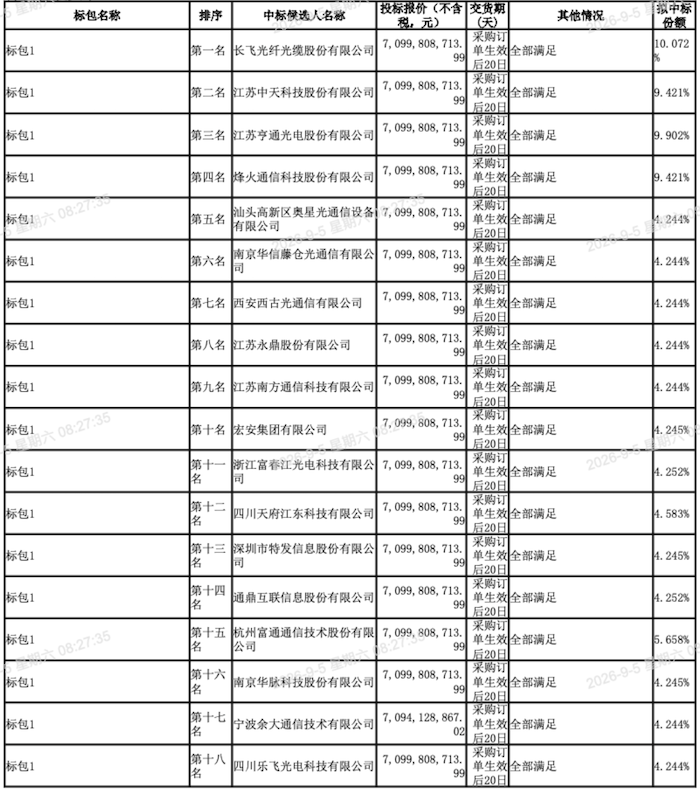
中国移动2026年至2027年普通光缆产品集采的落地过程,折射出产业链话语权的深刻转移。该项目预算金额71亿元,在经历一次罕见的流标后,最终由18家厂商中标,其中17家厂商报价均为71亿元——顶格报价背后的逻辑是光纤供需格局已从买方市场转向卖方市场。AI算力对光互连的庞大需求创造了全新增量市场:云公司大手笔抢购光纤资源,其资本开支规模使运营商传统的几百亿元年度投资相形见绌,光纤厂商在运营商集采中的议价能力显著增强。从成本结构看,光纤光缆产业的核心在于光棒—光纤—光缆的垂直一体化能力,光棒产能占光纤成本的60%以上,长飞、亨通等拥有自主光棒技术的厂商毛利优势明显。中国移动近7000万芯公里的采购量仍是各大光纤厂商的基本盘,但增量弹性已来自算力数据中心、GPU集群互连等新场景。围绕光纤产业链的产能扩张投资、前沿光纤技术创新能力,将是本届光博会上业界关注的焦点议题。
商业化落地层面,AI数据中心已成为光互连技术最核心的应用场景。英伟达GPU集群对800G、1.6T乃至3.2T光模块的需求,推动光模块厂商从电信市场向数据通信市场全面转型,数通业务已成为中际旭创等厂商收入的绝对主力。中国移动71亿元光缆集采覆盖未来两年全国骨干网、城域网及5G承载网建设需求,近7000万芯公里的规模保障了光纤厂商的产能利用率。特种光纤方面,G.657.A2产品因弯曲半径小、适配高密度布线,成为AI数据中心内部布线的首选,价格飙升至200元/芯公里以上仍供不应求。光纤无人机等新兴应用场景也在打开增量空间。CIOE作为亚太地区规模最大的光电展会,本届32万平方米的展出规模、三展联动的办展模式,为产业链上下游提供了从光芯片、光器件、光模块到光纤光缆的完整展示平台,高盛上调预测后,重点展出1.6T/3.2T产品的厂商展台预计将迎来密集洽谈。
行业趋势层面,AI算力正在重构光通信产业的价值分配,“通信”的产业定义已无法涵盖当前光技术在计算互连中的角色。C114旗下深耕光通信领域的头部行业媒体平台“光通信PRO”正式更名为“光互连”,并作为CIOE中国光博会战略合作媒体全程报道本届展会,该平台积累超过10万专业粉丝,将推出光互连指数、会员服务、媒体服务、GEO服务四条产品线。企业动向方面,光纤厂商的光棒及光纤产能扩张决策面临窗口期——G.652.D光纤价格从20元到100元/芯公里的暴涨固然可观,但云公司资本开支的持续性、3.2T光模块对光纤规格的新要求,都将影响中长期供需平衡。光芯片、光器件厂商则受益于国产替代与高端需求的双重驱动,在本届光博会上密集走到台前。高盛与LightCounting预测的分歧本身,也反映了市场对2028年后AI基建投资节奏的不确定性。从71亿元集采大单到1485亿美元的市场预期,光通信产业正处在由AI算力定义的全新增长周期之中,产业链各环节的产能、技术、资本布局将在本届光博会上接受市场检验。




