


移动通信网 赵哲超
阿里巴巴8月20日发布的2027财年第一季度财报显示,截至2026年6月30日止三个月,集团收入2689.53亿元,同比增长9%;经营利润151.61亿元,同比下降57%;非公认会计准则净利润207.15亿元,同比下降38%。利润下滑的直接原因是AI基础设施的持续高强度投入,而投入已经换来明确回报:阿里云外部商业化收入增长45%,增速创22个季度新高;AI云及算力服务收入达484.37亿元,经调整EBITA同比增长133%;AI相关收入123.76亿元,已连续12个季度保持同比三位数增长。这份财报折射出中国云厂商的集体转向——从传统的电商利润中心叙事,切换到以AI算力、自研芯片和开源模型为核心的云计算增长叙事,阿里巴巴正在把AI投入规模化转化为可验证的商业化曲线。
【关键数据】
[1] 阿里云外部商业化收入增长45%,创22个季度新高
[2] AI云及算力服务收入484.37亿元,经调整EBITA同比增长133%
[3] AI相关收入123.76亿元,连续12个季度同比三位数增长
[4] 真武芯片在20多个行业超650家外部客户商业化应用,Qwen系列全球下载超30亿次
[5] 大规模AI数据中心交付周期压缩至100天,千问App带动2.5亿用户体验AI购物

阿里AI战略的底层支撑来自芯片层的全栈自研能力。平头哥已建成覆盖GPU、CPU及网络芯片的完整自研体系,最新一代AI处理器真武M890在内的真武芯片系列,通过阿里云对外输出,已在自动驾驶、互联网、金融等20多个行业的超650家外部客户中实现商业化应用。这是国内自研AI算力芯片少有的规模化外部商用案例。在基础设施交付侧,阿里云将大规模AI数据中心的交付周期压缩至100天,模块化数据中心今年产能效率预计实现翻倍以上增长,直接决定其能否承接持续爆发的训练与推理算力订单。在模型层,阿里最新开源了参数规模2.4万亿的Qwen3.8-Max和Qwen3.8-27B,大语言、图像、语音、视频、音乐五类模型均完成重要版本迭代,性能进入国际第一梯队,Qwen系列全球下载总量已超30亿次,衍生模型数超30万个。
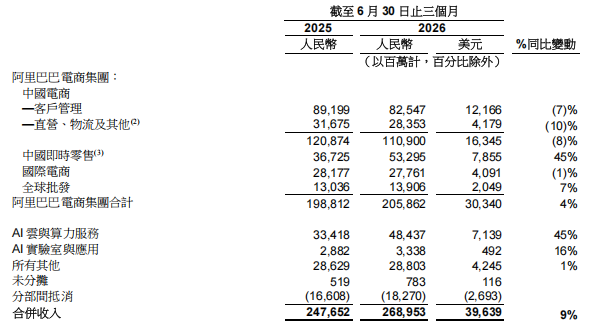
从竞争格局看,国内云市场正经历AI驱动的份额重构。阿里云45%的外部商业化收入增速,显著高于行业平均水平,巩固了其在中国公有云IaaS市场的头部地位。与主要竞对相比,阿里的差异化在于全栈闭环:从平头哥芯片、阿里云数据中心、Qwen模型到钉钉和千问应用,形成端到端交付能力,而多数云厂商仍依赖第三方GPU供货。AI云及算力服务484.37亿元的单季收入体量,配合133%的EBITA增速,表明规模效应已开始兑现。国际市场对标方面,全球云巨头的AI服务收入普遍处于高增长区间,阿里云以自研芯片加开源模型组合控制成本结构,484亿元的算力收入规模已具备与国际厂商在亚太市场正面竞争的量级。经营利润57%的同比下滑则提示,这场算力军备竞赛的资本强度仍在爬坡阶段。
产业链层面,阿里的AI投入正在重塑上下游生态。上游看,真武芯片的规模化商用意味着对第三方GPU采购依赖的结构性下降,同时拉动先进封装、HBM存储、高速网络设备等配套环节需求;20多个行业超650家外部客户的落地,则为国产算力供应链提供了批量验证场景。下游看,AI数据中心交付周期压缩至100天,对服务器整机、液冷散热、模块化供电厂商的交付速度提出更高要求,今年产能效率翻倍以上的目标将直接传导至设备订单节奏。成本结构上,前期资本开支是经营利润下降57%的主因,但AI云业务133%的EBITA增速显示单位算力的边际盈利能力正在改善,484.37亿元的收入基数摊薄固定成本的速度快于投入增速,这构成阿里敢于持续加码的财务逻辑。
商业化落地方面,阿里的AI能力已渗透至B端和C端双线。企业侧,旗舰AI原生生产力智能体千问办公深度集成阿里云和钉钉生态,借助钉钉的企业用户盘子成为天然流量入口,将AI能力直接嵌入办公协同场景;消费侧,千问App已带动2.5亿用户体验AI购物,正在拓展多元化增值服务,探索订阅与交易转化的混合变现模式。行业侧,真武芯片客户覆盖自动驾驶、互联网、金融等20多个行业,650家外部客户构成从算力租用到模型调用的分层收入结构。开源生态的商业闭环同样清晰:Qwen系列30亿次下载和30万个衍生模型,既降低了开发者使用门槛,也反向强化了阿里云作为默认推理底座的地位——模型免费开放,算力付费消耗,这套模式正成为其外部商业化收入增长45%的重要推手。
行业趋势层面,这份财报确认了中国云计算市场由AI算力驱动的新一轮景气周期。AI相关收入连续12个季度三位数增长,说明需求侧并非短期脉冲,而是结构性扩张。企业动向上,阿里巴巴的路径选择十分明确:以自研芯片压低成本、以开源模型占据生态、以应用层放大变现,三线并进。短期内,经营利润下降57%和净利润下降38%表明资本开支高峰尚未过去,市场对其投入产出周期的耐心将受到考验;但从AI云及算力服务EBITA同比增长133%、外部商业化收入创22个季度新高的组合看,阿里云的盈利质量正在随规模扩张而修复。对行业而言,100天的数据中心交付周期和翻倍的模块化产能,将把算力供给竞争从芯片性能延伸到基础设施交付效率,国内云市场的新一轮分化已经启动。




