


移动通信网 云坪
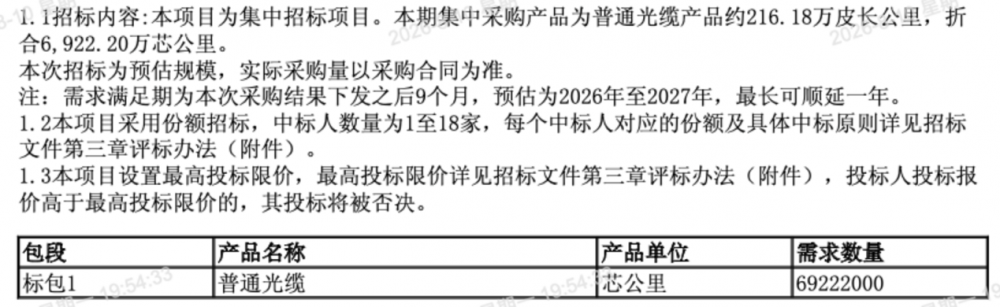
中国移动通信集团于8月10日正式重新发布2026年至2027年普通光缆集中采购项目招标公告,将普通光缆产品预估采购规模锁定在折合6922.20万芯公里,涵盖约216.18万皮长公里的光缆物理载体。本次集采距离7月8日的首次发标仅仅过去一个月,此前首轮招标因设定的集采最高限价与当前产业链上游光纤实际成交价存在每芯公里数十元的巨大剪刀差,导致上下游企业无法达成价格共识而宣告流标。此次重启招标不仅延续了超过6900万芯公里的庞大采购基数,且需求满足期依然严格设定为采购结果正式下发之后的9个月内。追溯历史数据,中国移动在2023年完成了1.082亿芯公里的集团级普通光缆集采,2025年的采购量为9884万芯公里,而本次2026年至2027年跨年度项目的采购规模直接滑落至6922.20万芯公里,呈现出极为显著的连年下滑轨迹。上游原材料成本上扬导致的采购单价倒挂,正深刻改变基础电信运营商的资本支出节奏与整体基础设施建设规划。
【关键数据】
[1] 6922.20万芯公里(本次集采总规模)
[2] 100元/芯公里(当前光纤市场价)
[3] 1.082亿芯公里(2023年集采规模)
[4] 1-18家(重启集采设定中标人数量区间)
[5] 9个月(集采结果下发后的需求满足期)
引发本次巨量光缆招标流标的核心技术参数冲突,源于光纤制造环节的工艺转换与材料成本剧增。当前通信光纤的“市场价”已从过往低谷期的30元左右攀升至100元/芯公里,涨幅突破极值,而运营商集采设定的最高投标限价体系依然基于历史低位的成本核算模型。在技术原理层面,普通光缆的制造高度依赖高纯度二氧化硅玻璃预制棒的拉丝工艺,同时必须包覆新型低烟无卤阻燃聚烯烃护套材料以适应复杂的地下通信管孔与架空铺设场景。上游光棒制造所需的四氯化硅、氦气等关键半导体级辅助气体价格在过去24个月内维持高位运行,直接拉高了光纤拉丝环节的边际制造成本。不仅如此,光缆成缆环节中起抗拉伸与防啮齿动物啃咬作用的磷化钢丝、阻水光纤油膏等核心原材料采购成本也同步上涨了15%至22%。上游物理介质的材料特性与提纯工艺要求极为苛刻,晶格缺陷控制与衰减系数指标要求使得制造端无法通过简易工艺降级来消化每芯公里数十元的负利润空间,进而触发了系统性的报价博弈。
从全球光纤光缆市场规模与竞争格局演化分析,运营商集采规则的剧变正在加速行业洗牌。本次重启招标,中国移动在评标规则上做出历史性调整,将中标人数量区间从首次设定的6至18家,直接大幅修改为1至18家。该参数调整意味着在极端竞价条件下,排名首位的单一头部供应商具备独揽全部6922.20万芯公里采购份额的物理可能性。对比2023年1.082亿芯公里由十余家厂商瓜分的格局,1至18家的中标容量设定释放出强烈的价格施压信号,旨在通过超级订单的诱惑力迫使具备规模产能的长飞光纤、亨通光电、中天科技以及烽火通信等头部大厂压低利润空间。财务数据印证了这种战略动向的杀伤力,长飞光纤2023年财报显示其全年净利润同比下滑超30%,而中天科技在通信传输板块的毛利率也已被压缩至11%左右。在印度BBNL项目以及拉美地区宽带网络建设招标中,中国光缆厂商曾以低于80元每芯公里的到岸价抢单,而面对国内市场100元/芯公里的现货基准价,本次集采将成为测算各大厂商极限成本控制能力与现金流储备承受力的试金石,尾部产能面临出清。
深度剖析通信光缆产业链的上下游传导机制与成本结构,集采限价与现货市场的背离正在引发复杂的连锁反应。在产业链上游,预制棒环节的供应集中度通过两轮产能出清后得到了显著提升,国内具备光棒自制能力的厂商其内部成本核算通常维持在每芯公里40至50元区间,叠加拉丝、成缆、测试以及物流运输费用,完全成本逼近75至80元/芯公里。若集采中标价被迫下探至80元以下的红线,大量依靠外购预制棒进行单纯拉丝与成缆的中型光缆制造企业将直接陷入现金流断裂的财务泥潭。产业链下游的工程施工与物理路由铺设环节,通常占据整体资本支出的35%以上。中国移动在此次集采中设定结果下发后9个月的极短需求满足期,要求中标厂商在极窄的时间窗口内完成几千万芯公里的庞大体量交付,这对供应链的硅砂采购计划、氦气回收循环系统的满载运转率以及成缆设备的开机率提出了极度严苛的要求。上游化工原材料企业与特种金属加工企业的账期拉长风险正在加剧,部分二级光缆厂的现货囤货意愿大幅降低,整个产业链的资金周转效率面临系统性承压,成本结构重塑迫在眉睫。
在商业化进展与具体落地应用场景的开拓维度,中国移动本次调整招标策略折射出基础网络建设重心的战略转移。尽管高达6922.20万芯公里的采购量在全球公共招标市场中依然属于超级体量,但相较于2023年实现3.5Gbps峰值速率的5G宏基站前传网络建设高峰期,目前的网络部署重心已向400G OTN骨干网全光互联以及低频段的农村5G网络广度覆盖发生倾斜。400G硅光相干收发模块的大规模商用,使得单根光纤的传输容量提升了4倍以上,极大地降低了骨干网层面对新增光纤物理介质的绝对依赖度。然而,在边缘算力网络的落地场景中,AI智算中心集群的跨地域光缆互连需求正呈现爆炸式增长,单集群智算节点间的400G与800G光模块连接需要大量并行光纤来支撑无阻塞的以太网数据交互。中国移动在智算中心内部网络架构中大量采用多模光纤与空芯光子晶体光纤的前沿试点,使得普通单模光缆在数据中心的集采增量受到抑制。本次集采所采购的普通光缆将主要投放于省级干线光交箱的老旧线路替换、地市级政企客户专线物理资源扩容,以及中西部偏远地区的千兆无源光网络接入侧覆盖。商业化订单的交割节点被严格设定在9个月的短周期内,这种极速交付能力测试将直接重塑中国通信物理基础设施的物质底座。
宏观行业演化与企业战略动向数据表明,基础光纤材料的技术升级与物理路由的争夺正进入白热化阶段。中国移动设定的1至18家中标人弹性区间,实质上是利用需求侧的绝对垄断话语权对供给侧进行极限利润挤压,倒逼光纤光缆企业向高附加值的特种通信光电线缆业务转型。中天科技与亨通光电的资本支出结构显示,两家企业过去三年在海洋通信网络、超高压电缆以及硅光封装基座等非传统通信光缆领域的研发投入占比已分别提升至11.4%与14.6%,以对冲单一集采通道带来的净利润急剧滑坡风险。国内光纤市场的现货报价自2025年下半年起持续攀升,部分拥有技术壁垒的特种光纤材料价格甚至报至150元/芯公里,而通用型光纤拉丝产线的日均开机率已从早期的98%下调至85%左右,企业通过主动控制产能利用率来缓解市场供需失衡带来的价格暴涨。三大基础电信运营商在2026年针对通信光缆的整体资本开支预算较上一财年实际执行额度收缩了4.7%,资金加速向算力网络机房的液冷散热设备与1.6T超高速光模块倾斜。光缆集采规则的颠覆性修改构成了加速落后通信制造产能出清的直接触发因子,头部厂商将依托成本优势获得订单,而高度依赖外部预制棒供给的中小企业将面临退市。




