


移动通信网 云坪
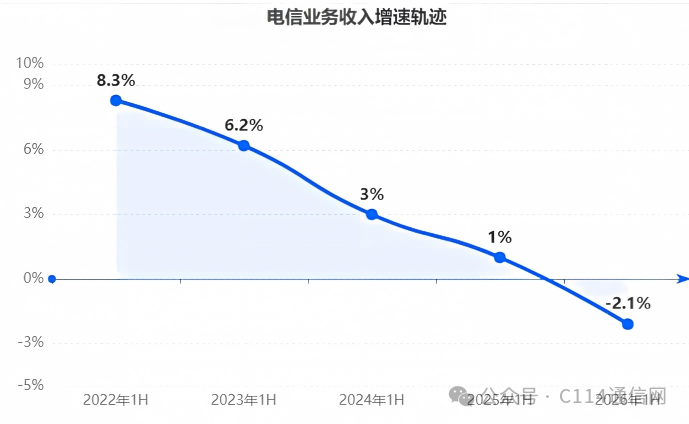
工信部最新披露的2026年上半年通信业经济运行情况显示,国内三大运营商的电信业务收入累计完成8873亿元,同比下降2.1%。这一 negative 增速创下国内电信业近十年来的历史最低点,标志着传统通信行业进入深度财务与业务模式的阵痛期。传统语音和短信业务的“失血”是拖累大盘的直接因素。今年上半年,移动电话去话通话时长同比下降6.2%,固定电话主叫通话时长暴跌20.4%,全国移动短信业务量同比下降8%,短信业务收入更是大幅锐减12.9%。与萎缩的传统业务形成反差的是流量数据的狂飙。同期移动互联网累计流量达2197亿GB,同比增长17.7%,6月当月户均移动互联网接入流量(DOU)攀升至23.57GB/户·月,同比增长13.6%。用户规模已触及18.44亿户的绝对天花板,流量消耗的猛增不仅未能转化为账面收入,反而加剧了“增量不增收”的行业困境。
【关键数据】
[1] 2026年上半年电信业务收入完成8873亿元,同比下降2.1%
[2] 增值税税率从6%上调至9%
[3] 中央国有全资电信企业税后利润上缴比例由20%大幅提升至35%
[4] 2025年中国移动算力服务收入达898亿元,同比增长11.1%
[5] 6月当月户均移动互联网接入流量(DOU)达到23.57GB/户·月
流量资费的持续探底源于非理性的渠道内卷。过去几年,运营商通过第三方互联网渠道大量销售低价大流量卡,彻底打破了存量市场的定价平衡。为遏制这种“失血式”竞争,三大运营商自2026年8月1日起全面关停第三方互联网渠道的号卡办理权限。除了市场内卷,宏观财税政策的调整对运营商利润表造成了硬性冲击。2026年1月1日起,财政部与国家税务总局联合发文,将提供手机流量、短信及宽带接入服务的增值税适用税目由“增值电信服务”调整为“基础电信服务”,对应税率从6%直接跃升至9%。在C端市场含税资费绝对不可能上调的现实约束下,这3个百分点的税率涨幅直接吞噬了运营商的账面不含税收入,彻底击穿了部分地方公司“以价换量”的财务底线。
资金链的收紧还来源于税后利润上缴机制的剧变。2026年3月财政部明确,中央国有全资电信企业税后利润上缴比例由过去延续十年的20%大幅拉升至35%,企业序列从第二类直接上调至第一类,与烟草、石油石化等资源型垄断企业并列。中国电信天翼智库的官方分析指出,在用户端资费已降至“地板价”的当下,税率上调和利润上缴比例的翻倍,实质上重构了三大运营商的财务模型。收入锐减与税负刚性上升并存,从财务机制上强制画定了竞争红线,彻底锁死了基层企业低于成本价争夺用户的操作空间。政策倒逼运营商将视线从价格战的泥潭中移出,全面转向服务升级和底层技术创新,从粗放的规模扩张向高质量运营转型。
面对传统通信服务体系的瓦解,算力与人工智能成为运营商押注的第二增长曲线。以中国移动为例,2025年其算力服务收入达到898亿元,同比增长11.1%;智能服务收入达到908亿元,同比增长5.3%。这两项前沿业务总计贡献了超1800亿元的绝对营收增量盘。但在庞大的万亿级总营收基数面前,算力与智能服务两项收入合计占比仅在8%左右。传统通信业务的下滑速率远超新动能的补给速率,新旧动能转换存在巨大的财务“青黄不接”缺口。中国移动已设定“十五五”期末算力与智能服务收入翻番的硬性指标,试图通过底层算力网络的重构,将基础连接服务商升级为全要素算力提供商。
为彻底摆脱管道化的困境,2026年起国内运营商全面确立了以“Token经营”为核心的业务模式转型。传统电信网络按“比特”计费的逻辑被彻底颠覆,取而代之的是基于AI大模型推理算力消耗的“Token”计价体系。然而,当前的Token经济生态仍处于极度早期的培育阶段。企业端客户对大模型的微调、推理需求尚未形成规模化爆发,消费端用户也未养成直接为AI对话支付高额算力费用的习惯。运营商无法仅仅依靠计费单位从“比特”到“Token”的文本替换,就在短期内扭转大盘的下滑轨迹。算力网络的建设需要千亿级的服务器集群与电力投入,而商业模式的大规模变现要求极高的人工智能渗透率,两者之间存在着显著的研发转化周期。
底层网络架构的演进正在加速适应算力时代的物理要求。运营商在5G-A(5.5G)网络的部署中,将重点从单一的移动宽带转向了对通感一体化、无源物联网以及低空经济网络的支持。5G基站的带宽能力提升至万兆级别,时延降低至毫秒级,直接服务于工业机器视觉、自动驾驶数据回传等高价值专网场景。同时,400G全光骨干网的大规模商用将省际骨干传输容量提升了四倍以上,单波比特成本降低了30%,有效平抑了“东数西算”工程中算力跨域调度的流量成本。这种物理网络底座的全面升级,为算力、数据与算法的深度融合提供了管道支撑。电信业正在经历利润大幅缩水的阵痛,但庞大的底层算网资产正在重构其参与数字经济核心分配的筹码。




