


移动通信网 程然
美国三大电信运营商的资本开支策略正出现显著分野。AT&T于2026年3月公开承诺,将在未来五年内向网络基础设施注入2500亿美元资金,直接推高其资本开支与运营开支双轨指标。同期财报指引显示,Verizon与T-Mobile US将维持资本开支持平或下调态势。Omdia测算数据显示,2025年美国电信市场资本密集度仅为13.6%,低于全球15.9%的平均水位。联邦通信委员会近期放宽网络中立性审查,叠加宽带公平接入与部署计划监管流程简化,为头部企业释放长期规划空间。AT&T首席执行官John Stankey明确将政策环境列为投资前置条件。机构模型推演指出,该笔资金若按五年周期均摊,至2028年其网络运营开支将同步抬升,彻底改变过往十年以成本控制为主导的财务模型。光纤与无线融合架构的重资产投入,正在重塑北美通信基础设施的扩张节奏。监管壁垒的实质性消除直接降低了长期资本规划的折现率风险。
【关键数据】
[1] 2500亿美元(AT&T五年网络投资承诺)
[2] 13.6%(2025年美国电信市场资本密集度)
[3] 57.5亿美元(AT&T收购Lumen光纤业务对价)
[4] 2.5GHz(T-Mobile已完成全国覆盖的中频段频谱)
[5] 8亿美元(T-Mobile年度OPEX节省规模)
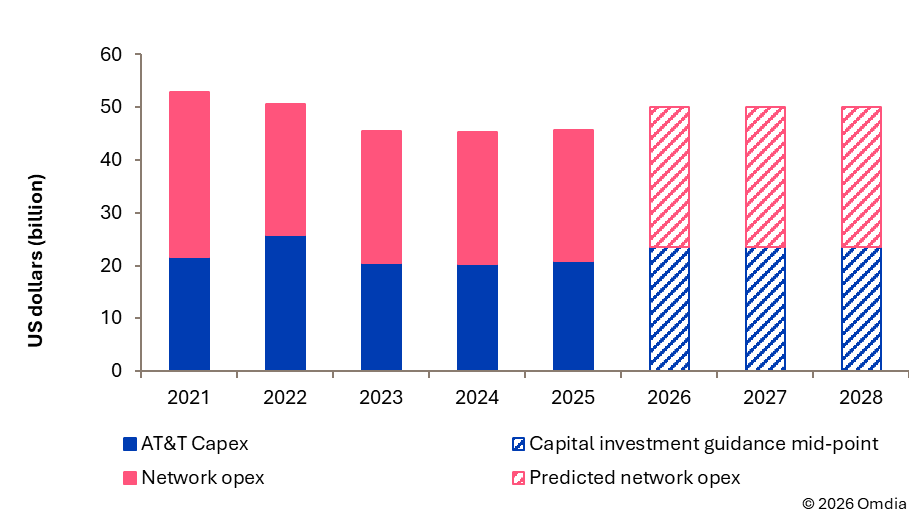
技术架构的代际演进构成投资分化的底层逻辑。AT&T的新增预算高度倾斜于光纤到户与5G独立组网核心网,前者通过单模光纤直连终端实现下行速率突破2Gbps的带宽冗余,后者依托云原生架构将控制面与用户面彻底解耦,支撑毫秒级低时延业务调度。T-Mobile US在completed中频段2.5GHz网络全国覆盖后,转向基站致密化与边缘计算节点下沉,其自主研发的AI算力模型介入站点勘测与频谱调度环节,将单站部署周期压缩30%以上。Verizon则聚焦小基站阵列扩容,此类设备单点功耗低于60瓦且无需大型机房配套,显著压低单站建设成本。三家企业在物理层与网络层的资源倾斜差异,直接映射出从广域覆盖向精准密度提升的技术路径转换。独立组网架构的端到端切片能力,成为企业级专线与工业互联网落地的核心载体。网络切片技术的标准化商用进一步放大了核心网改造的边际收益。
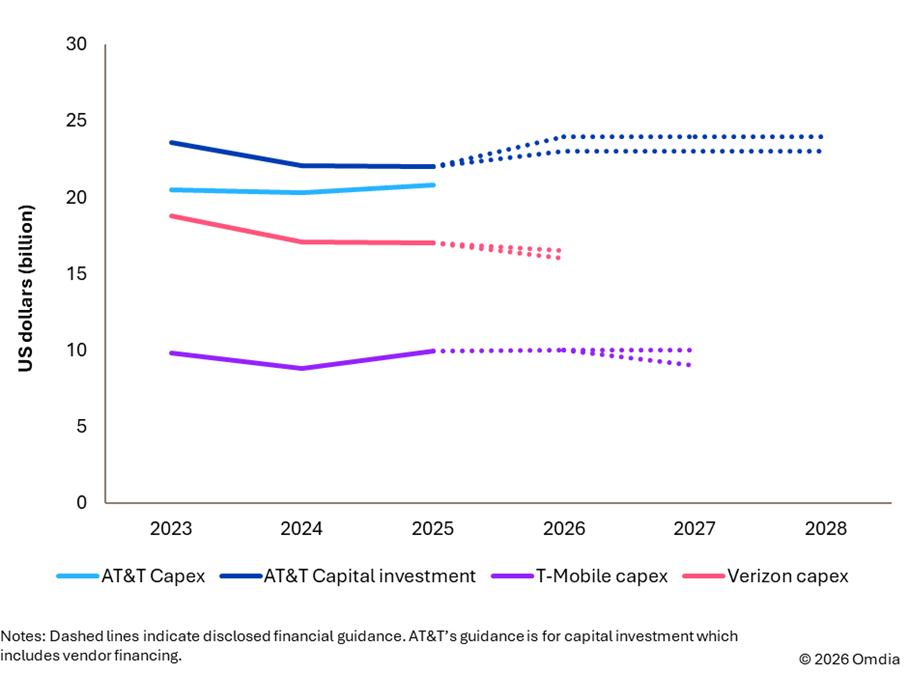
市场格局的重构在财务指标层面呈现清晰对照。AT&T的激进扩张策略使其资本开支曲线脱离行业下行通道,Omdia预测模型显示其OPEX与CAPEX将同步进入上升区间。Verizon将战略重心转向资产整合与效率提升,2026年业绩指引明确削减5亿至10亿美元资本开支,其与美国锋线通信的业务合并已测算出40亿美元的成本优化空间。T-Mobile US管理层将2026年现金CAPEX锚定在100亿美元规模,资金主要流向站点扩容与频谱效率挖掘。对比全球同业,北美市场资本密集度长期徘徊于13%至14%区间,远低于亚太市场18%的投入强度。三家企业的财务指引差异,实质反映了对ARPU值增长瓶颈与网络折旧周期的不同预期。Verizon强调自由现金流约束,T-Mobile聚焦投入资本回报率门槛,AT&T则以规模扩张对冲用户增长乏力。资本开支的结构性分化,正在重塑北美电信市场的估值逻辑。
产业链协同模式的重塑直接决定重资产投入的财务健康度。AT&T以57.5亿美元全现金收购Lumen Technologies光纤资产后,将新获网络与既有管线剥离至NetworkCo独立子公司,并引入外部股权资本共建联合投资架构。该模式通过资产证券化路径将折旧压力转移至表外,有效压降合并报表的资产负债率。上游设备供应商面临需求结构切换,传统宏基站订单增速放缓,光纤光缆与光模块采购占比提升至总盘子的35%以上。下游运维成本随网络复杂度上升,OPEX中能耗管理与智能巡检支出占比突破22%。T-Mobile的自动化部署方案将单公里光缆熔接成本压缩至180美元以下,大幅改善长距离骨干网的经济性。Verizon通过剥离非核心频段使用权,回笼资金专项用于高回报区域的小基站补盲。产业链资金流向的精准切割,规避了盲目铺网带来的现金流断裂风险。供应链账期的动态调整进一步平滑了设备交付波动。
商业化落地进程在城乡场景与政企市场中加速兑现。AT&T规划至2026年底前将光纤覆盖节点扩充至4000万处,2030年目标定格于6000万处,配套资金重点投向中西部农业州与偏远乡镇。宽带公平接入与部署计划明确要求申请方提供30%的匹配资金,运营商需提前锁定专项债额度以承接联邦补贴。Verizon将固定无线接入技术应用于城市高密度住宅区,利用C频段200MHz连续频谱实现单用户下行峰值达到800Mbps,替代传统铜缆入户方案。T-Mobile聚焦企业级园区专网建设,通过5G核心网本地分流技术将核心数据延迟控制在5毫秒以内,满足工业视觉检测与AGV调度需求。三家企业均将云网融合套餐作为ARPU提升主力产品,政企客户ARPU值较个人移动业务高出4.2倍。网络能力的差异化输出,直接转化为存量市场的交叉销售转化率。边缘节点的算力下沉进一步拓宽了物联网连接规模。
行业演进轨迹已明确指向资本配置的效率优先原则。AT&T预计于2030年底前完成核心骨干网现代化改造,期间将维持高于同业2至3个百分点的投入强度。Verizon全面执行以自由现金流为核心的财务纪律,新项目审批严格遵循15%以上的内部收益率红线,杜绝低效重复建设。T-Mobile通过数字孪生系统实现全网参数动态调优,年度OPEX节省规模稳定在8亿美元量级。监管层对频谱拍卖规则的调整,促使企业将资源从广域覆盖转向高价值区域密度挖潜。北美电信业CAPEX占营收比重预计在未来三年回落至12.5%至13%的常态化区间。头部企业的战略分流,标志着行业彻底告别规模扩张依赖期,全面进入精细化运营与技术变现周期。网络资产周转率的提升,将成为下一阶段估值修复的核心驱动力。资本市场的定价锚点已同步向股东回报指标迁移。




