


移动通信网 云坪
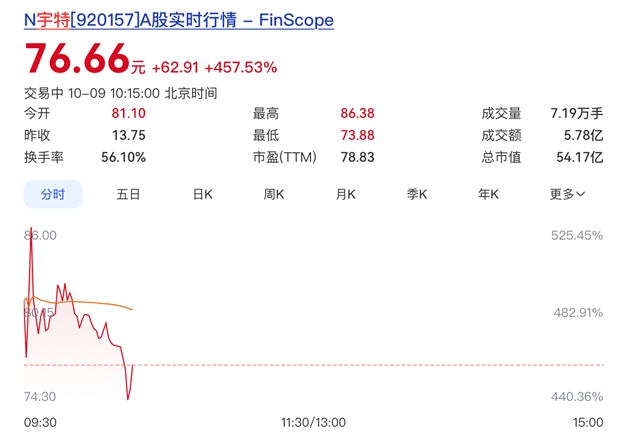
10月9日,江苏宇特光电科技股份有限公司正式登陆北交所,开盘即遭遇资金抢筹。截至发稿,股价较发行价上涨457.53%,总市值突破54亿元,成为近期北交所最亮眼的新股之一。宇特光电是一家深耕光器件领域近二十年的老牌厂商,核心产品线覆盖预埋型光纤活动连接器、熔端型光纤活动连接器、防水连接器、光纤熔端机、高速光模块组件、预制成端连接器等品类。从客户结构看,公司已与光迅科技、长飞光纤、亨通光电、烽火通信、中兴通讯等国内头部光通信企业建立长期稳定合作,同时是三大电信运营商的入围合格供应商,产品最终进入阿里巴巴、腾讯、字节跳动等互联网企业的数据中心。海外方面,公司产品打入Rosenberger、Domex等国际知名企业的供应链体系。上市首日股价暴涨反映出资本市场对光器件赛道在AI算力浪潮下成长确定性的高度认可。
【关键数据】
[1] 上市首日股价上涨457.53%,市值超54亿元
[2] 2023-2025年营收分别为2.12亿元、2.53亿元、3.33亿元
[3] 2025年净利润6917万元,同比增幅48.9%
[4] 2026年上半年营收1.8亿元,净利润3690万元
[5] 市销率超13倍,行业平均3-5倍
从技术角度看,光纤活动连接器是光纤通信链路中最基础也最关键的节点器件,其插入损耗和回波损耗指标直接决定链路传输质量。宇特光电的核心竞争力在于“熔端技术”——通过光纤熔端机对光纤端面进行热熔处理,实现端面物理接触,替代传统研磨工艺,可将单点插入损耗控制在0.1dB以下量级,回波损耗提升至55dB以上水平。预埋型连接器则将连接点预置于器件内部,大幅简化现场施工,降低熔接损耗与故障率,广泛应用于FTTH入户、数据中心布线等高密度场景。此外,公司的高速光模块组件业务对接数据中心400G/800G光模块需求,产品矩阵从无源连接向有源组件延伸,形成“连接器+熔端设备+光模块组件”三条业务线的协同布局,这也是其区别于单一品类连接器厂商的关键差异点。
业绩层面,宇特光电呈现稳步增长态势。2023年、2024年、2025年营收分别为2.12亿元、2.53亿元、3.33亿元,同比增速分别约为19.3%和31.6%;净利润分别为4187万元、4645万元、6917万元,2025年净利润同比增幅高达48.9%,净利率从2023年的19.8%提升至2025年的20.8%。2026年上半年公司实现营收1.8亿元、净利润3690万元,半年营收已达2024年全年的71%,增长动能延续。横向对比,A股光器件板块中,太辰光2024年营收约13亿元,天孚通信超过20亿元,宇特光电体量虽小,但市值已达54亿元,对应市销率超过13倍,明显高于光器件行业平均3-5倍的水平,显示市场对其在数据中心连接器件细分赛道成长性的溢价定价,估值已透支了相当部分的业绩预期。
从产业链位置看,宇特光电处于光通信产业链中游,上游为陶瓷插芯、光缆、光纤、精密结构件等原材料供应商,下游对接光模块厂商、设备商、运营商及数据中心建设方。成本结构方面,光连接器产品中原材料占比通常在60%-70%,其中陶瓷插芯和光纤是最大成本项,近年来光纤价格持续走低有助于毛利率改善。下游需求端,国内三大运营商FTTH与10G PON建设维持高位集采,而AI大模型训练集群带动的数据中心光互连需求爆发更为显著——800G光模块出货量2025年预计突破千万只量级,带动高速连接器组件需求同步放量。宇特光电绑定光迅科技、中兴通讯等模块与设备龙头,可间接受益于英伟达、谷歌、Meta等全球算力资本开支扩张周期,上游国产化与下游需求扩容形成双重利好。
商业化落地方面,宇特光电的路径呈现“运营商市场托底、数据中心市场提速”的特征。在运营商侧,作为三大运营商入围合格供应商,公司持续参与FTTH装维、驻地网建设集采,预制成端连接器产品显著降低装维人员技能门槛与现场施工时长,单点施工时间可从传统研磨方式的10分钟以上压缩至2分钟以内。在数据中心侧,公司高速光模块组件已通过头部客户验证,进入阿里巴巴、腾讯、字节跳动等企业的数据中心供应链,单个超大型数据中心的光连接点数量以百万计,为连接器件提供稳定增量市场。海外市场上,公司通过Rosenberger等国际连接器巨头的供应链体系切入欧洲市场,Rosenberger在全球射频与光纤连接器市场排名前列,此类渠道合作有助于宇特光电规避直接出海的认证与渠道成本,2026年上半年3690万元的净利润表明海外与数通业务贡献正在兑现。
从行业动向观察,本次上市募资将主要用于产能扩张与高速光模块组件研发,直面AI算力基建带来的窗口期。北交所设立以来,已有超过20家通信产业链公司上市,宇特光电457.53%的首日涨幅创下北交所新股近期的纪录之一,显示资金对通信硬件“专精特新”标的的追捧正在升温。行业层面,全球光器件市场规模2025年预计超过120亿美元,其中数据中心相关器件增速超过30%,远高于电信市场个位数的增速。宇特光电面临的挑战同样明确:天孚通信、太辰光等竞争对手在规模、客户深度上占优,且高估值对应高业绩兑现压力,若2026年下半年数据中心资本开支增速放缓,股价波动风险不容小觑。对这家年营收3亿元级别的公司而言,能否将熔端技术与高速组件能力转化为对头部光模块厂商的批量供货,将决定54亿元市值能否站稳。


