


移动通信网 赵哲超
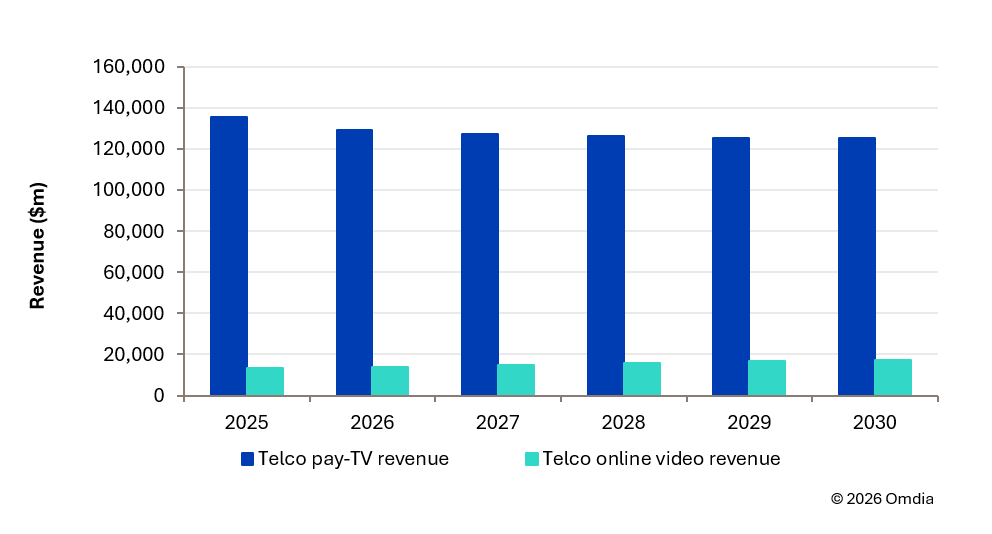
市场研究公司Omdia最新发布的《电信电视与视频预测:2025-2030年》报告显示,电信运营商的传统付费电视业务正在经历结构性收缩,年收入预计将从2025年的1358亿美元下滑至2030年的1253亿美元,五年间电视订阅总量复合年增长率为-1%。尽管如此,运营商在全球付费电视市场的主导地位并未动摇:2025年底,运营商占全球付费电视订阅量的83%、电视业务收入的81%,到2030年这两项比例预计将分别升至85%和83%。这意味着全球超过五分之四的付费电视订阅收入,由同时提供固定宽带或移动通信服务的运营商创造,包括传统电信运营商、有线电视运营商以及约占总数20%、在固定宽带市场占据重要地位的少数卫星电视运营商。付费电视曾是运营商消费者服务收入的第三大来源,仅次于移动数据和固定宽带接入,其萎缩正倒逼整个行业寻找新的增长路径。Omdia数字消费者运营商战略首席分析师Jonathan Doran指出,运营商正越来越倾向于发挥内容聚合者和可信服务提供商的优势,而非在内容供给领域与既有领先者正面竞争。
【关键数据】
[1] 电信运营商传统付费电视年收入将从2025年的1358亿美元降至2030年的1253亿美元
[2] 第三方流媒体订阅量将从2025年的4.094亿增长至2030年的5.722亿,复合年增长率7%
[3] 2025年运营商占全球付费电视订阅量83%、电视业务收入81%,2030年分别升至85%和83%
[4] 到2030年运营商自有品牌在线视频服务用户总数约8800万,占全球在线视频订阅总量和收入的3%
[5] 2025-2030年电信运营商电视订阅总量复合年增长率为-1%,在线视频收入增长39亿美元
从技术形态看,运营商的在线视频布局可分为两大类:一类是“在线视频频道”,即以运营商自有品牌运营的独立订阅制视频点播(SVOD)服务;另一类是“虚拟付费电视”服务,复制传统付费电视的线性频道套餐模式并整合第三方流媒体选项。据Omdia估计,截至2026年,全球由电信运营商运营的本土OTT视频服务不足90项,两类形态各占一半。代表性案例包括德国电信的虚拟付费电视业务,Telefónica在阿根廷、智利、哥伦比亚和西班牙的类似布局,以及América Móvil、Bell Canada、NTT DoCoMo和SK电讯的自有品牌在线视频频道。创新点在于“超级捆绑”(super-bundling)模式:多种流媒体服务打包为统一套餐,总价低于单独订阅费用之和。随着主流流媒体平台推出低成本、含广告的订阅档位,运营商配置高性价比捆绑套餐的能力显著增强。“超级聚合”举措还包括简化跨平台导航与内容发现等用户体验优化,运营商的计费平台支持用户将流媒体费用并入通信账单,降低订阅门槛并增强客户黏性。
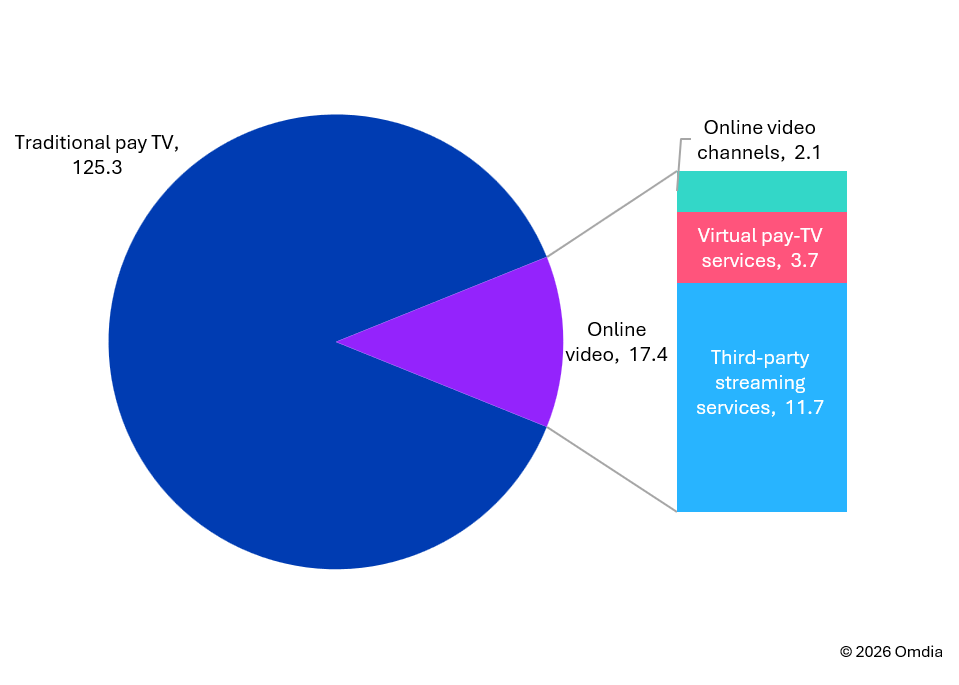
市场规模数据勾勒出清晰的竞争格局。Omdia预测,2025年至2030年间电信运营商在线视频收入将增长39亿美元,但仅能部分抵消付费电视业务的下滑;到预测期末,在线视频业务占运营商全球视频总收入的12%,其中仅有三分之一来自自有品牌服务,第三方流媒体服务占比将超过在线视频总收入的二分之一,到2030年升至三分之二以上。运营商在全球在线视频订阅市场的份额预计仅从2025年的22%微增至2030年的24%,收入份额始终维持在8%左右。与Netflix、Disney+、HBO和Prime Video等全球性平台相比,运营商自有品牌服务体量悬殊——到2030年,其用户总数预计仅略超8800万,占全球在线视频订阅总量和收入的比例均为3%。第三方流媒体分发的数据则明显乐观:全球运营商平台上的第三方流媒体订阅量将从2025年的4.094亿增长至2030年的5.722亿,复合年增长率达7%,约占全球在线视频渠道用户总量的22%。
产业链层面,运营商与OTT平台之间的合作正在取代优质内容提供商与付费电视分发商之间的传统合作模式。对OTT平台而言,此类合作带来营销支持、用户群增长激励,某些情况下甚至能实现用户锁定;对运营商而言,收益则好坏参半。由于依赖批发协议和收入分成协议,加之市场竞争加剧迫使运营商不断提供折扣,运营商所分发流媒体服务的每用户平均收入(ARPU)和盈利潜力受到显著限制。成本结构上,运营商无需承担获取优质内容所需的巨额财务风险,即可通过合作丰富视频内容供给——这是流媒体平台格局持续碎片化带来的结构性机遇。产品形态也随之改变:过去OTT服务仅被视为核心电视频道套餐的“增值”部分,如今运营商设计的套餐已主要以流媒体捆绑为主,仅包含少量线性电视频道,营销宣传重心日益向流媒体服务倾斜。随着仅存的少数纯卫星电视运营商市场份额萎缩,三网融合与固移融合捆绑模式将进一步巩固运营商在家庭业务中的分发枢纽地位。
商业化进展方面,全球运营商的落地路径已分化为三条主线。第一是自有OTT产品的尝试,成效各异,多数运营商已意识到简单照搬传统服务模式或正面挑战成熟OTT平台的可行性十分有限。第二是超级捆绑套餐的规模化推广,将热门OTT服务与电视、移动或固定宽带套餐结合,通过捆绑折扣吸引用户并通过运营商计费系统完成支付。第三是超级聚合平台建设,聚焦跨平台导航和内容发现的体验优化,将运营商角色定位为推动流媒体服务广泛普及的关键力量。具体案例中,德国电信和Telefónica的虚拟付费电视服务已在欧洲和拉美多个市场落地;América Móvil、Bell Canada、NTT DoCoMo和SK电讯的自有品牌SVOD服务覆盖了美洲和亚洲主要市场。产品组合的演变尤为直观:一套典型的付费电视产品如今往往包含多种第三方流媒体选项,部分地区的IPTV业务保持小幅增长,而有线电视用户数量则大幅流失,两者共同塑造了运营商视频业务的区域分化格局。
行业趋势层面,未来五年的确定性方向是从直播式线性电视转向点播型流媒体,传统付费电视与在线视频的融合进程正在加速。运营商的核心策略是巩固内容聚合者角色:到2030年,传统付费电视对运营商而言仍是规模远超其他视频业务的商业机遇,其分发主导地位将进一步稳固,但订阅量和收入的双降不可逆转。在线视频方面,第三方流媒体合作将成为增长主引擎,预计到2030年贡献运营商在线视频收入的三分之二以上,而自有品牌业务难以突破全球3%的份额天花板。具体影响体现在三个维度:其一,运营商娱乐服务的定价权受制于批发和分成协议,ARPU承压将持续;其二,流媒体平台的含广告低价档位为超级捆绑提供了更大的套餐设计空间;其三,运营商平台可接入的第三方服务数量持续增加,用户规模红利向分发端集中。对企业而言,能否在5.722亿第三方流媒体订阅规模中占据更高份额、并通过超级聚合提升用户生命周期价值,将决定其视频业务在2030年前的竞争位次。




