


移动通信网 林知远
10月28日,SK海力士发布2026财年前三季度业绩快报,交出一份堪称存储行业史上最强劲的季报答卷。数据显示,2026年1月至9月,公司营业总收入达236.51万亿韩元,按现汇率约合1.19万亿元人民币,同比增长267.7%;归母净利润173.68万亿韩元,约合8765.87亿元人民币,同比激增527%。单看第三财季,公司营收104.62万亿韩元,约合5279.94亿元人民币,同比增长327.9%,环比增长31.9%,单季营收首次突破百万亿韩元大关。作为全球第二大DRAM制造商和HBM(高带宽内存)市场的绝对龙头,SK海力士此番业绩爆发,直接折射出AI算力军备竞赛对高端存储芯片的空前需求。自2023年下半年存储行业走出周期低谷以来,HBM产品持续供不应求,头部云厂商和GPU巨头锁单包产能已成常态,公司盈利能力由此进入历史最好区间。
【关键数据】
[1] 2026财年前三季度归母净利润173.68万亿韩元(约8765.87亿元人民币),同比增长527%
[2] 第三财季营收104.62万亿韩元(约5279.94亿元人民币),同比增长327.9%,环比增长31.9%
[3] 第三财季归母净利润39.53万亿韩元(约1995.3亿元人民币),环比下降57.9%
[4] 2026年HBM占全球DRAM市场规模比重预计超过30%(2024年约8%)
[5] 清州M15X四期投资9.4万亿韩元,2026年全年资本开支预计超过30万亿韩元
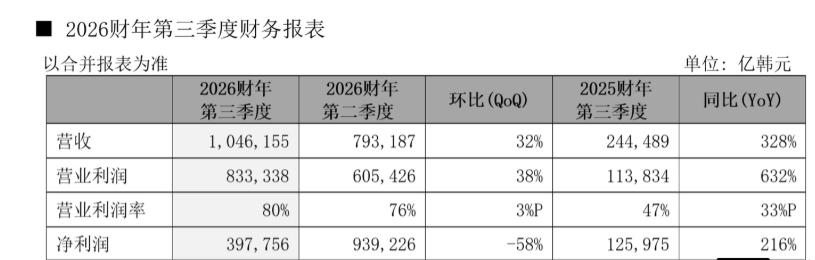
SK海力士业绩的核心引擎无疑是HBM产品线。HBM通过TSV(硅通孔)技术将8至12层DRAM裸片垂直堆叠,配合1024-bit以上超宽接口,为GPU提供远超GDDR6的内存带宽。目前公司HBM3E产品单颗容量达36GB,带宽超过1.2TB/s,已实现对英伟达H200、B200系列GPU的大规模供货,下一代HBM4产品已完成样品交付,带宽较HBM3E提升50%以上,单颗容量有望达到48GB。在产能布局上,公司M15X工厂和清州M15Fab持续扩产,HBM年产能预计较上年翻倍。从盈利结构看,HBM平均售价(ASP)约为标准DDR5的4至5倍,且以长约形式锁定出货,有效平滑了存储行业的周期性波动。第三季度净利润环比下降57.9%,主要源于公司加大研发投入和提前计提下一代HBM4的初始量产成本,属于主动的战略性投入而非需求走弱信号。
从竞争格局看,全球HBM市场呈现“一超两强”态势。SK海力士以约50%以上的HBM市场份额稳居第一,其HBM3E 12层堆叠产品领先竞争对手至少两个季度实现量产;三星电子位居第二,份额约30%至35%,其HBM3E虽已通过英伟达认证,但在12层产品良率上仍在追赶;美光科技份额约15%,凭借HBM3E 8层产品切入英伟达供应链。在传统DRAM市场,据TrendForce数据,全球DRAM市场规模2026年预计突破1500亿美元,其中HBM占比将从2024年的约8%跃升至30%以上。相比之下,三星2026财年同期半导体部门营业利润率约40%出头,而SK海力士凭借HBM占比更高的产品结构,营业利润率已突破55%,盈利质量全面领先。
产业链维度上,SK海力士的爆发带动了整个存储生态。上游方面,晶圆代工环节的台积电CoWoS先进封装产能成为HBM出货的关键瓶颈,2026年CoWoS月产能已扩至约7万片,仍难以满足需求,公司同时引入MR-MUF键合工艺并评估混合键合技术以提升堆叠层数;设备端,TSV刻蚀和电镀设备供应商、测试环节的爱德万测试93系列机台订单同步大增。成本结构上,HBM因堆叠层数多、良率损耗大,单位bit成本约为标准DRAM的3倍以上,但售价溢价足以覆盖。下游方面,公司资本开支2026年预计超过30万亿韩元,其中清州M15X四期投资9.4万亿韩元,重点用于HBM4及后续HBM4E产能建设;龙仁半导体集群一期也计划于2027年投产,规划月产能达80万片晶圆,为长期供应提供支撑。
商业化落地上,SK海力士的HBM已深度嵌入全球AI基础设施。英伟达是其最大客户,占公司营收比重据估超过40%,双方签署的供货长协覆盖至2027年;此外,AMD MI350系列、谷歌TPU、亚马逊自研Trainium芯片均采用其HBM3E方案。在AI服务器出货拉动下,单台搭载8颗GPU的AI服务器需配置约576GB HBM,对应价值量超过1.5万美元。公司管理层此前在业绩说明会上表示,2026年HBM出货量将同比增长超过一倍,且2027年产能已被客户预订殆尽。在国内市场,尽管出口管制环境复杂,公司仍通过合规渠道维持对部分中国客户的DDR5和LPDDR供应。客户结构多元化方面,公司正在推进与博通、微软等厂商的定制化HBM方案洽谈,试图降低对单一客户的依赖。
行业趋势层面,存储行业正在经历由AI驱动的结构性重塑。传统上DRAM行业呈现3至4年一轮的周期波动,而HBM长协模式正在改变这一规律,SK海力士已连续8个季度环比改善盈利,为历史罕见。竞争对手动作频频:三星在2026年投资论坛上宣布将HBM产能再扩50%,并计划2027年量产HBM4;美光则在美国爱达荷州和纽约州新建DRAM工厂,合计投资约1000亿美元。下一阶段技术竞争焦点已转向HBM4的混合键合工艺和定制化基die设计,SK海力士与台积电在HBM4基础裸片上的合作开发已进入流片阶段。风险因素同样存在:CXL内存、存算一体等新架构若加速成熟,可能分流部分HBM需求;AI资本开支若放缓,2027年之后供需平衡或被打破。对SK海力士而言,能否在HBM4代际维持先发优势,将决定这轮超级周期红利的持续时间。




