移动通信网 云坪
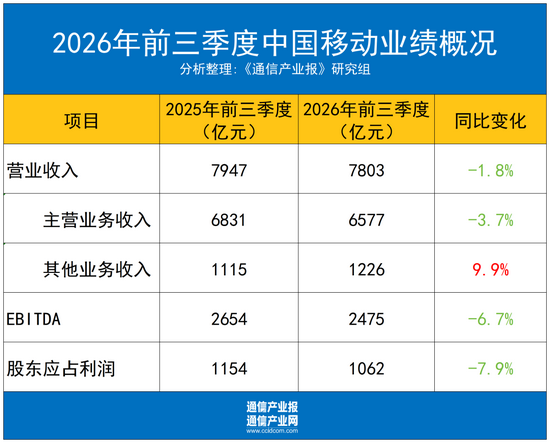
10月20日,中国移动发布2026年前三季度业绩报告,收入与利润降幅较上半年均有所扩大,传统通信业务的承压态势仍在延续。财报显示,前三季度主营业务收入为6577亿元,同比下降3.7%;EBITDA为2475亿元,同比下降6.7%,占主营业务收入比为37.6%。在收入端整体承压的同时,结构性变化已经显现:其他业务收入达到1226亿元,同比增长9.9%,销售产品成本同比上升10.5%,显示终端销售等非传统业务规模正在扩大。作为全球用户规模最大的电信运营商,中国移动此次财报的降幅扩大,折射出整个行业在流量红利见顶、传统语音和短彩信业务持续萎缩背景下的深层调整。不过,客户底盘依然稳固,移动客户总数10.14亿户,前三季度净增889万户,5G网络客户数达7.02亿户,宽带网络客户3.42亿户,净增1305万户,物联网卡连接数14.97亿,净增1503万,用户基本盘为其转型争取了时间窗口。
【关键数据】
[1] 前三季度主营业务收入6577亿元,同比下降3.7%
[2] EBITDA为2475亿元,同比下降6.7%
[3] 经营业务现金流入净额1853亿元,同比增长15.1%
[4] 移动客户10.14亿户,5G网络客户7.02亿户,物联网卡连接14.97亿
[5] 资本开支付款1033亿元同比下降11.8%,在建工程976亿元较2025年底增加约358亿元
从成本结构看,中国移动的经营效率仍在持续优化。前三季度网络运营及支撑成本为2008亿元,同比下降2.1%;员工薪酬及相关成本为1148亿元,同样同比下降2.1%。两项核心运营成本合计超过3150亿元,占主营业务收入近一半,其双降表明公司在网络共建共享、能耗管理和组织效率提升上取得实际成效。但销售产品成本升至1209亿元,同比增长10.5%,与销售费用形成对冲,反映出公司正加大终端销售等业务投入以拉动其他业务收入增长。值得关注的是现金流表现明显好于利润表:前三季度经营业务现金流入净额1853亿元,同比增长15.1%,实现两位数增长,说明尽管账面利润承压,但真金白银的回款能力在增强,经营质量并未恶化。同时,购置固定资产等非流动资产付款1033亿元,同比下降11.8%,资本开支付款明显收缩,公司投资节奏更为审慎,这与5G大规模建设周期进入尾声的行业判断相吻合。
在投入结构调整上,财报数据揭示了两个方向同时发生的变化:一边是资本开支付款同比下降11.8%,另一边是在建工程达到976亿元,较2025年底增加约358亿元。这意味着资金正从传统的网络覆盖建设,转向以算力基础设施为代表的新型资产。从行业对比看,中国移动近期启动了规模23.35亿元、640套的智算存储集采,显示其在AI算力领域的投入正在加速落地。与此同时,竞争对手也在加速卡位:中国铁塔前三季度运营商业务收入虽下降,但净利润大增;中国联通研究院发布《公共智能体电信网(PATN)技术白皮书》并完成全球首例智能体间"First Call",尝试在智能网络层面抢占技术话语权。三大运营商的竞争焦点已从用户规模之争,转向算力服务、智能服务等第二增长曲线的争夺。对于坐拥10.14亿移动用户和14.97亿物联网连接的中国移动而言,其规模优势能否转化为智能化时代的生态优势,是市场关注的核心问题。
从产业链角度分析,中国移动的资本开支结构调整,正在重塑上下游的受益格局。应收账款1220亿元,较2025年底增加约223亿元,增幅约22%,反映出产业链回款周期有所拉长,下游设备商和服务提供商的资金压力可能加大。传统通信设备商面临运营商资本开支收缩的压力,而智算产业链则迎来新增量:公司“网络强基 全栈创新”战略下,通信网、算力网、智能网三网一体推进,带动服务器、存储、光模块、数据中心等细分赛道需求。中国移动在算力市场的拓展,将直接拉动国产智算芯片和存储设备的采购规模,23.35亿元的智算存储集采只是其中一环。光通信领域同样受益,长飞、亨通等光纤光缆企业在400G省干空芯光纤传输线路、G.654.E光纤城域网等项目中,正与运营商合作开拓AI算力“大动脉”,算力网络的建设为光通信行业提供了新的增长引擎,对冲传统电信基础设施建设放缓的影响。
在商业化进展方面,中国移动在公告中明确了下一步方向:加快从通信运营企业向科技服务企业提能升级,全力做强做优做大通信服务、算力服务、智能服务三大板块,加强智能布局卡位,加快算力市场拓展,高水平建设世界一流科技服务企业。从应用场景看,其转型的落点包括三个层面:一是家庭市场,3.42亿宽带客户叠加智慧家庭业务,构成智能家居和FTTR的增长基础;二是政企市场,14.97亿物联网卡连接支撑其在工业互联网、车联网等领域的拓展;三是AI服务,通过智算中心和智能体平台,向企业和个人用户提供AI算力与模型服务。经营现金流15.1%的增长和资本开支的精准收缩,为这些新业务的培育提供了财务空间。不过,转型成效仍需时间验证:主营业务收入3.7%的降幅表明传统业务下滑速度快于新兴业务的补充速度,算力与智能服务能否接住增长任务,四季度的表现与全年业绩落点将是观察新旧动能转换的关键节点。
放眼行业趋势,电信运营商的集体转型已进入深水区。中国移动面临的收入下滑并非孤例,而是传统电信业务量收剪刀差持续扩大的行业性现象:移动用户渗透率早已饱和,DOU增长带来的流量红利难以转化为收入增长,提速降费和市场竞争进一步压缩ARPU空间。在此背景下,三大运营商不约而同押注AI:中国移动一体推进三网布局,中国联通发布PATN白皮书探索智能体通信网络,海外方面沃达丰与爱力信开展AI原生网络试验,实现实时翻译与无噪音通话,全球运营商均在寻找AI时代的网络新价值。GSMA数据显示D2D全球渗透率不足0.2%,卫星直连等新赛道尚处早期。对中国移动而言,10.14亿用户、1853亿元经营现金流和近千亿在建工程构成的资源基础,是其在科技服务赛道竞争的底气,但从通信运营商到科技服务企业的跨越,不仅需要资本投入,更需要在组织能力、商业模式和生态构建上的系统性变革,这一转型的成色,将在未来数个季度的财报中逐步得到检验。