移动通信网 赵哲超
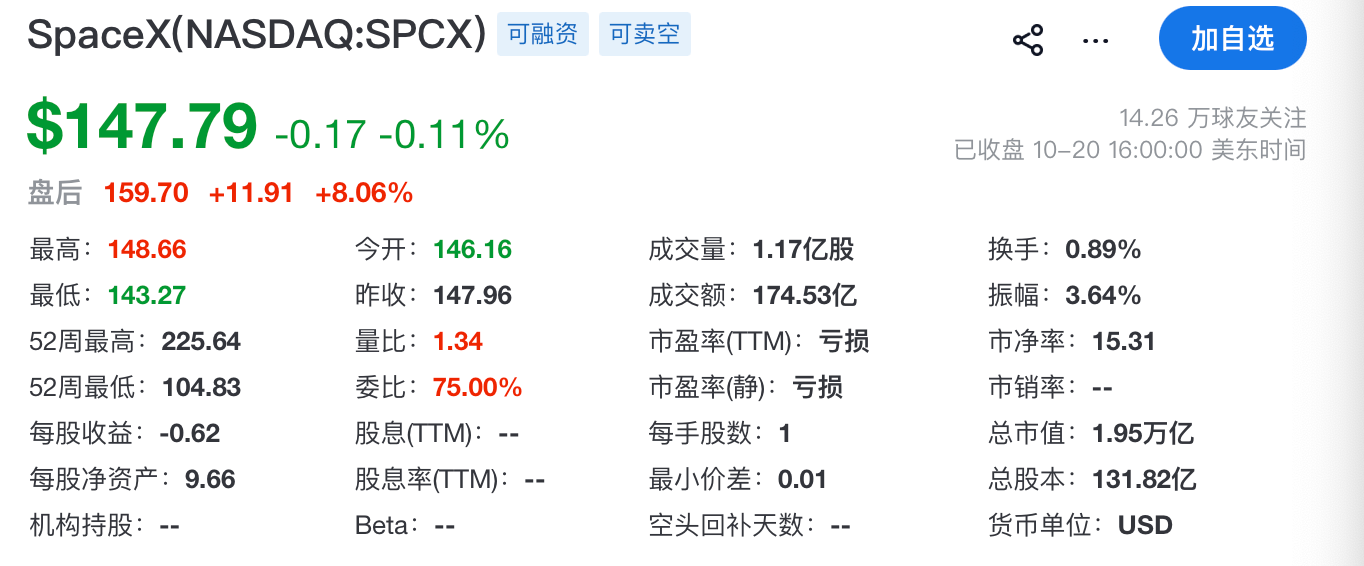
10月21日,SpaceX公布2026年第三季度经营业绩,交出公司历史上盈利能力最强的单季财报。期内公司实现营收146亿美元,同比增长161%;营业利润28亿美元,而去年同期为营业亏损7亿美元;净利润44亿美元,去年同期净亏损11亿美元;调整后EBITDA达88亿美元,较去年同期的21.7亿美元暴增306%。业绩公布后,SpaceX盘后股价上涨超过8%,报收159.7美元/股,总市值达1.95万亿美元,逼近2万亿美元关口。从收入结构看,公司业务已完成历史性切换:超级智能(SI)板块营收76亿美元,首次超越连接业务(星链Starlink,营收52亿美元)和太空业务(发射+星舰,营收18亿美元),成为第一大收入来源。首席执行官马斯克在业绩会上进一步上调长期指引,将2027年底年度经常性收入目标上调至5000亿至1万亿美元区间,2027年第一季度总营收预期区间为330亿至370亿美元。
【关键数据】
[1] 第三季度营收146亿美元,同比增长161%
[2] 调整后EBITDA 88亿美元,同比增长306%
[3] 截至9月30日名义总算力1.7吉瓦,2027年目标突破13吉瓦
[4] 星舰14号部署26颗星链V3卫星,下行容量约为猎鹰9号单次发射的10倍
[5] 2027年底年度经常性收入目标上调至5000亿至1万亿美元区间
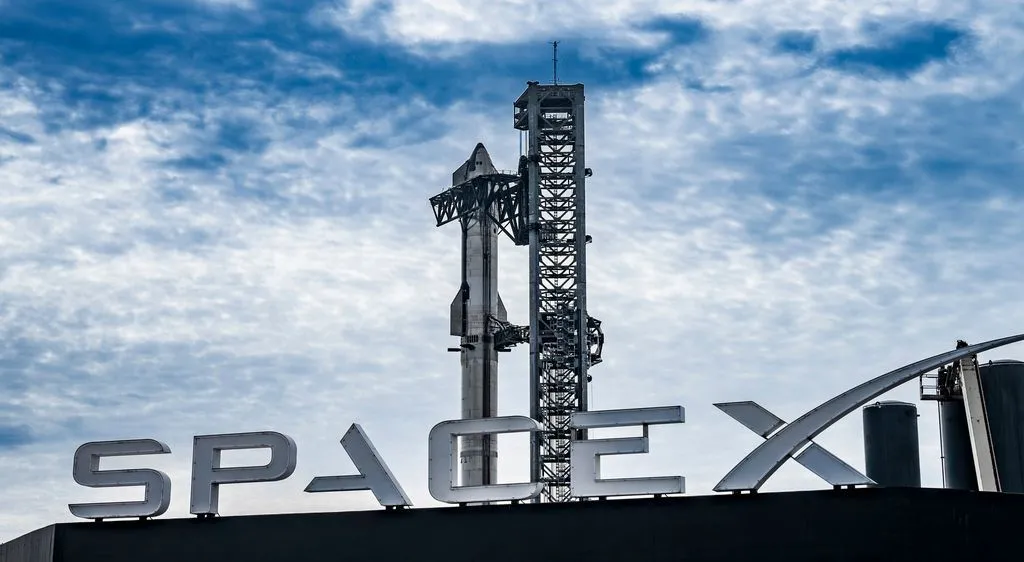
支撑这份财报的技术主线有三条。第一条是星舰商业化落地:星舰14号(Flight-14)完成公司首次产生商业收入的星舰任务,成功入轨并部署26颗星链V3卫星,本次任务带来的下行链路容量约等于猎鹰9号一次星链发射新增容量的10倍,意味着单次发射的网络扩容效率提升了一个数量级。第二条是算力基建扩张:截至9月30日,公司名义总算力达1.7吉瓦,马斯克预计10月底接近2.2吉瓦,2026年末目标2.5至3吉瓦,2027年内部目标新增10吉瓦算力上线,乐观情景冲到20吉瓦,总算力突破13吉瓦。马斯克特别强调,算力扩张的最大瓶颈不是芯片,而是电力供应与冷却系统。第三条是复用技术迭代:Flight-15计划下月执行,核心目标是完整回收助推器与飞船两级;马斯克透露回收飞船的隔热层检测未发现致命损伤,隔热罩这一最大技术难点已基本解决,未发现阻碍快速完全复用的重大障碍。
从竞争格局看,SpaceX已同时切入三个万亿级市场的头部位置。发射市场方面,猎鹰9号加星舰的组合使其占据全球运载发射绝对主导,路易斯安那太空港建成后规划超过20座发射塔,将支撑星舰高密度发射,进一步拉开与竞争对手差距。卫星宽带市场方面,星链连接业务营收同比增长69%,营业利润同比增长99%,企业客户与政府客户需求旺盛,个人订阅用户持续上涨。马斯克预判AI智能体未来3至5年将推动全球带宽需求增长1000倍,星链将直接受益。AI算力市场方面,超级智能业务季度收入同比新增67亿美元,客户覆盖大型公有云厂商、政府机构和企业级客户,合同形式兼顾多年期锁定容量的框架协议与按量结算的现货模式。完成对Cursor的收购后,软件工具收入快速增加,Grok机器人等模型与软件应用同步放量。CFO布雷特·约翰森直言,火箭发射领先地位、星链持续性收入与超级智能基础设施大规模扩建,共同推动了显著的经营杠杆效应。
产业链维度上,SpaceX的资本开支正在陡峭爬坡。本季度资本开支为19.6亿美元,投向算力基建、星舰建设与星链卫星产线三条线;公司预计第四季度资本开支将抬升至35亿至40亿美元,环比接近翻倍。资金来源结构是本季财报的关键看点:星链业务提供的稳定经营性现金流,正在为AI与星舰两大重资产业务提供资金底座,CFO明确表示现阶段不需要大规模外部股权融资。上游方面,算力扩张对应电力与冷却设备的巨量采购需求,电力供应被马斯克列为第一瓶颈;卫星制造端,业绩发布会选址得克萨斯州巴斯特罗普星链工厂——这里也是未来星智(Starmind)生产基地,显示卫星产线与AI硬件产线的融合布局。发射端,星舰两级完整复用一旦落地,单位发射成本将出现断崖式下降,这将同时压低星链组网成本和第三方发射报价,重塑整个商业发射市场的价格曲线。
商业化落地节奏上,三大板块均已形成清晰路径。星舰方面,肖特韦尔确认现阶段优先保障星链卫星部署,试飞验证充分后才批量承接第三方商业载荷订单,星舰正在从研发试飞转向商业运营。星链方面,公司正重点拓展企业与国防政府市场,全球签约持续超预期;肖特韦尔透露将利用现有星链站点与通信塔资源补充地面无线射频单元,天地一体是长期方向,但短期重心仍是高轨、低轨星座建设。对普通用户而言,目前仅少量V3卫星在轨,网络改善呈短暂波动状态,需几百颗V3卫星在轨才能稳定感知网速与时延提升,公司预计2027年年中达到该规模,届时人口密集区域的拥塞问题才会实质性缓解。AI业务方面,云服务签约、Cursor收购与Grok机器人应用共同驱动收入放量,超级智能业务从投入期转入收入兑现期的拐点已经确立。
公司层面的最大变量是合并传闻的官方确认。马斯克在业绩会上回应,SpaceX与特斯拉双方均已成立由独立董事组成的特别委员会,评估合并的战略可能性;他本人因存在重大利益冲突,不参与委员会内部讨论。马斯克强调合并不是板上钉钉,即便委员会给出正向方案,仍需两家公司股东大会投票通过,且面临监管、股东利益与公司治理多重现实障碍,但从超级智能长期发展角度,合并存在显著协同。业绩会同步在X平台直播,也显示公司媒介生态与业务生态的深度绑定。整体看,SpaceX已从单一发射服务商演进为“发射+宽带+AI算力”三引擎架构:星舰压低太空进入成本,星链贡献稳定现金流,超级智能打开第二增长曲线。1.95万亿美元市值与1万亿美元收入目标之间,资本市场正在为马斯克的故事重新定价,而电力供应、冷却系统与星舰复用验证,将是接下来12个月决定这个故事成色的三个硬约束。