移动通信网 林知远
10月20日,国家数据集团有限公司(简称“国家数据集团”)在河北雄安新区正式挂牌成立,标志着我国数据要素市场化配置改革进入实体化运营阶段。国家数据集团为中央直接管理的国有重要骨干企业,系国有全资公司,由国务院、河北雄安新区管理委员会、中国电信集团、中国联通集团、中国移动集团、国家电网、南方电网等七方共同出资组建,总部注册地位于河北雄安新区,主责主业为数据资源开发利用。与此前组建的央企专业化整合案例不同,国家数据集团的股东结构横跨通信运营商、电网企业与地方政府,覆盖了数据采集、传输、存储、算力调度与电力保障的全链条资源,为“数据+算力+能源”一体化布局埋下伏笔。同步公布的领导班子名单显示,管理层来自中国移动、中国联通、中国电信、国家数据局、中央网信办等多个体系,人事配置本身即体现出跨部门、跨行业的资源整合意图。从2023年国家数据局挂牌,到数据要素×三年行动计划推出,再到国家级数据集团实体落地,我国数据基础制度建设完成了从政策设计到市场运营主体的闭环。
【关键数据】
[1] 2023年我国数据生产总量32.85泽字节(ZB),同比增长22.44%
[2] 数据要素市场规模2023年约1273亿元,预计2025年突破2000亿元
[3] 国家数据集团由国务院等七方共同出资组建,总部注册于河北雄安新区
[4] 工信部规划到2028年建成100个以上可信数据空间
[5] 中国移动2025年算力资本开支计划373亿元
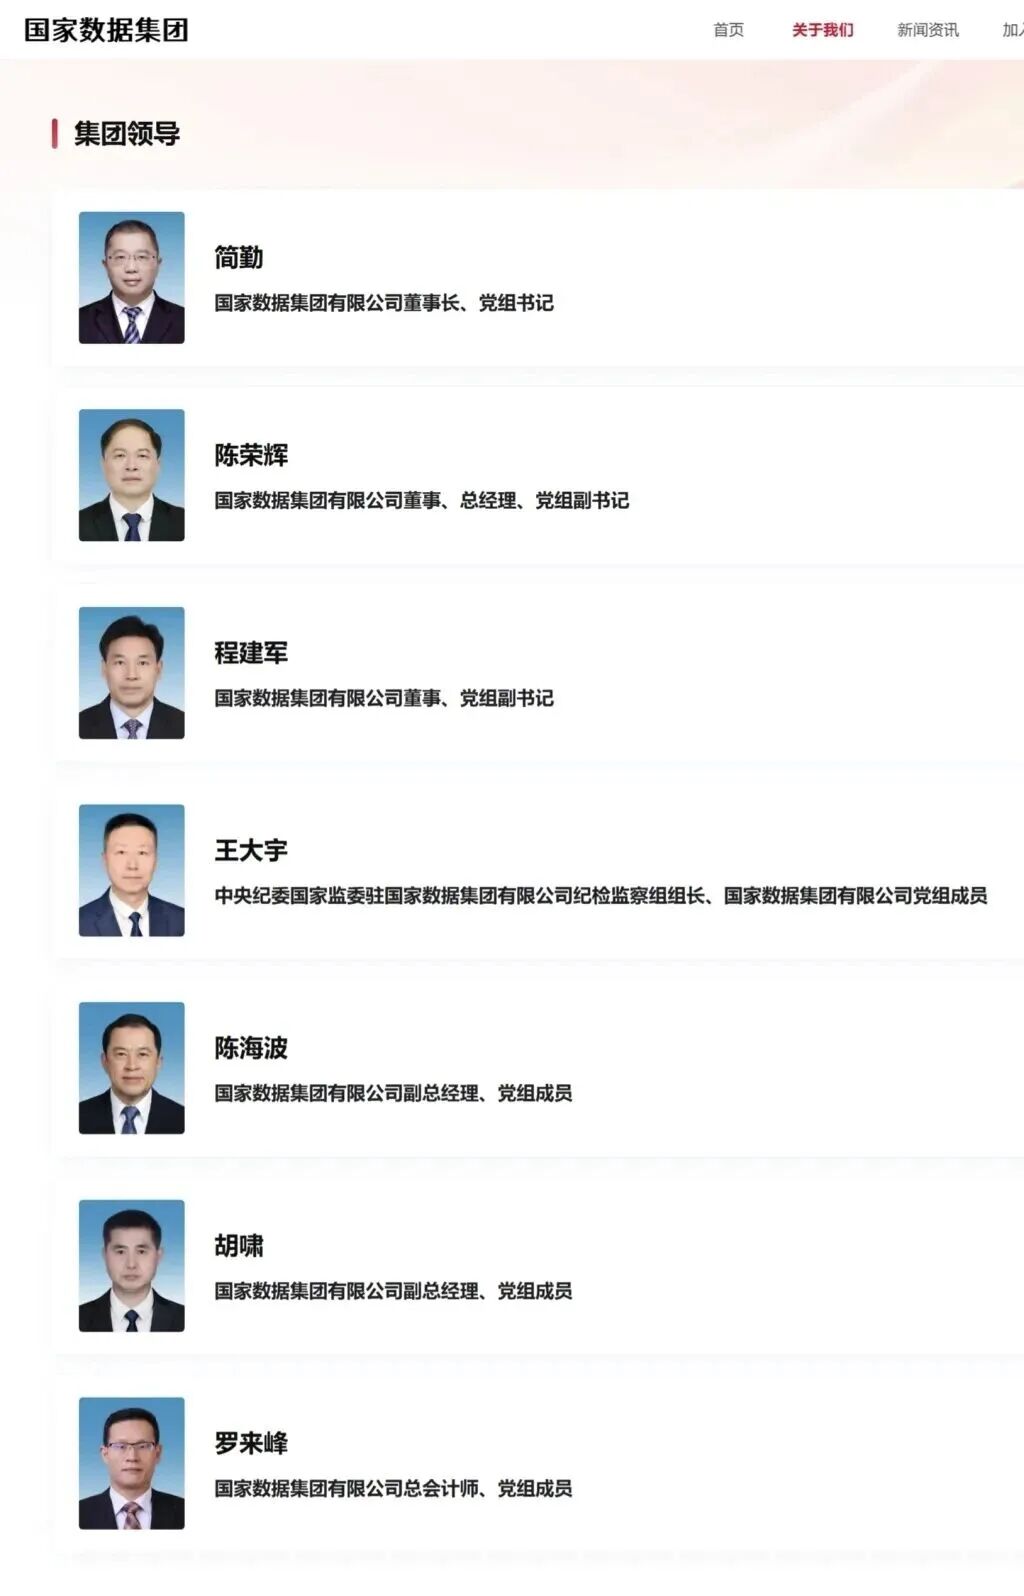
从技术架构角度看,国家数据集团的核心使命是打通数据资源开发利用中的基础设施瓶颈。当前我国数据流通面临三大痛点:一是数据确权与合规流通缺乏统一载体,公共数据授权运营各地标准不一,全国已有超过30个省市设立大数据集团或数据交易所,但跨区域互认机制尚未建立;二是算力资源分散,三大运营商合计拥有超过千座数据中心,但跨主体调度效率低下;三是能源与算力协同不足,东数西算工程八大枢纽节点需要电网企业深度参与。国家数据集团的股东组合恰好对应这三重需求——三大运营商提供网络与算力底座,两家电网企业提供绿电与枢纽节点配套,雄安新区提供制度创新试验场。首任董事长简勤在联通任职期间主抓算力网络、产业互联网与数字基础设施建设,其技术路线偏好将直接影响集团的基础设施投资方向。分管数据治理的副总经理胡啸曾任中央网信办网络数据管理局局长,长期负责数据安全、数据合规与个人信息保护的顶层政策设计,这一人事安排表明集团运营将把安全合规置于数据流通的前置条件。
从市场规模看,数据要素市场正处于高速扩张期。根据国家工信安全中心测算,2023年我国数据生产总量达32.85泽字节(ZB),同比增长22.44%,数据要素市场规模约1273亿元,预计2025年将突破2000亿元。竞争格局方面,国家数据集团进入的是一个多层级并存的赛道:第一层是各地国资背景的数据集团,如上海数据集团、深圳数据交易所,已在公共数据授权运营领域形成区域性壁垒;第二层是市场化数据服务商,如每日互动、易华录等;第三层是数据交易所体系,目前全国已设立超过50家数据交易机构,2023年总交易规模不足百亿元,流动性严重不足。国家数据集团的角色更接近“国家队压舱石”——通过制定全国统一的数据流通标准、建设国家级数据基础设施,解决当前市场碎片化问题。管理层构成也印证了这一分工:总经理陈荣辉曾任福建省大数据管理局局长、国家数据局副局长,深谙区域数据集团运营逻辑;党组副书记程建军来自工信部无线电管理与通信监管体系,曾在2024年12月至2026年10月担任中国移动副总经理,熟悉频谱资源与网络监管规则。
产业链影响层面,国家数据集团的成立将重塑数据要素上下游分工。上游方面,数据采集与存储环节的直接受益者是运营商与电网企业——三大运营商2025年资本开支合计约2900亿元,其中算力投资占比持续提升,中国移动2025年算力资本开支计划达373亿元;国家电网与南方电网掌握的用电数据、电网运行数据是公共数据中价值密度最高的品类之一。中游环节,数据加工、确权、定价与交易服务将迎来标准化机遇,目前全国数据标注产业规模约60亿元,专业数据服务商有望接入国家级流通平台。下游应用方面,金融风控、医疗健康、智能驾驶等数据密集型行业将获得合规数据供给。成本结构上,国家数据集团初期投入将集中在三块:数据基础设施(可信数据空间、隐私计算平台)、公共数据授权运营体系、以及全国一体化数据流通网络。总会计师罗来峰长期在中国电信体系任职,曾执掌天翼电子商务并兼任天翼云董事,其在支付清算与云计算财务体系上的经验,将直接影响集团的商业模式设计——参照其主导的翼支付路径,数据资产化运营可能成为核心盈利方向。
商业化进展方面,国家数据集团虽刚挂牌,但业务路径已有迹可循。参照地方数据集团的运营模型,公共数据授权运营是最先落地的场景:上海数据集团成立两年内实现营收超20亿元,深圳数据交易所2024年累计交易规模突破100亿元,验证了数据要素变现的可行性。国家数据集团的差异化在于全国性布局:一是建设可信数据空间,工信部已规划到2028年建成100个以上可信数据空间,覆盖企业、行业、城市、个人、跨境五类场景;二是推动数据资产入表,2024年1月1日数据资产入表新规实施以来,已有数十家上市公司完成数据资产入表,入表规模从数千万元到数亿元不等;三是跨境数据流通试点,依托海南、临港等自贸区探索数据出境负面清单管理。副总经理陈海波来自中国联通,曾任北京联通总经理,其政企客户运营经验将支撑集团在城市数据服务场景的拓展。从应用场景看,智能驾驶训练数据、医疗多中心科研数据、金融风控数据共享被视为最先商业化三大领域,对应的市场空间均在百亿元级别。
行业趋势与企业动向层面,国家数据集团的成立将引发新一轮数据产业格局调整。三大运营商的数据要素业务定位面临重构——此前中国移动、联通、电信各自布局数据中台与数据交易所合作,2024年三大运营商大数据业务收入合计超过300亿元,未来这部分业务可能与国家数据集团形成协同或分工。国际对比看,数据要素国家化运营并非孤例,欧盟GAIA-X项目联合戴姆勒、SAP等企业建设主权数据基础设施,投资规模超十亿欧元;新加坡PDPC推动的数据共享框架亦由政府主导。国家数据集团的不同之处在于以全资央企形态直接下场运营,这一模式在全球尚属首例。后续观察点有三:其一,集团首期注册资本与实缴规模的披露,将决定基础设施投资的起点量级;其二,与国家数据局的权责边界划分,涉及公共数据授权运营的收益分配机制;其三,三大运营商数据资产向集团注入的方式与时点,涉及关联交易定价。按照规划,国家数据集团2026年完成设立后进入正式运营期,雄安新区作为总部所在地,将同步承接首批国家级数据基础设施项目落地,包括一体化算力调度平台与可信流通服务网络的建设。