


移动通信网 云坪
中国铁塔10月20日公布2026年首三季度未经审核合并财务数据。报告期内公司实现营业收入719.99亿元,同比下降3.1%;归属于公司股东的净利润达108.17亿元,同比增长24.2%;EBITDA为448.28亿元,EBITDA率高达62.3%。在营收小幅承压的情况下利润实现双位数高增长,反映出这家全球最大通信基础设施运营商在成本管控与业务结构优化上的成效。截至2026年9月30日,公司塔类站址数达218.4万个,塔类租户数387.2万户,较上年末净增1.6万户,站均租户数提升至1.77户。公司方面表示,将持续深化“一体两翼”战略,积极把握网络强国、数字中国与“双碳”战略带来的发展机遇,经营发展整体保持稳定。营收与利润的背离走势,正是传统电信基础设施服务商向数字化综合服务商转型过程中的典型财务特征。
【关键数据】
[1] 首三季度净利润108.17亿元,同比增长24.2%
[2] 营业收入719.99亿元,同比下降3.1%
[3] EBITDA为448.28亿元,EBITDA率62.3%
[4] 塔类站址218.4万个,站均租户1.77户
[5] 两翼业务收入占比由14.2%提升至16.3%
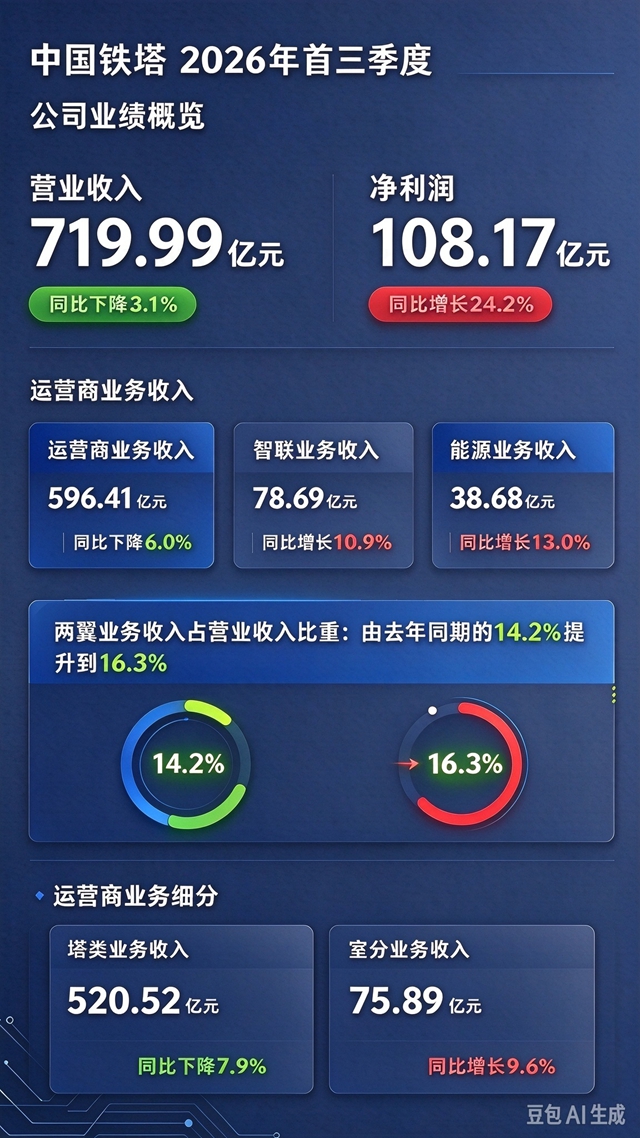
从收入结构看,运营商业务仍是基本盘但持续收缩,首三季度实现收入596.41亿元,同比下降6.0%。其中塔类业务收入520.52亿元,同比下降7.9%,是拖累整体营收的主要因素;室分业务收入75.89亿元,同比增长9.6%,成为运营商业务内部的亮点。而“两翼”业务表现抢眼:智联业务收入78.69亿元,同比增长10.9%;能源业务收入38.68亿元,同比增长13.0%。两翼业务收入占营业收入比重由去年同期的14.2%提升至16.3%,提升2.1个百分点。净利润增速远超营收增速的原因,在于共享模式下新增租户的边际成本极低——每座铁塔新增一个租户,绝大部分收入直接转化为利润。站均租户从早期的1.4户左右提升至1.77户,意味着存量资产的货币化效率持续提升,叠加折旧周期进入尾声,共同推动利润端24.2%的高增长。
从行业格局看,中国铁塔在全球铁塔行业中拥有罕见的资产规模与盈利质量。218.4万个站址的数量约为美国铁塔巨头American Tower(约14.8万个通信站点)和印度Indus Towers(约19.3万座铁塔)总和的五倍以上。62.3%的EBITDA率也处于全球铁塔行业第一梯队,American Tower近年EBITDA率约为66%,但其面临新兴市场汇率与客户集中度风险,中国铁塔则受益于国内三大运营商长期稳定的租赁关系。国内竞争层面,中国铁塔在通信塔领域拥有独家统筹地位,但在能源业务的换电市场,需与哈啰换电、宁德时代旗下产品竞争;智联业务则面临海康威视、大华股份等安防厂商在视频监控领域的直接竞争。两翼业务能否持续以两位数增长,将决定公司估值逻辑能否从“电信租赁股”切换为“数字基础设施股”。
产业链层面,中国铁塔的运营商业务成本主要为折旧摊销与场租费用,其上游包括铁塔钢结构供应商、电源设备厂商及光纤光缆企业。塔类业务下滑背后,是5G建设高峰期已过——中国5G基站总量已突破400万个,新建需求放缓直接传导至铁塔新建与租赁定价。但中游机会正在转移:智联业务带动摄像头、边缘计算设备、物联网模组采购需求,能源业务则拉动换电柜、锂电池与光伏组件出货。公司披露正加快推进基站光伏与基站储能业务落地,全国218.4万个站址若按10%改造比例测算,对应的光伏装机与储能需求即达数十亿元量级。下游客户结构也在变化:两大非运营商业务客户已扩展至政府、公安、林业、农业等数十个行业部门,单一依赖三大运营商的局面逐步缓解。
商业化落地上,智联业务的核心路径是“通信塔”向“数字塔”转型,依托“位置+计算+电力+安全”四项资源禀赋,将铁塔上的高点资源加载摄像头、传感器与边缘计算设备,服务空间数智化治理。具体场景包括:森林防火监控、耕地保护、河湖监管、卫星导航增强等,公司同时在布局低空经济相关基础设施,铁塔高点资源天然适配低空飞行监测网络建设。能源业务方面,换电网络已覆盖全国主要城市,服务外卖、快递骑手数百万级用户群体,公司强调将持续强化用户精细运营以稳固市场领先地位;备电业务则聚焦金融、医疗等重点行业优质客户,推进平台迭代升级。室分业务9.6%的增长对应机场、高铁站、大型场馆等高价值场景的数字化覆盖需求,“室分+”模式正将传统室内覆盖扩展为楼宇数字化入口,成为运营商业务中成长性最好的细分板块。
公司动向方面,中国铁塔明确了下一阶段三大业务的差异化打法:运营商业务将对接“六张网”建设与新型基础设施适度超前发展的政策窗口,强化“三优一低”竞争优势;智联业务量质并重培育低空经济、边缘算力与“室分+”新动能;能源业务以换电、备电、光伏储能三轮驱动。从财务趋势判断,塔类收入下滑短期内难以逆转,但利润高增长具备持续性——高毛利率的两翼业务占比每提升1个百分点,对整体利润结构的改善作用显著。按16.3%的两翼占比与当前增速推算,两翼业务年收入规模有望在两至三年内突破160亿元。国际投资者关注的分红能力也随之增强,62.3%的EBITDA率为资本开支收缩后的自由现金流释放提供了充足空间。这家拥有218.4万座铁塔的巨型企业,正在从资产规模故事转向运营效率故事。




