


移动通信网 赵哲超
10月14日,上海市经济和信息化委员会编制的2026年上海市“AI+制造”服务商能力图谱正式发布。该图谱覆盖工业智算云、工业语料数据、工业模型平台、工业智能体和应用、工业具身智能、工业AI安全六大服务方向,细分67个服务条目,共收录60余家服务商,按“技术底座—行业场景—标杆案例”三重维度进行展示。图谱遵循技术领先、场景落地、服务成熟、生态协同四大编制原则,其定位非常务实:帮助制造企业甄别服务商“能不能做、适不适合、靠不靠谱”。从编制规格看,这是地方政府层面首批系统性梳理“AI+制造”服务供给能力的图谱之一,为制造业智能化改造提供了权威的供应商筛选参考。图谱发布方为省级经信主管部门,收录标准经过四大原则过滤,含金量较高,对全国其他制造业集中区域具有示范效应。
【关键数据】
[1] 图谱覆盖六大服务方向、67个服务条目,收录60余家服务商
[2] 工业智算云领域仅收录4家服务商,运营商占据3席(四分之三)
[3] 行业应用层涵盖5个板块(研发设计、生产制造、经营管理、供应链管理、质量管控)
[4] 中移上研是三大运营商中唯一进入行业应用层的主体(“生产异常预警”环节)
[5] 图谱遵循4大编制原则:技术领先、场景落地、服务成熟、生态协同
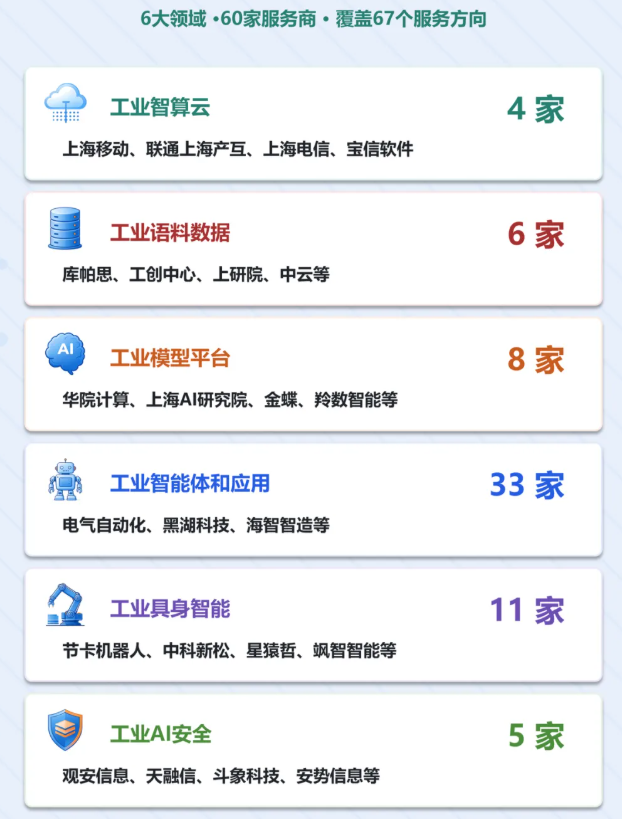
从技术分层看,该图谱的六大方向实质上对应了工业AI的完整技术栈:底层的工业智算云提供AI训练与推理算力,工业语料数据解决制造领域专业数据供给,工业模型平台承载垂直行业大模型及Agent开发,工业智能体和应用直接面向产线场景,工业具身智能面向机器人方向,工业AI安全则贯穿全栈。在竞争最激烈的工业智算云领域,图谱仅收录4家服务商——上海移动、联通(上海)产业互联、上海电信、宝信软件,三家基础电信企业合计占据四分之三席位,宝信软件作为宝武集团旗下信息化企业是唯一的非运营商主体。智算云环节之所以门槛高,在于其要求大规模GPU集群、低时延网络和工业级稳定性保障,运营商凭借数据中心资源与网络能力形成天然壁垒,这是其在这一环节形成主导地位的技术根源。
在模型平台层,运营商的布局完整度同样突出。上海联通、上海电信共同进入工业模型平台领域垂直行业大模型及“平台与工具”类目下的三个板块——Agent开发平台、企业级AI应用平台、大模型服务平台——的全部条目,显示两家运营商在模型平台层已形成从行业模型到开发工具的完整产品矩阵。相比之下,行业应用层的参与度明显偏低。图谱行业应用层涵盖研发设计、生产制造、经营管理、供应链管理、质量管控五个板块,中移上研(中国移动上海产业研究院)进入智能体和应用领域的“生产异常预警”环节,是三家运营商中唯一进入行业应用层的主体,这一入册填补了运营商体系在制造行业应用层的空白。整体上,运营商在图谱中呈现“底座强、应用弱”的格局:在智算云和模型平台层占据主导,但在直接创造业务价值的智能体和应用层仅有一个条目,与其在底座层的份额形成鲜明反差。
产业链视角下,这份图谱勾勒出上海工业AI供给生态的成本与价值分布。处于上游的智算云环节,单集群投资动辄数亿元,上海移动、上海电信均在临港等区域布局大型智算中心,上海电信此前已发布支持千亿参数大模型训练的智算能力;中游的模型平台环节,运营商依托集团级能力底座,例如联通的元景工业大模型、移动的九天平台,向制造企业输出行业模型与开发工具;下游的应用环节则由垂直行业服务商、软件企业主导,数量占比在60余家入册主体中占多数。这种分层结构反映了当前工业AI市场的普遍规律:算力和平台是重资产、高集中度生意,头部效应明显;应用则是碎片化、定制化生意,需要深入理解产线工艺,运营商的体制和人力结构在此环节不占优势。宝信软件凭借宝武集团的钢铁制造场景,成为4家智算云服务商中唯一兼具制造基因的企业,其“懂行业”的差异化能力值得产业链各方对照参考。
商业化落地方面,图谱的“标杆案例”维度为制造企业提供了可验证的参考样本。运营商在工业智算领域的商业化已具备实际收入支撑:以上海电信为例,其天翼云工业算力服务已覆盖长三角多个制造集群;上海移动依托智算中心为汽车、装备行业客户提供模型训练服务;上海联通的产业互联公司则聚焦钢铁、电子等行业的私有化模型部署。中移上研入册的“生产异常预警”环节,是典型的AI质检与预测性维护场景,通过实时分析产线传感数据提前发现设备异常,此类应用在国内头部制造企业的渗透率正快速提升,单项目金额通常在数百万元级别。图谱将服务商按“技术底座—行业场景—标杆案例”三重维度展示,实质上是把可复制的落地经验产品化,降低制造企业的选型成本,也倒逼服务商从“卖算力”向“卖效果”转型。
从行业趋势看,这份图谱揭示的结构性问题对运营商体系具有直接的策略含义。“底座强、应用弱”意味着运营商当前主要赚取算力批发和平台订阅收入,处于工业AI价值链的中低端,而应用层的客单价和利润率更高、客户粘性更强。向价值链上游延伸需要运营商补齐工业Know-how短板,可行路径包括与宝信软件这类行业信息化企业深度合作、通过资本方式并购垂直应用团队、或以中移上研模式在重点行业设立专业研究院。对上海而言,图谱覆盖六大方向、67个条目、60余家主体的供给体系已初具规模,但工业具身智能、工业语料数据等新兴方向的服务商数量仍然偏少,短板环节的生态培育将是下一阶段政策发力点。三大运营商集团层面均已将工业AI列为政企业务增长引擎,中国电信、中国移动、中国联通2024年产业数字化收入分别达到千亿元量级,工业AI在其中的占比将持续提升,上海图谱的竞争格局或将成为全国市场的预演。




