


移动通信网 林知远
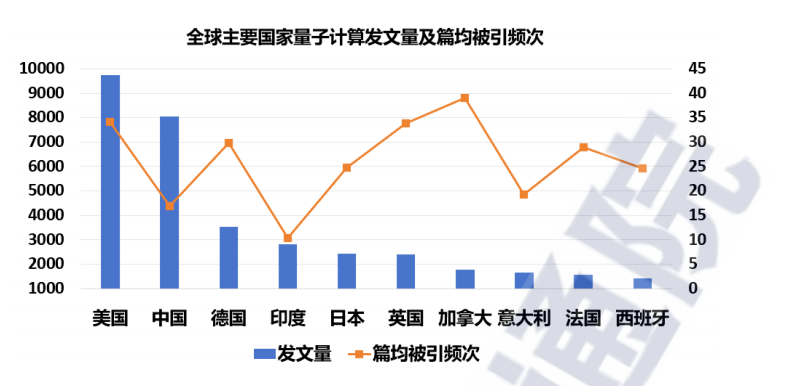
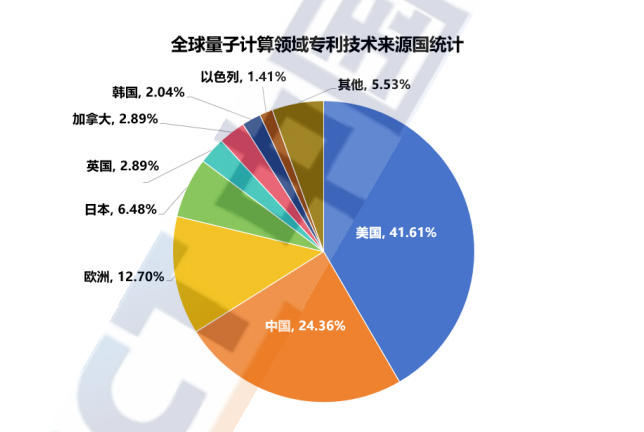
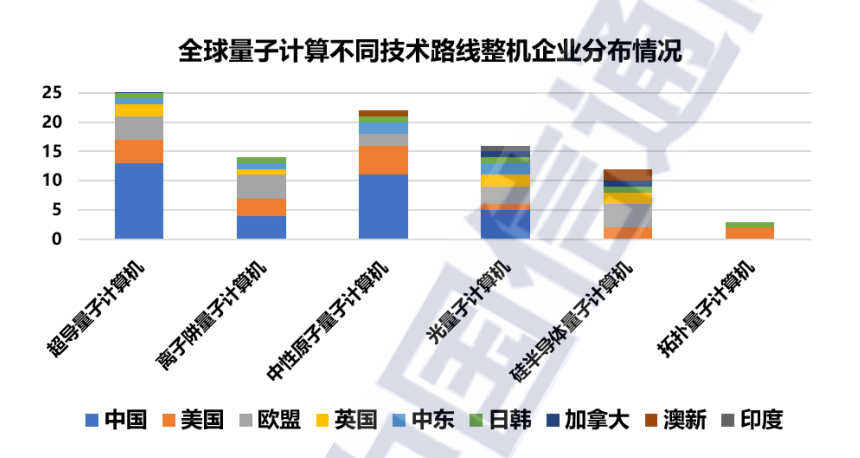
中国信通院近日发布《量子计算发展态势研究报告(2026年)》,勾勒出全球量子计算产业加速升温的全景图。报告显示,2026年上半年全球量子计算融资金额突破80亿美元,超过2025年全年的60亿美元以上水平,再创历史新高;截至2026年8月,全球量子计算企业总数已超400家,其中300余家成立于2015年之后。科研层面,美国和中国论文发文量居全球前两位,两国专利全球占比合计约65%,构成量子计算领域的第一梯队。从技术路线看,超导与中性原子两条路线的论文增长最为突出,超导量子专利数量大幅领先,离子阱与光量子路线专利数量次之。报告同时指出,现有量子计算原型机在比特规模与运行精度上距容错通用计算目标仍有明显差距,量子纠错、可扩展性等关键环节尚需攻关。
【关键数据】
[1] 2026年上半年全球量子计算融资金额突破80亿美元
[2] 中美两国量子计算专利全球占比约65%
[3] 全球量子计算企业超400家,美国106家居首,中国75家次之
[4] 2025年美国企业获投超40亿美元,占全球三分之二
[5] 中国2025年披露融资24笔约1.7亿美元,2026年国内两家企业获10亿人民币级融资
从技术原理看,量子计算依托量子叠加与纠缠特性实现并行计算能力,不同物理体系各有取舍。超导路线以约瑟夫森结构建的量子比特为核心,操控速度快、与半导体工艺兼容性好,是目前专利数量和工程化程度最高的路线,IBM、谷歌等头部企业均已实现百比特级处理器;离子阱路线以悬浮离子作为量子比特,相干时间长、保真度高,华翊量子的HYO-B100离子阱量子计算机已于2026年正式交付中国移动研究院;光量子路线利用光子作为信息载体,天然抗干扰、可室温运行,玻色量子“驭量·山海1000”光量子计算机即属此类,其新推出的QLI并联架构支持两台千比特级设备以极低延迟实现算力并联;中性原子路线则在可扩展性上展现优势,近两年论文增速位居前列。报告认为,高质量量子比特制备、软硬件协同架构优化、核心支撑系统研制、关键材料与工艺创新,是各路线共同面临的攻关方向。
市场与竞争格局方面,中美两国已成为全球量子计算产业的双引擎。企业数量上,美国以106家量子计算相关企业位居首位,中国以75家紧随其后,德国、英国、加拿大均超30家,构成第二梯队。资本流向呈现明显的头部集中特征:2025年美国企业获投金额超40亿美元,占全球总融资的三分之二,其中PsiQuantum获得10亿美元注资,Quantinuum两轮累计募资8亿美元;欧盟地区获投笔数最多,约70笔,但获投金额仅10亿美元,单笔融资规模偏低,以中小早期项目为主;中东地区中,以色列的Quantum Machines、Classiq和Quantum Art相继完成1亿美元以上融资,区域全年融资达4.7亿美元。相比之下,中国2025年披露融资事件24笔,规模约1.7亿美元,与头部区域仍有差距,但2026年玻色量子、量旋科技分别获得10亿人民币级融资,吸金能力显著增强。2026年至今,全球单轮超1亿美元的大额融资事件已达19笔,资金加速向头部标的集中。
产业链层面,量子计算上游涵盖稀释制冷机、激光器、微波源、控制电子学及超导线材等核心支撑系统,中游为量子处理器与整机集成,下游则通过云平台向金融、制药、材料、物流等行业输出算力。成本结构上,超导路线依赖接近绝对零度的稀释制冷系统,单台商用稀释制冷机价格常达数百万美元量级;光量子和中性原子路线虽可部分规避极低温需求,但在激光稳定性和原子操控精度上成本不菲。报告强调,产业链供应链体系建设已被列为核心方向之一,国内企业正在加速补齐关键设备与材料环节。典型合作案例包括:量旋科技的SpinOit工具包和量子计算云平台两款产品,已与中移软件大云天元操作系统BC-Linux V21.10系列版本在不同处理器平台上实现适配,形成从软件栈到云服务的本土化闭环;中国移动研究院、北京量子院、相干科技等在中关村论坛签署量子AI深度融合开发平台合作备忘录,推动产学研链条协同。
商业化进展方面,报告坦承现有应用案例尚未展现指数级加速或量子优越性的核心价值,硬件性能与算法成熟度尚不足以支撑实用化场景的量子加速,行业对量子计算的理解与应用能力也有限,技术突破向产业价值的传导链条尚未打通。国内落地案例已初具规模:华翊量子HYO-B100交付中国移动研究院,标志着离子阱整机进入运营商场景验证阶段;玻色量子QLI并联架构实现了多机算力整合的技术验证;量旋科技完成与国产操作系统和多种处理器平台的适配,推动量子软件生态与信创体系融合。垂直场景挖掘持续推进,金融组合优化、量子化学模拟、密码分析等领域成为探索重点,行业参与主体不断增多。报告提出,坚持技术突破与场景挖掘双轮驱动,聚焦高价值场景深化融合,方能构建良性发展生态。
行业趋势上,量子计算与人工智能的双向融合成为最受关注的新变量。报告指出,二者融合的技术潜力已初步显现,应用探索从技术层面向行业场景逐步延伸,有望协同催生新的突破点,但融合研究仍面临量子硬件规模有限、优势边界模糊、融合范式不统一、应用场景不明确等多重挑战。产业扩张节奏方面,全球量子计算企业新增数量自2024年起进入新一轮扩张期,2025年新增55家创历史峰值,2026年上半年再增24家,产业活跃度维持高位。区域竞争态势上,中国论文总量虽居全球第二,但篇均被引频次并不靠前,科研成果的国际影响力仍需加强;专利端中美合计约65%的全球占比,则反映出两国在成果转化上的持续动能。资本市场对量子计算商业化落地的预期不断升温,资金向头部企业和大额交易集中的趋势,或将加速行业洗牌与整合,推动量子计算从原型验证走向工程化落地。




