


移动通信网 林知远
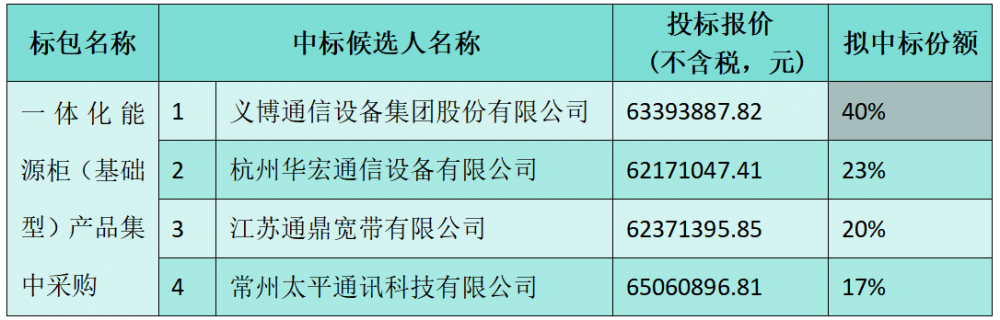
中国移动采购与招标网于9月14日前发布2026年至2027年一体化能源柜(基础型)集中采购项目中标候选人公示,义博通信等四家企业中标,采购总规模达5219套。这一数字折射出运营商在5G网络深度覆盖与算力网络加速建设背景下,对站点能源基础设施的持续投入。需求满足期为采购结果下发之后1年,最长可顺延一年,意味着这批设备将在2026年至2027年间陆续交付并部署于中国移动全国范围内的通信站点。一体化能源柜作为替代传统机房建设的新型站点能源方案,近三年在中国移动的集采序列中出现频率明显提升,此前2023年至2024年度同类产品集采规模超过4000套,本次5219套的规模较上一轮增长约30%,反映出站点能源集约化、户外化改造已进入放量阶段。四家中标企业的分配格局,也决定了未来两年中国移动基础型能源柜供应链的基本盘。
【关键数据】
[1] 采购一体化能源柜(基础型)5219套
[2] 需求满足期1年,最长可顺延1年
[3] 中标企业数量:4家(含义博通信)
[4] 磷酸铁锂电芯价格从0.9元/瓦时降至0.4元/瓦时以下,降幅超55%
[5] 单站交付周期从30-45天压缩至3-7天
一体化能源柜(基础型)的核心理念,是将传统通信机房内分散安装的开关电源、蓄电池组、交直流配电、监控单元等子系统集成于一个标准化户外柜体内,实现“以柜代房”。典型基础型产品柜体容量覆盖600毫米至1200毫米多种宽度规格,整流模块多采用48伏直流系统,配置300安培至600安培整流容量,支持锂电池与磷酸铁铁锂电池接入,电池后备时间可达4至8小时。相较于传统土建机房单站建设成本15万至20万元、建设周期30至45天,一体化能源柜单站综合成本可下降40%左右,部署周期压缩至3至7天,尤其适用于楼顶站、山区站、街道站等无法获取机房资源的场景。基础型产品与智能型产品的区别在于,前者不配置智能锂电精细化管理、削峰填谷等高级功能,主打高性价比与快速交付,整柜能效通常要求达到96%以上,支持远程监控接口,满足中国移动对站点能耗数据上传的统一要求。
从竞争格局看,本次中标候选人包括义博通信在内的四家企业,延续了通信能源设备市场“多强并立”的态势。国内站点能源市场的主要玩家包括中兴通讯、华为数字能源、双登集团、科华数据、中恒电气、动力源等,其中中兴与华为在高端智能能源方案占据优势,而基础型产品因技术门槛相对较低、价格竞争激烈,成为二线厂商争夺的主战场。参照上一轮中国移动能源柜集采,投标报价通常在单套1.5万元至3万元区间,按此测算本次5219套项目总金额约在8000万元至1.5亿元之间。义博通信能够入围,显示其在柜体结构、电源系统集成与交付服务方面具备成本与响应速度优势。四家分食的份额分配一般采用第一名占比40%至50%、其余按递减比例切分的方式,头部中标者可锁定2000套以上的订单量,对企业全年营收形成稳定支撑。
产业链层面,一体化能源柜的上游包括整流模块、锂电池、柜体钣金、配电元件与监控芯片等环节。其中磷酸铁锂电池占整柜物料成本的35%至45%,自2023年以来电芯价格从每瓦时0.9元降至0.4元以下,降幅超过55%,直接推动能源柜投标报价逐年下探。整流模块占成本约20%,主要供应商包括华为、中兴以及专业电源厂商。柜体与散热系统占15%左右,户外应用要求IP55以上防护等级与-40℃至+55℃的工作温度范围,钣金与空调散热的成本刚性较强。下游则是中国移动31个省级公司及其代维服务商,交付模式多为厂商供货、省公司组织安装调测,单站安装工时约8至16人时。对上游厂商而言,5219套订单约对应2兆瓦时级别的锂电池需求与超过25万安培的整流容量,足以影响中型电源企业的产能排布,四家中标企业将在未来一年至两年内锁定相应供应链份额。
在商业化落地层面,一体化能源柜已成为运营商站点建设的主流选择之一。应用场景涵盖5G宏站配套、室分系统外置电源、算力边缘节点供电以及偏远地区“光储”混合供电站点。以中国移动为例,其在西部多个省份推广“一体化能源柜+太阳能”方案,将市电引入困难的站点交付周期从数月缩短至一周以内。中国电信与中国联通近年也开展了类似集采,三家运营商年度合计能源柜采购规模已超过1.2万套。具体到交付案例,义博通信等厂商在浙江、江苏等东部省份的楼顶站改造项目中,采用双柜并联方案实现单站12千瓦至20千瓦负载供电,配合智能锂电将站点能效提升至97%以上。中国移动招标文件通常还要求中标企业提供不少于3年的质保服务与7×24小时故障响应,运维服务质量同样纳入后续份额动态调整考核,促使厂商从单纯设备销售向“设备+服务”模式转型。
行业趋势方面,本次集采释放出两个明确信号。一是运营商能源基础设施采购正从“机房建设”全面转向“柜体交付”,2026年至2027年5219套基础型订单叠加同期智能型产品采购,站点能源市场规模保持两位数增长;二是产品迭代方向指向高压直流与智能运维,下一代方案将逐步引入240伏/336伏高压直流、锂电智能并联与AI能耗调优,单柜供电能力从20千瓦向40千瓦以上跃升。对企业而言,义博通信等四家中标者需在一年(最长两年)的需求满足期内完成产能爬坡与全网交付,未中标厂商则将视线转向中国广电、铁塔公司以及海外新兴市场。运营商财报数据显示,中国移动2025年资本开支中能源及配套投资占比约为6%至8%,站点节能改造是其中的重点投向,目标将单站能耗再降低10%至15%。5219套订单的落地,将成为检验各家厂商交付能力与成本控制水平的一场实战。


