


移动通信网 林知远
本届CIOE上,OCS(Optical Circuit Switch,光电路交换机)成为最热门的品类之一。据“光互连”不完全统计,展会期间光迅科技、德科力、凌云光、孛璞半导体、光隆科技、质禾科技、广东三石园科技等多家公司推出了不同技术路径的OCS整机方案,天孚通信、腾景科技、炬光科技、光库科技、赛微电子等元器件厂商也展出了MEMS准直阵列、微透镜阵列、光环行器等无源组件。这股热潮的直接推手是英伟达——本月初,英伟达宣布投资欧洲硅光技术公司iPronics,支持第二代OCS技术开发。更深层的驱动力来自算力架构变革:万卡级AI训练集群与超大规模智算中心快速落地,超节点成为主流产品形态,而传统电交换架构受限于功耗高、时延大、速率适配差、扩展难度高等痛点,已无法满足超高带宽、动态调度、超低时延的算力互联需求。OCS在光域直接完成信号路由,实现端到端全光传输,凭借低时延、协议透明、超低功耗和可重构特性,成为突破电交换瓶颈的关键路径。不过,北美大厂Lumentum、Coherent本次并未在展台展出OCS整机,为这场国产厂商的集体亮相留出了独特的注脚。
【关键数据】
[1] 2029年全球OCS市场规模预计突破25亿美元,四年复合年增长率58%
[2] 谷歌2026年AI服务器规模达92.9万台,2027年对300端口OCS需求或达5万台
[3] 300×300端口OCS单端口成本:MEMS约350-500美元,DBS高达1500-2000美元
[4] 核心器件与精密封装占OCS BOM成本约60%-70%
[5] 中国电信光电协同组网实验:GPU点到点时延下降14%,DCN功耗降低19%,可靠性提升17%
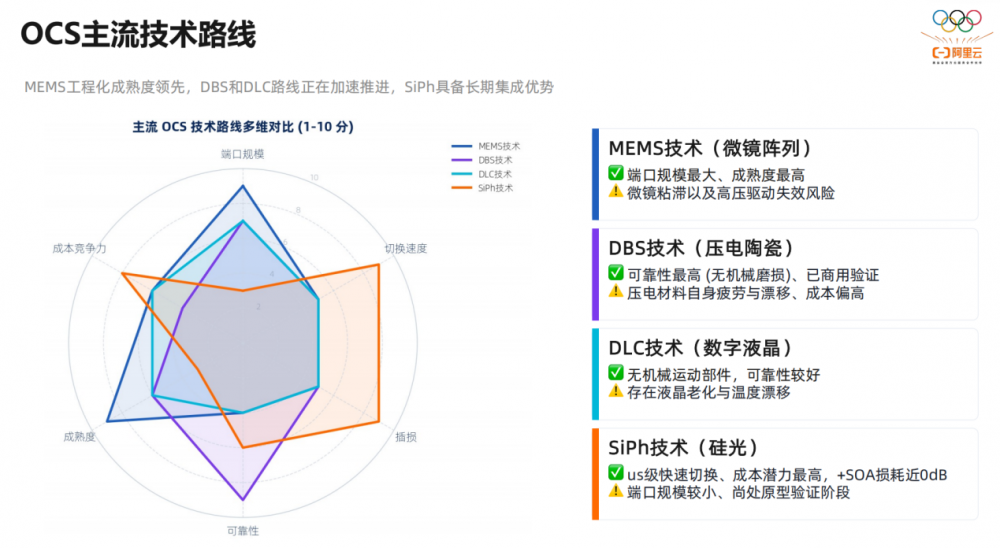
产业界主流将OCS划分为微镜阵列(MEMS)、数字液晶(DLC)、压电陶瓷(DBS)、硅光波导(SiPh)四条技术路线,各有优劣。MEMS是当前绝对主流:端口扩展性最强、成熟度最高、切换速度为毫秒级、插损较低、量产成本相对可控,最贴近规模落地,但存在微镜粘滞及高压驱动失效风险。DBS插损在四条路线中最低、可靠性极高,然而成本偏高,且核心技术掌握在Polatis等少数国外厂商手中,国内暂无核心能力。DLC无机械运动部件、驱动电压低,短板是老化与温度漂移,需周期性校准,更适合拓扑相对静态的场景。SiPh被寄予厚望:兼容CMOS工艺、切换速度达微秒级、长期成本潜力最大,原生插损虽高达约6dB,但结合SOA后可趋近于0,目前端口规模局限在32-128,尚处原型验证阶段。从单端口成本看,以300×300端口为例,MEMS约350-500美元,SiPh约200-500美元,DLC约500-800美元,DBS则高达1500-2000美元。阿里云光网络架构师王鹏指出,四条路线的核心器件与精密封装对准合计占BOM成本约60%-70%,是量产降本主战场;MEMS与DBS还需承担15%-18%的高压驱动成本;软件与测试环节合计占比约18%-24%,仍是隐性成本高地。
OCS的规模化应用始于谷歌。从TPU v4首次引入OCS算起,这条路线已演进数代;2026年4月谷歌发布的第八代TPU首次将训练与推理芯片分开设计,OCS正式进入推理场景。Omdia数据显示,谷歌2026年AI服务器规模将达92.9万台,构成当前OCS市场的基本盘;业界预测2026年谷歌对300端口OCS交换机的需求约1.5万台,2027年或将攀升至5万台。竞争对手也在跟进:微软、Meta已在新一代AI集群中测试并引入OCS;OpenAI与博通合作推出自研第一代推理ASIC Jalape?o并采用OCS技术,成为谷歌之外主流厂商首例。Counterpoint Research预计,2028年全球数据中心AI ASIC出货量将突破1500万颗,历史性超越数据中心GPU出货量,自研ASIC浪潮将进一步推高OCS需求。市场层面,Cignal AI测算2025年全球OCS市场规模约4亿美元,AI需求驱动下2029年将突破25亿美元,四年复合年增长率高达58%。Coherent称市场机会将翻倍至40亿美元以上;Lumentum披露OCS出货量从2026财年第三季度到第四季度翻倍,2027财年第一季度单季收入将突破1亿美元。Omdia高级首席分析师吕名扬认为,谷歌TPU节点配置优化是最大用量市场,Spine层应用尚在探索,规模扩展市场2028年后将从几千万美元级迈向亿美元级。
产业链层面,四条主线上国外均有掌握核心器件的企业:Lumentum自研MEMS微镜,Coherent主推DLC路线,Polatis掌握DBS压电技术,硅光方向有iPronics、nEye等。国内进展分化明显:光迅科技、中际旭创、新易盛等自研MEMS的整机端口数已与国际主流进入同代,上游核心器件厂商包括腾景科技、天孚通信、光库科技、赛微电子等。阿里云王鹏将国产化能力分为三档:光学组件、LC连接器、系统软件等环节完全可控;MEMS微镜、硅光芯片、DLC面板、精密封装、驱动ASIC、FPGA、测试标定设备等环节具备部分制造能力,但良率与一致性仍有提升空间;DBS技术国内暂无核心能力。竞争格局上,整机方案已有光迅科技、Coherent、Lumentum等超过五家成熟供应商,吕名扬判断新玩家切入谷歌供应链难度极大,建议新进入者优先以核心器件供应商身份参与。这一判断与成本结构相互印证——核心器件与精密封装占BOM的60%-70%,掌握器件能力才是产业链话语权的来源。
商业化落地案例正在快速累积。华为昇腾950超节点中已采用OCS全光交换机实现机柜间互连;中国电信完成全球首个光电协同的数据中心新型组网实验,实测GPU点到点时延下降14%,集群DCN功耗降低19%,可靠性提升17%;中国移动已将OCS纳入智算网络升级路线图,将其定位为从“电为主、光为辅”向“全光原生”范式转变的关键。CIOE现场的展品提供了两个代表性样本:光迅科技作为老牌光模块厂商,展示了320×320 OCS全光交换系统,可支撑复杂叶脊架构或超节点集群通信,其MEMS微镜阵列芯片、光纤阵列单元(FAU)、精密耦合封装工艺均为全栈自研;产业新军孛璞半导体选择硅光波导路径,展出32×32 OCS全光交换机,功耗仅10W,大幅降低设备功耗与转发时延。两条路线恰好对应“当下量产”与“长期潜力”的两种战略选择:MEMS以最高成熟度和最低量产风险抢占当前谷歌及超大规模客户的需求窗口,SiPh则以微秒级切换和CMOS工艺兼容性赌注下一代芯片级集成的市场。
英伟达的入局是这个赛道最大的变量。2026年3月,英伟达在OFC 2026展示了Feynman架构与OCS融合的“GW级AI工厂”网络方案,被券商解读为计划2028年实现芯片级OCS集成。在德意志银行2026科技大会上,Lumentum CEO公开确认公司在OCS产品早期出货阶段就已对接一家体量显著大于谷歌的超级大客户,业内普遍认为该客户即英伟达。这一变量可能重构产业链格局:一旦芯片级集成落地,OCS将从机房级设备演变为AI基础设施的内置能力,上游MEMS微镜、硅光芯片、驱动ASIC的供应商座次将被重新洗牌。对国内厂商而言,时间窗口正在收窄——Lumentum和Coherent产能瓶颈已在两个月内被“戏剧性地”解决,海外龙头供货能力快速提升,而国内在MEMS微镜良率、硅光芯片一致性等环节仍有差距。谷歌2027年5万台的预期需求、OpenAI等自研ASIC阵营的加入、英伟达2028年芯片级集成路线图,构成了未来三年OCS市场的三级火箭。国产厂商能否在全光交换的国产化替代中复制光模块领域的成功,取决于核心器件良率爬坡的速度,以及在DBS、SiPh等尚未定局路线上的技术卡位。




