


采购项目
企业全光组网接入算力一体机(2025年-2026年)。 总采购量
15000台。 标包划分
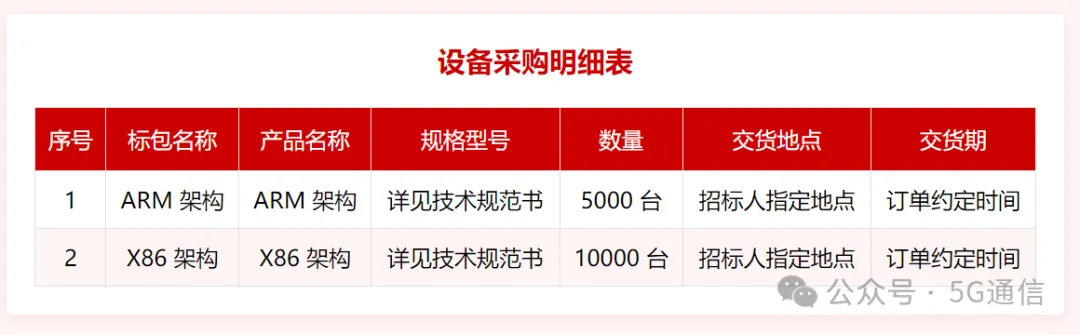
标包1(ARM架构)5000台,标包2(X86架构)10000台。 最高限价(示例)
ARM架构Ⅱ型规格二,不含税单价最高限价为41000元/台;X86架构Ⅱ型规格二,不含税单价最高限价为39000元/台。
首先需要明确,公告中的“算力一体机”究竟是什么。它本质上是一个部署在企业客户端的边缘计算网关,集成了光接入、路由交换与算力服务于一身。在中国电信力推的“云改数转”战略下,这张深入企业内部的“全光网”不再仅仅是一条被动的“管道”,通过加载算力,它升级为了一个能够提供本地数据处理、AI推理、轻量级应用部署的主动服务平台。这正是运营商摆脱“管道化”命运,向高价值B端(企业客户)市场纵深拓展的关键一步。
而10000台X86与5000台ARM的采购配比,则精准地反映了当前市场的现实与未来的野心。X86架构,以英特尔和AMD为代表,凭借其强大的生态兼容性和成熟的性能表现,依然是企业级应用的主力。采购10000台,是对存量市场和现有应用生态的尊重与保障,确保了业务的平滑迁移与稳定性。
但更值得关注的,是那5000台ARM架构设备。这一数量,足以证明ARM已不再是“备选项”或“试验品”,而是被正式纳入主力供应商体系。这一决策背后,是至少两重深层考量:
第一,技术与成本驱动。ARM架构在功耗、能效比(TCO)上的优势,使其天然契合数量庞大、分布广泛的边缘部署场景。对于需要常年运行的边缘节点而言,更低的电费和散热成本,将直接转化为运营商的利润。
第二,战略与安全考量。在全球半导体供应链格局持续动荡的背景下,推动计算架构的多元化,特别是扶持以华为鲲鹏、飞腾等为代表的国产ARM生态,已成为中国科技产业自主可控的必然选择。中国电信作为“国家队”,通过大规模集采创造确定性需求,无疑将极大加速国内ARM服务器及边缘计算产业链的成熟。
此次集采还通过详尽的份额分配与限价规则,展现了运营商对供应链的精细化管理能力,意在引入充分竞争,避免单一厂商独大,从而获取更优的性价比。
中国电信的这份采购清单,清晰地宣告:运营商的战场已从“连接”延伸至“计算”。而在这场新的战役中,X86与ARM的“两线作战”将成为常态。这不仅将重塑运营商的B端业务形态,更将对上游的芯片、服务器乃至整个ICT产业的竞争格局,产生深远而持久的影响。




