


移动通信网 云坪
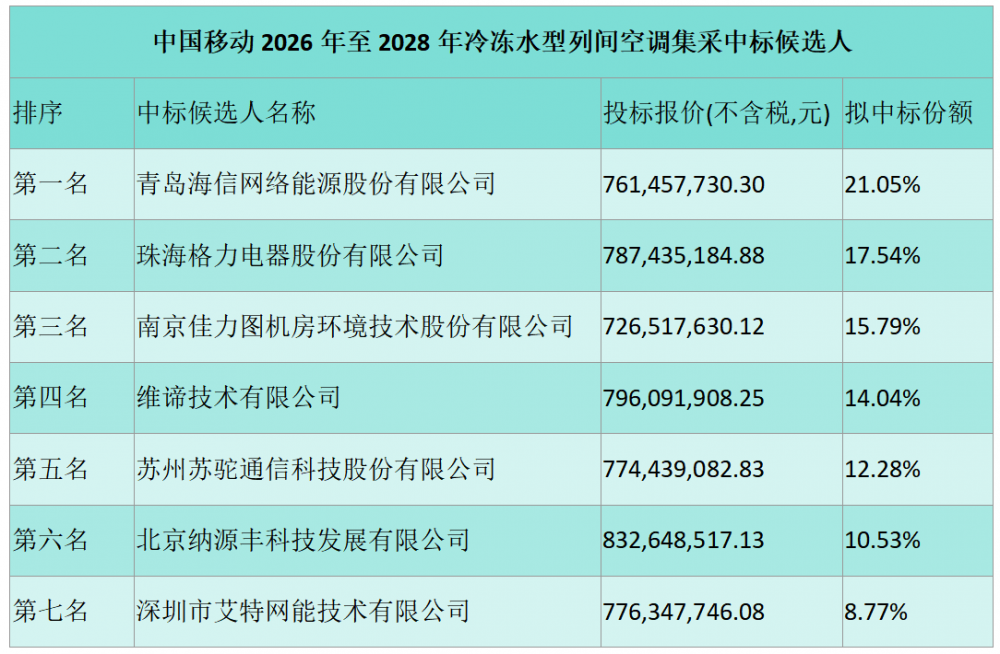
中国移动采购与招标网10月28日发布2026年至2028年冷冻水型列间空调集中采购项目中标候选人公示,青岛海信等七家厂商中标,采购规模达29126项,最高投标限价9.133亿元(不含税总价),最终投标报价大致落在7—8亿元区间,整体折价率约为12%至23%。此次集采周期覆盖三年,是中国移动近年在数据中心温控领域规模最大的专项采购之一。冷冻水型列间空调作为高密度数据中心机房的核心散热设备,直接服务于5G核心网、算力网络及移动云等基础设施的稳定运行。中国移动2024年资本开支预算为1730亿元,其中算力网络方向投入达373亿元,同比增长约11%,数据中心配套设备的规模化采购正是这一投入结构的直接体现。
【关键数据】
[1] 采购规模29126项(台/套)
[2] 最高投标限价9.133亿元(不含税总价)
[3] 中标报价区间7—8亿元
[4] 中国移动2024年算力网络资本开支373亿元
[5] 2024年中国机房温控市场规模约165亿元
冷冻水型列间空调采用冷冻水作为冷媒,通过冷水机组制备7℃至12℃的冷冻水,经密闭管路输送至列间空调末端,对服务器机架进行近距离水平送风冷却。相比传统房间级精密空调,列间空调将送风距离缩短至0.5米以内,冷量利用率可从55%左右提升至90%以上,单机冷量覆盖15kW至60kW区间,可支持单机柜功率密度20kW以上的高密度部署场景。其能效表现以EER(能效比)和SEC(电能使用效率)衡量,头部产品在额定工况下EER可达3.0以上,配合变频压缩机与EC风机,部分负荷工况下节能幅度可达30%。对于中国移动正在推进的液冷前置改造与“东数西算”枢纽节点建设,列间空调作为冷板式液冷的补充冷源,仍将在过渡期承担主要散热任务。
从竞争格局看,本次七家中标候选人共同瓜分约7—8亿元的市场蛋糕,单一厂商份额预计在10%至25%之间浮动。青岛海信凭借在通信行业温控领域十余年积累拿下靠前份额,其数据中心温控产品线已覆盖列间空调、房间级空调、风墙等多种形态。主要竞争对手包括维谛技术(Vertiv)、佳力图、英维克、申菱环境、依米康等厂商。其中英维克2024年上半年营收21.6亿元,同比增长28.4%,机房温控业务占比超过六成;佳力图在中国移动历史集采中多次位居份额前列。根据ICTresearch数据,2024年中国机房温控市场规模约165亿元,同比增长约18%,运营商集采占整体需求的三成以上,是各家厂商必争之地。
产业链上游包括压缩机、换热器、EC风机、控制器等核心部件,其中变频压缩机占整机成本约25%至30%,EC风机占比约15%,换热器(铜管铝箔)占比约20%。上游压缩机主要供应商为谷轮、丹佛斯、松下等,国产替代正在加速,海立、 GMCC等厂商份额持续提升。中游整机制造环节毛利水平约25%至35%,但运营商集采模式下价格竞争激烈,本次7—8亿元的最终报价较9.133亿元限价下浮超过12%,意味着厂商需依靠规模效应与供应链管理维持盈利。下游需求方集中于三大运营商与第三方IDC服务商,中国移动、中国电信、中国联通2024年合计数据中心温控类集采规模预计超过20亿元。
商业化落地方面,本次采购的29126项设备将主要部署于中国移动全国范围内的数据中心、核心机房及边缘计算节点,支撑移动云、九天大模型算力底座等业务。中国移动2024年中期财报显示,其对外可用算力规模已超过19 EFLOPS(FP32),年底规划新增至超25 EFLOPS,算力基础设施的扩张直接拉动温控设备需求。列间空调在高密度机柜场景已规模化应用,例如中国移动呼和浩特数据中心、哈尔滨数据中心均大量采用冷冻水列间方案,配合冷通道封闭技术,PUE(电能利用效率)可控制在1.3以下,部分优化项目达到1.25。海信方面表示,其变频列间空调产品已在中国移动、中国电信多轮集采中中标,累计交付量超过3万台。
从行业动向看,本次集采释放了两个信号:一是运营商温控设备采购向三年长周期框架转变,有助于厂商平滑产能与交付节奏,降低单次投标成本;二是设备技术要求持续升级,招标文件对APF(全年综合能效系数)、宽频运行范围、智能群控等指标提出更高要求,倒逼厂商加大研发投入。英维克、申菱环境2024年上半年研发费用分别达1.6亿元和1.2亿元,同比增长均超过20%。与此同时,冷板式液冷、浸没式液冷渗透率快速提升,IDC预测2028年中国液冷数据中心市场规模将突破1000亿元,传统风冷列间空调厂商正加速向“风液混合”方案转型。本次七家中标厂商中,多数已布局液冷产品线,温控赛道的竞争正从单一设备比拼转向全链条散热解决方案的综合较量。




