


移动通信网 云坪
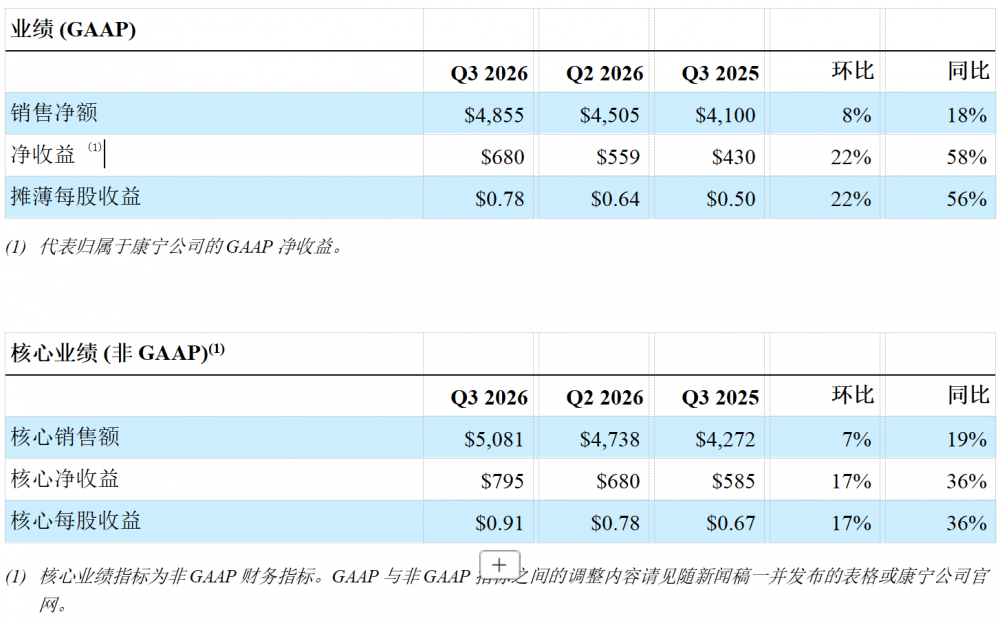
康宁公司(纽约证券交易所代码:GLW)公布2026年第三季度财务业绩,多项指标超出此前指引,核心销售额同比增长19%至50.8亿美元,创“Springboard”计划启动以来最高增幅;核心每股收益0.91美元,同比增长36%,增速接近销售额增速的两倍。GAAP口径下销售额48.6亿美元,同比增长18%,GAAP每股收益0.78美元,同比大增56%。核心毛利率提升150个基点至40.5%,核心运营利润率提升310个基点至22.7%,核心投资资本回报率提升330个基点至16.7%。这份财报的分量在于其验证了康宁“20-30-40 Springboard”计划提出的增长加速逻辑:到2030年底将年化销售额从200亿美元翻倍至400亿美元。第三季度,康宁还达成了四项长期、数十亿美元级客户协议,其中包括与Verizon和AT&T两大美国电信运营商的协议,为后续产能扩张和市场渗透锁定需求基础。
【关键数据】
[1] 核心销售额50.8亿美元,同比增长19%(2026年Q3)
[2] 光通信业务销售额23.8亿美元,同比增长44%
[3] 生成式AI产品销售额同比增长超100%,企业网络业务增长84%
[4] 核心每股收益0.91美元,同比增长36%;核心运营利润率22.7%,提升310个基点
[5] Q4指引:核心销售额52亿至53亿美元,核心每股收益0.96至1.00美元
技术层面,光通信依然是康宁最核心的增长引擎。第三季度光通信业务销售额增长44%,达到23.8亿美元,其中企业网络业务销售额增长84%,生成式人工智能相关产品销售额同比增长超过100%。康宁董事会主席、首席执行官兼总裁魏文德(Wendell P. Weeks)明确指出,生成式AI产品销售额增速“超过GPU出货量的增长”,这意味着在AI数据中心内部,光互连密度正在超越算力芯片本身的扩张速度——数据中心规模越大、内部东西向流量越多,对光纤、光缆和连接解决方案的单位需求越高。康宁的创新产品策略聚焦于提升单个GPU对应的玻璃含量,通过高密度光缆、预端接解决方案和数据中心园区级光纤架构,将AI集群的布线需求转化为可量化的营收增量。这一逻辑与英伟达等芯片厂商的出货节奏形成共振,但康宁的增长弹性来自网络架构升级而非单纯的芯片数量,这使其在AI产业链中占据相对稀缺的材料与互联节点。
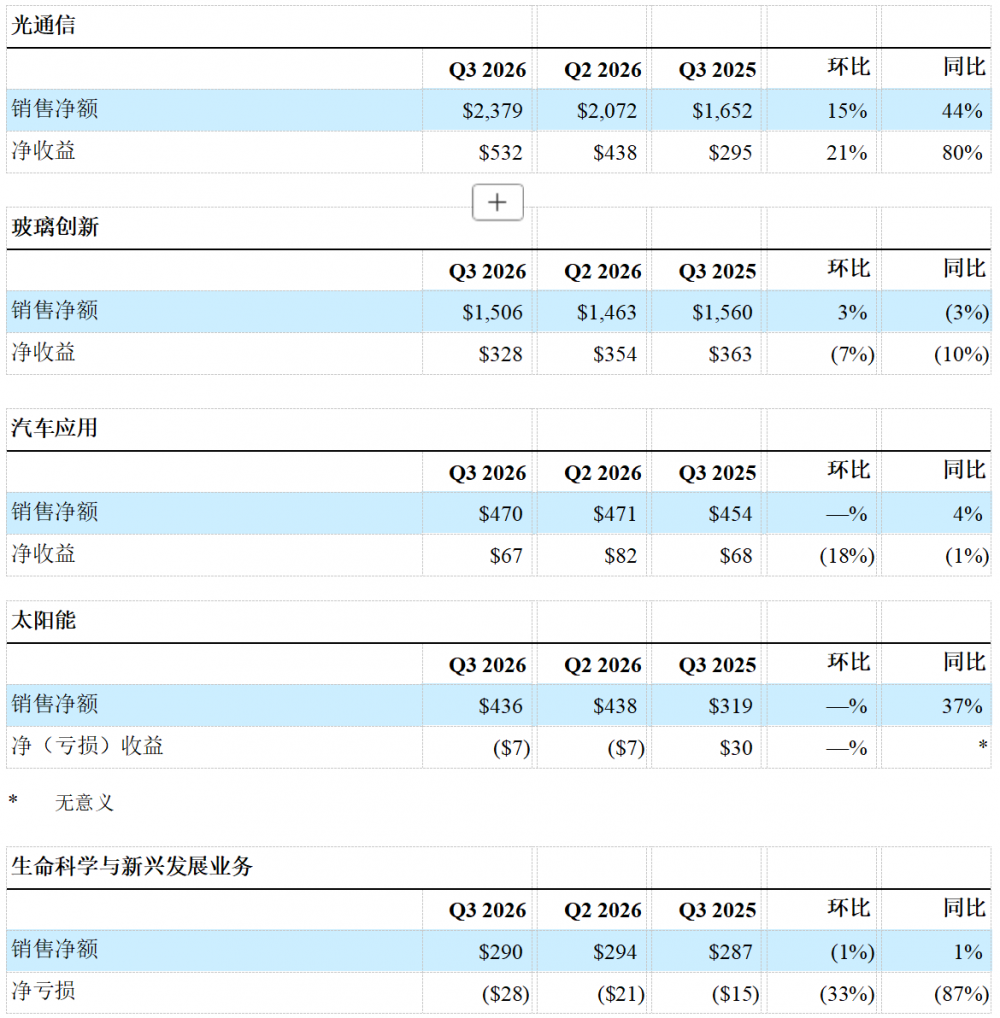
竞争格局方面,康宁在全球光通信材料市场长期占据龙头地位,光纤预制棒、光纤和光缆环节面临长飞光纤、普睿司曼(Prysmian)、藤仓等对手竞争,但在北美数据中心和企业网络市场,康宁凭借与美国运营商和云厂商的深度绑定形成差异化优势。本季度与Verizon和AT&T签订的数十亿美元级协议进一步巩固了这一护城河。太阳能业务成为第二增长曲线,第三季度销售额同比增长37%,公司正稳步将其打造为营收超过30亿美元的业务板块。依据《1962年贸易扩展法》第232条的美国贸易举措改善了整体定价环境,提升了对美国本土制造太阳能产品的需求,Hemlock半导体集团及太阳能硅片、模块制造业务因此受益。对比同行,康宁核心毛利率40.5%的水平显著高于多数光缆和光伏制造企业,反映出其在特种玻璃和材料领域的技术溢价能力。玻璃创新业务(由原显示科技与特殊材料合并)则执行“More Corning”战略,在电视、笔记本电脑和智能手机市场受存储价格上涨拖累的环境下,仍实现超越终端市场的表现。
产业链视角看,康宁处于AI基础设施上游的关键材料节点。AI数据中心建设热潮沿“GPU—服务器—交换机—光模块—光纤光缆—玻璃材料”传导,康宁捕获的是最末端的确定性需求:无论芯片架构如何更迭,数据都要通过光纤传输。成本结构上,本季度康宁投入超过5亿美元资本支出扩产,调整后自由现金流6.61亿美元,2026年前九个月调整后自由现金流累计增长至22.7亿美元,运营现金流第三季度为10.6亿美元。首席财务官Ed Schlesinger强调,公司通过长期客户协议分担扩产的成本和风险,这改变了传统上材料厂商单方面承担产能投资风险的商业模式——以Verizon、AT&T的多年期采购承诺对冲资本开支,使康宁能够在高利率环境中维持激进扩产而现金流转正。太阳能业务的产能爬坡速度慢于预期是本季度少数隐忧,但管理层表示随着生产效率提升,产量和盈利能力将同步改善,232条款带来的本土制造溢价提供了价格端的缓冲。
商业化落地层面,康宁的增长已经从概念进入订单兑现阶段。四项长期数十亿美元级客户协议横跨电信运营商与AI数据中心客户,其中生成式AI产品销售额连续多个季度翻倍增长,表明其数据中心光互连方案已完成从样品验证到批量供货的跨越。光通信业务23.8亿美元的季度营收体量,按44%增速推算,年化规模已接近百亿美元级别。太阳能方面,公司目标将其打造为超过30亿美元营收的业务,232条款政策红利叠加Hemlock在半导体级多晶硅领域的技术积累,使康宁在美国本土光伏供应链重构中获得先发位置。玻璃创新业务通过“More Corning”战略提升玻璃在消费电子中的单位价值量,即便终端市场因存储涨价而需求疲软,康宁仍靠高端产品渗透率提升跑赢大盘。投资者关系层面,康宁将于12月1日参加瑞银全球技术与人工智能大会,并向投资者传递增长加速信号。
后续走势的关键变量有三。其一是第四季度指引的兑现度:管理层预计核心销售额同比增长约19%,达52亿至53亿美元;核心每股收益同比增长约36%,达0.96至1.00美元,若连续两个季度维持“销售额增19%、利润增36%”的组合,Springboard计划的可信度将大幅增强。其二是AI资本开支周期的持续性,康宁AI产品增速超过GPU出货增长的结构性红利取决于超大规模云厂商的infra投资节奏,任何算力需求的边际放缓都会沿产业链向上游传导。其三是400亿美元目标的执行路径——从200亿翻倍意味着年均复合增速需超过12%,光通信、太阳能两大业务必须持续贡献超额增量,玻璃创新和汽车应用业务则需稳住基本盘。魏文德的表态显示公司对增长动能的判断明确,而GAAP每股收益与核心每股收益之间0.13美元的差额(主要来自对冲调整和独立税项)也提示投资者需同时关注两个口径的盈利质量。




