


移动通信网 赵哲超
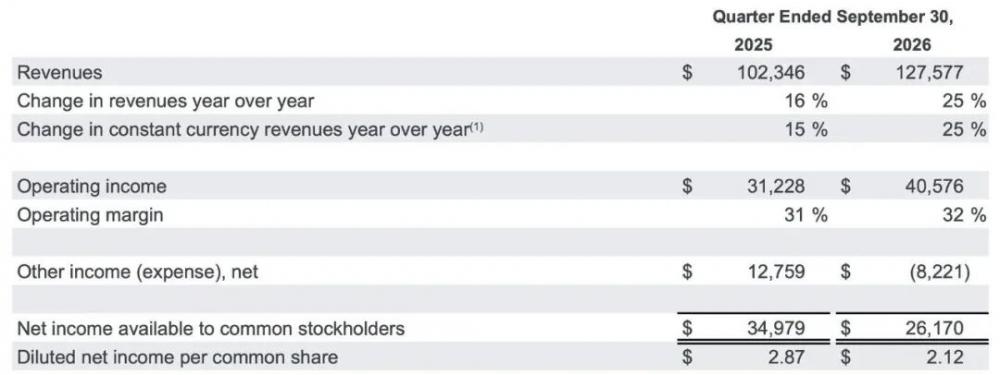
当地时间10月28日美股盘后,谷歌母公司Alphabet公布截至2026年9月30日的第三季度财报,营收与利润双双不及市场预期,这是该公司四年来首次出现这一局面。财报显示,Alphabet第三季度实现营收1275.77亿美元,较去年同期的1023.46亿美元增长25%,连续第13个季度保持两位数增长,但仍低于分析师预期的1282.2亿美元。盈利端表现更为疲弱,GAAP净利润为264.68亿美元,较上年同期的349.79亿美元下降约24%;归属于普通股股东的净利润为261.70亿美元,同比下降25%。摊薄后每股收益为2.12美元,不仅低于去年同期的2.87美元,也明显低于市场预期的3.02美元。财报公布后,谷歌股价盘后一度跌超10%,反映出资本市场对其盈利能力短期承压的强烈反应。这份财报的核心矛盾在于:AI驱动的云计算业务高速扩张,但巨额基础设施投入正在侵蚀整体利润率,广告基本盘增速也在放缓。
【关键数据】
[1] Q3营收1275.77亿美元,同比增长25%(预期1282.2亿美元)
[2] GAAP净利润264.68亿美元,同比下降约24%
[3] 谷歌云营收307.09亿美元,同比增长103%,营业利润率36.2%创历史新高
[4] 谷歌搜索及其他业务营收633.50亿美元,同比增长12%(预期约649亿美元)
[5] 谷歌广告整体营收820.12亿美元,同比增长11%(预期837.04亿美元)
从业务结构看,谷歌云成为本季财报最大亮点,也是AI商业化能力最直接的验证。谷歌云营收从上年同期的151.57亿美元跃升至307.09亿美元,同比增幅高达103%,实现营收翻倍;营业利润从35.94亿美元增至111.21亿美元,增幅约209%;营业利润率由23.7%大幅扩张至36.2%,一举创下历史新高。这意味着谷歌云每收入100美元即可产生36.2美元的营业利润,盈利质量已接近甚至部分超越传统广告业务。云业务的高速增长主要由AI基础设施服务、GPU/TPU算力租赁以及面向企业客户的Gemini大模型API调用驱动。但硬币的另一面是,为支撑算力扩张,Alphabet持续加大数据中心、自研芯片和网络设备的资本开支,这部分支出在本季度对整体净利润形成显著拖累,是净利润同比下滑25%的重要推手。
广告业务作为谷歌的营收基本盘,本季度表现不及预期,是财报失色的另一关键因素。谷歌广告整体营收为820.12亿美元,同比增长11%,低于市场预期的837.04亿美元,缺口接近17亿美元。拆分来看,谷歌搜索及其他业务营收633.50亿美元,同比增长12%,增速较此前几个季度有所放缓,且低于分析师预期的约649亿美元;YouTube广告收入为112.07亿美元,同比增长9%,同样略低于预期的114.3亿美元。搜索广告增速放缓与生成式AI搜索产品的商业化过渡直接相关——AI摘要减少了传统搜索结果页的广告展示位,短期造成变现效率下降。包括订阅、平台及设备在内的谷歌服务其他业务收入为142.90亿美元,同比增长11%,YouTube订阅与Pixel设备的稳定增长部分对冲了广告端的疲软。与微软、亚马逊同期云业务增速相比,谷歌云103%的增速已明显领先,但广告端压力使其与竞争对手的估值博弈更趋复杂。
从产业链视角看,这份财报折射出AI基础设施军备竞赛的成本传导机制正在加剧。谷歌云营业利润率升至36.2%的同时集团净利润下滑25%,核心原因在于数据中心折旧摊销、电力成本和自研TPU芯片研发投入的大幅前置。Alphabet近年资本开支持续攀升,2025年全年资本开支已超过750亿美元,市场普遍预计2026年将逼近千亿美元量级,其中大部分流向AI数据中心、光模块、液冷设备和高速网络互联。这对上游产业链形成明确利好:光模块厂商、液冷温控供应商、服务器ODM厂商的订单能见度延长,而电力供应已成为数据中心选址的刚性约束。对下游而言,云价格上涨与企业客户算力合同长约化,正在将AI成本逐步向应用端传导。谷歌的应对策略是自研TPU降低对英伟达GPU的依赖,目前第七代TPU已大规模部署于内部训练与推理任务,单芯片性价比成为其对抗微软Azure+OpenAI组合的关键筹码。
商业化落地层面,谷歌的AI变现路径呈现“云先行、广告渐进”的双轨特征。云业务307.09亿美元的季度收入规模,配合111.21亿美元的营业利润,证明AI算力服务已经成为其利润增长引擎,企业客户对Gemini模型嵌入Google Workspace、BigQuery数据分析以及Vertex AI平台的付费意愿持续增强。广告端的AI过渡则更为审慎,AI Overviews已覆盖数十亿用户查询,但商业化节奏刻意放缓以保护用户体验,这是搜索收入增速降至12%的直接代价。订阅业务方面,YouTube Music与Premium全球订阅用户已突破1亿量级,Google One AI Premium套餐的渗透率提升,推动其他业务收入达到142.90亿美元。华尔街对这份财报的分歧焦点在于:Q3约75亿美元的净利润缺口中,多少属于AI投入的一次性阵痛,多少反映搜索广告结构性份额流失。盘后股价跌超10%表明,短期市场选择了悲观定价。
综合来看,Alphabet正处在盈利结构切换的关键窗口期:传统广告业务贡献约64%的营收(820.12亿美元/1275.77亿美元),但增长引擎已让位于同比增速103%的云业务。管理层在财报电话会上面临的核心拷问是资本开支的边际回报——若云业务36.2%的营业利润率能够维持,且广告业务在AI搜索重构完成后重回增长,当前利润下滑将被证明是投入期的暂时现象;反之,若搜索广告增速进一步降至个位数,谷歌的估值逻辑将面临重估。短期内,第四季度假日季广告表现、TPU产能爬坡进度以及2027年资本开支指引,将成为观察这家科技巨头AI转型成色的三个关键指标。对整个行业而言,谷歌云利润率的历史性突破已经证明:AI基础设施在规模化之后并非无底洞,而是可以自我造血的新利润池,这一定价信号将持续影响整个算力产业链的估值体系。




