移动通信网 赵哲超
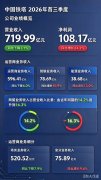
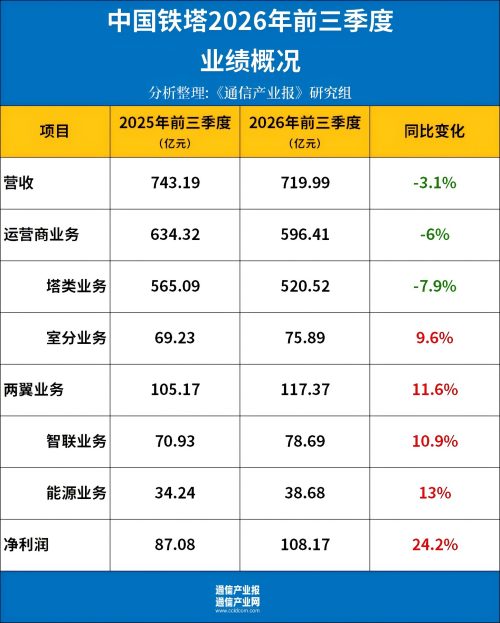
10月20日,中国铁塔披露2026年前三季度未经审核业绩,交出一份收入微降、利润大增的成绩单。财报显示,公司前三季度实现营业收入719.99亿元,同比下降3.1%,但归属于公司股东的利润达108.17亿元,同比大幅增长24.2%,盈利增速远超营收降幅,盈利质量显著改善。EBITDA(税息折旧及摊销前利润)达448.28亿元,EBITDA率维持在62.3%的高位水平,这一数字在全球电信基础设施运营商中处于领先梯队。收入结构层面,传统运营商业务收入596.41亿元,同比下降6.0%;而智联、能源“两翼”业务分别以10.9%和13.0%的双位数增速扩张,合计占总营收比重从去年同期的14.2%提升至16.3%,提升2.1个百分点。这份财报折射出的,是中国铁塔“一体两翼”战略从概念走向实质的结构性变化:以塔类为核心的存量业务仍是基本盘,但增长引擎正加速切换至数字化与社会化共享业务。
【关键数据】
[1] 归母净利润108.17亿元,同比增长24.2%
[2] 营业收入719.99亿元,同比下降3.1%,EBITDA率62.3%
[3] 两翼业务合计占总营收比重16.3%,较去年同期提升2.1个百分点
[4] 塔类站址规模218.4万个,塔类租户数387.2万户,站均租户1.77户
[5] 智联业务收入78.69亿元(增10.9%),能源业务收入38.68亿元(增13.0%)
从业务细分看,传统业务的分化态势值得关注。塔类业务收入520.52亿元,同比下降7.9%,是拖累整体营收的主要因素,反映出国内4G建设周期收尾、5G基站建设进入平稳期后,运营商资本开支趋于审慎的现实。但室分业务逆势上扬,收入75.89亿元,同比增长9.6%,成为运营商业务中唯一正增长的细分板块。室分即室内分布式天线系统,负责将网络信号延伸至商场、写字楼、地铁站、机场等室内场景,随着5G频段升高、信号穿透能力下降,室内覆盖需求持续释放,成为新的增量空间。智联业务收入78.69亿元,同比增长10.9%,其核心逻辑是将全国218.4万个站址资源转化为数字基础设施,通过“位置+计算+电力+安全”四要素叠加高点摄像头、传感器等设备,服务于国土监控、环保监测、应急管理等空间数智化治理场景,即公司提出的“通信塔”向“数字塔”转型。能源业务收入38.68亿元,增速13.0%领跑全部板块,涵盖两轮车换电网络、备电服务和基站光伏储能三大方向。
从竞争格局看,中国铁塔在国内塔类市场处于绝对主导地位,三大运营商既是其客户也是股东,塔类租户数387.2万户,较上年末净增1.6万户,站均租户达1.77户,共享率保持稳定。但主导地位并不意味着高枕无忧:营收下降3.1%背后,是运营商压降铁塔租赁成本的持续诉求,以及部分区域室外站自建自维的分流压力。利润端的24.2%高增长,主要来自两方面:一是两翼业务毛利率结构性优于塔类业务,随着占比提升摊薄了整体成本;二是折旧摊销压力随早期资产折旧周期推进而缓解,推动EBITDA率维持62.3%。横向对比看,能源业务中的换电赛道面临宁德时代、哈啰、雅迪等强势玩家竞争,智联业务则与海康威视、大华股份等安防巨头的行业数字化方案正面交锋,中国铁塔的差异化壁垒在于全国性站址网络的独占性资源,这是任何竞争对手无法复制的物理底座。
产业链视角下,中国铁塔的转型正重塑上下游利益分配格局。上游方面,站址建设需求的放缓直接影响铁塔供应商、机房设备商和施工企业的订单量,塔类收入7.9%的降幅已在供应链端有所传导;但室分业务9.6%的增长带动了天线、射频器件、光纤分布系统厂商的出货。下游方面,两翼业务打通了全新的客户结构:智联业务的客户从三大运营商扩展至公安、环保、农业、水利等政府部门和行业客户;能源业务的换电网络面向骑手、快递员等C端用户,备电业务则切入金融、医疗、工业等对供电可靠性要求高的B端市场。成本结构上,公司的核心优势在于边际成本递减——新增租户、新增设备复用既有站址的电力、传输和杆塔资源,单站增量成本远低于新建成本,这也是62.3%的EBITDA率得以维持的底层逻辑。基站光伏与储能项目的落地,则让电费这一最大运营成本项具备进一步下探空间。
商业化落地的具体进展在三季报中已有清晰呈现。站址资源方面,截至2026年9月30日,塔类站址规模达218.4万个,这一覆盖全国的站址网络既是运营商业务的物理底座,也是智联、能源业务向外拓展的硬件基础。新兴业务布局上,公司在业绩说明中明确了三大方向:低空经济领域,利用高点站址资源部署低空监视网络,切入无人机监管这一政策风口;边缘算力领域,依托站址的电力和传输条件部署边缘计算节点,承接算力下沉需求;“室分+”方向则在传统室分基础上叠加定位、物联能力,提升单站价值密度。能源业务方面,公司表态将持续优化换电网络布局,做好用户精细化运营以稳固市场领先地位,同时拓展备电优质客户,迭代升级平台与综合解决方案,并稳步落地基站光伏、储能项目。官方表态中,公司还提出紧抓新型基础设施适度超前建设与“六张网”建设机遇,强化“三优一低”核心竞争优势,显示管理层对运营商主业并未放弃增长预期。
行业趋势层面,中国铁塔的这份财报代表了通信基础设施行业的一个普遍命题:在5G建设高峰过后,如何激活存量资产的第二增长曲线。全球范围内,美国铁塔、欧洲Cellnex等同类企业同样在探索塔类业务之外的数据中心、边缘计算等多元化路径,中国铁塔16.3%的两翼业务占比虽仍偏低,但2.1个百分点的年增速显示结构切换正在加速。对公司自身而言,108.17亿元的净利润和24.2%的增速为后续转型提供了充足的安全垫,62.3%的EBITDA率也为资本开支投入新业务留出空间。风险同样存在:塔类收入7.9%的下降若持续,两翼业务当前117.37亿元的合计体量尚不足以完全对冲;换电赛道竞争激烈、低空经济商业模式未定型,新业务的盈利兑现仍需时间验证。公司提出的方向是从通信基础设施服务商向数字基础设施综合服务商演进,依托全国海量站址资源服务网络强国、数字中国与双碳战略——这一演进能否持续,取决于下一个财报季两翼业务能否维持双位数增长,以及室分、智联、能源三大板块的协同效应能否真正转化为利润率。